
Vous voulez fermer votre société ? LegalCentre prépare les actes, publie les annonces légales et dépose le dossier pour vous. Le tarif est affiché avant tout paiement.
Fermer en ligneDistribuer équitablement le surplus : ce que dit la loi en 2026
4 étapes, un droit de partage de 2,5 % et deux régimes fiscaux possibles pour clôturer sereinement votre liquidation à Paris.
Vous venez de clôturer la liquidation de votre société à Paris et l’actif net dégagé dépasse le montant total des apports d’origine ? Cet excédent porte un nom précis en droit français : le boni de liquidation. Sa distribution n’est jamais automatique ni laissée à la libre appréciation des associés. Le partage du boni de liquidation à Paris obéit à une procédure encadrée par le Code de commerce et le Code général des impôts, avec un coût fiscal incompressible — le droit de partage de 2,5 % — et une imposition au niveau de chaque associé qui peut varier de 0 % à plus de 45 % selon votre situation.
Mal anticipé, ce partage peut transformer une dissolution réussie en source de redressement fiscal, voire en litige entre associés. Bien préparé, il sécurise la sortie de chacun et permet d’optimiser légalement la charge d’impôt. Dans ce guide 2026, nous détaillons les quatre étapes incontournables du partage, la mécanique du droit d’enregistrement de 2,5 % prévu à l’article 746 du CGI, les arbitrages fiscaux entre PFU et barème progressif de l’IR, et les différences de traitement entre associé personne physique et personne morale.
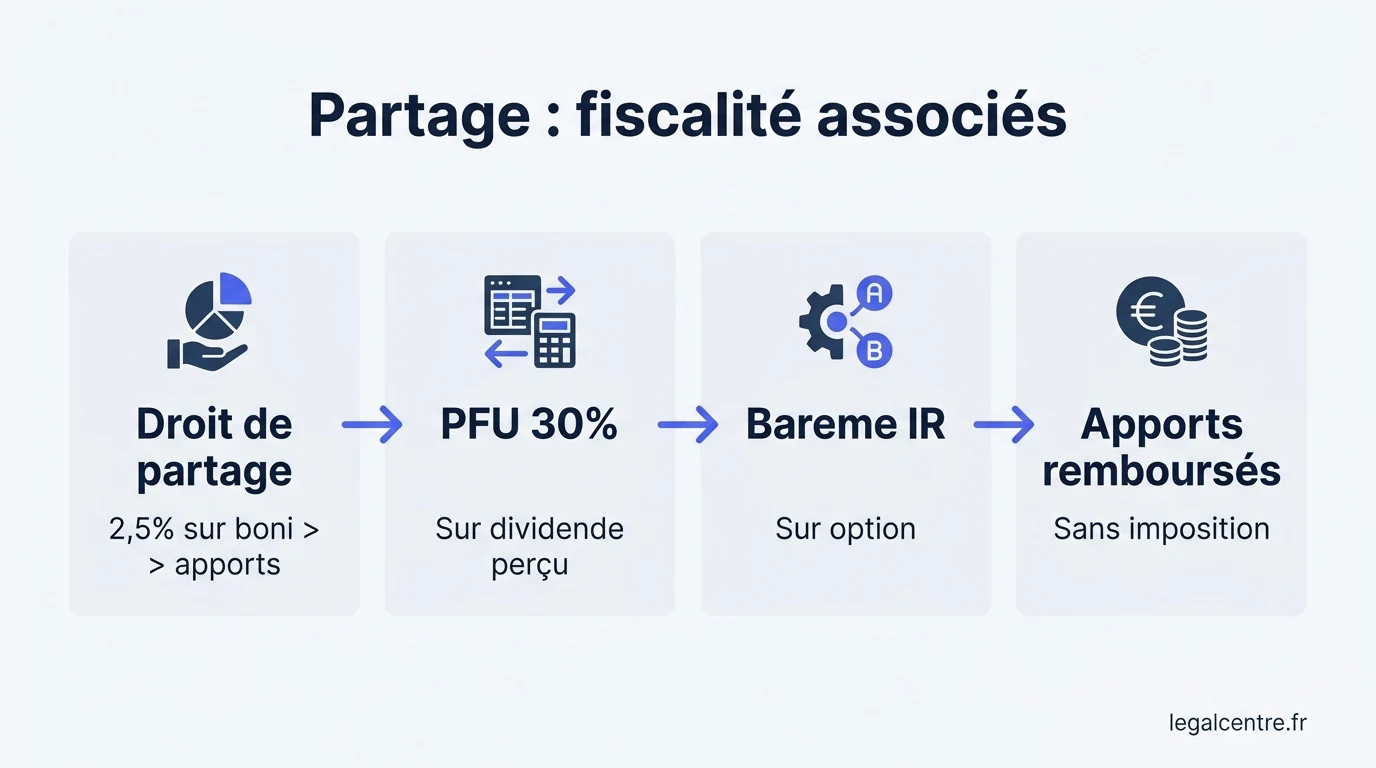
À retenir : Le partage du boni de liquidation suit quatre étapes : calculer le boni (excédent au-delà des apports), tenir une AGE qui décide du partage, procéder à l’enregistrement (droit de partage de 2,5 % au-delà des apports — article 746 du CGI), et distribuer les sommes aux associés. La fiscalité dépend du statut de l’associé (personne physique ou morale) et du choix entre PFU 30 % et option barème IR.
Partager mon boni sereinement →
Sommaire
- Qu’est-ce que le partage du boni de liquidation ?
- Quelles sont les 4 étapes du partage à Paris ?
- Comment fonctionne le droit de partage de 2,5 % ?
- Quelle fiscalité s’applique aux associés ?
- Quel régime pour un associé personne physique ?
- Quel régime pour un associé personne morale ?
- Quelles erreurs faut-il absolument éviter ?
- FAQ — vos questions sur le partage du boni
Qu’est-ce que le partage du boni de liquidation ?
Le partage du boni de liquidation est l’opération par laquelle le liquidateur d’une société dissoute distribue aux associés l’excédent d’actif net qui subsiste après le remboursement intégral du passif social et la restitution des apports initiaux. Concrètement, il s’agit de l’enrichissement constaté pendant la vie sociale, devenu disponible à la clôture. Régi par les articles L. 237-1 et suivants du Code de commerce (notamment L. 237-9), il constitue la dernière étape patrimoniale d’une dissolution-liquidation.
Le boni se distingue clairement de deux notions voisines. D’une part, des remboursements d’apports : les sommes initialement injectées au capital (en numéraire ou en nature) reviennent aux associés sans constituer un revenu imposable, puisqu’elles correspondent à une restitution patrimoniale. D’autre part, du mali de liquidation : lorsque l’actif disponible ne couvre même pas les apports, la perte est supportée par les associés à hauteur de leurs droits. Seul le surplus, donc, qualifie de boni au sens fiscal.
À Paris, où l’écosystème entrepreneurial génère chaque année des milliers de dissolutions volontaires (SAS, SARL, SCI patrimoniales, EURL et SASU), la maîtrise du partage du boni devient cruciale. Les enjeux varient selon la structure : pour une SCI familiale qui revend son immeuble parisien valorisé, le boni peut dépasser plusieurs centaines de milliers d’euros et générer un coût fiscal cumulé proche de 32,5 % (droit de partage + PFU). Pour une SASU clôturée après quelques exercices, le boni reste souvent modeste mais demeure soumis aux mêmes formalismes.
Bon à savoir : Le boni se calcule sur l’actif net réel à la clôture, après paiement du dernier exercice fiscal et acquittement des dettes. Il n’inclut jamais les sommes en attente de paiement d’impôt ou de cotisations sociales liquidatives.
Quelles sont les 4 étapes du partage du boni de liquidation à Paris ?
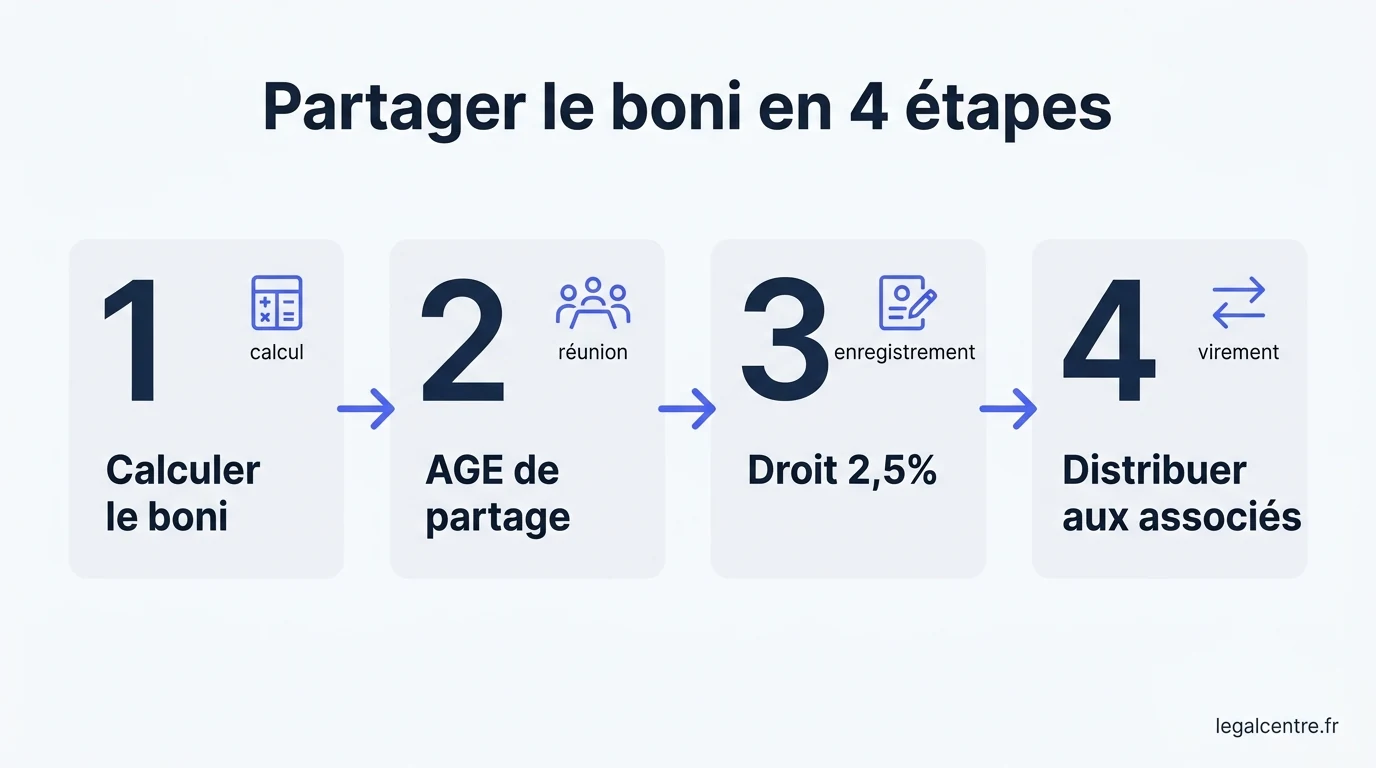
Le partage du boni de liquidation suit une séquence procédurale stricte qui s’étale généralement sur 30 à 60 jours après la clôture des opérations de liquidation. Ces quatre étapes — calcul comptable, décision collective, enregistrement fiscal et distribution effective — doivent être documentées avec rigueur, car elles serviront de base à l’administration fiscale, au greffe et, le cas échéant, à un éventuel contrôle ultérieur. Tout manquement à l’une d’elles fragilise juridiquement la sortie des associés et expose la société à une remise en cause fiscale.
Calculer le boni : actif net moins apports
Le liquidateur établit le compte définitif de liquidation. Formule : boni = actif net à la clôture (après paiement de toutes les dettes, des honoraires de liquidation et des impôts dus) − montant total des apports d’origine restitués (capital initial + primes d’émission éventuelles). Un boni positif déclenche le mécanisme du partage ; un boni nul ou négatif clôture la liquidation sans imposition supplémentaire des associés. Ce calcul doit être étayé par un bilan de clôture daté et signé.
Tenir l’AGE de partage et de clôture
Les associés sont convoqués en assemblée générale extraordinaire pour approuver les comptes définitifs, donner quitus au liquidateur, constater la clôture des opérations et décider de la répartition du boni. La répartition se fait en principe au prorata des parts ou actions, sauf clause statutaire spécifique (parts de préférence, clause de répartition inégale). Le procès-verbal d’AGE constitue la base juridique du partage et conditionne la suite des formalités.
Enregistrer le PV au service des impôts
Le procès-verbal constatant le partage doit être enregistré auprès du Service de la publicité foncière et de l’enregistrement (SPFE) compétent dans le mois suivant sa signature. C’est à cette étape qu’est liquidé le droit de partage de 2,5 % prévu à l’article 746 du CGI, calculé sur le montant du boni (hors remboursement d’apports). L’enregistrement génère un timbre fiscal opposable aux tiers.
Distribuer les fonds aux associés
Une fois l’enregistrement obtenu, le liquidateur procède au versement effectif des sommes aux associés selon la répartition décidée. Le virement bancaire est privilégié pour la traçabilité. Chaque associé reçoit alors une attestation individuelle précisant la part de remboursement d’apport et la part de boni perçue — document indispensable pour leur propre déclaration fiscale (IFU 2561 pour les sociétés soumises à l’IS).
Calculer le droit de partage →
Comment fonctionne le droit de partage de 2,5 % en 2026 ?
Le droit de partage est un droit d’enregistrement codifié à l’article 746 du Code général des impôts. Son taux a été porté à 2,5 % en 2012 puis confirmé par les lois de finances successives, et reste applicable en 2026 sauf modification législative ultérieure. Il s’applique exclusivement à la fraction du boni — c’est-à-dire à l’excédent au-delà du remboursement des apports — et non à l’intégralité des sommes versées aux associés.
L’assiette se compose donc strictement du boni net. Si une société présente à la clôture 250 000 € d’actif disponible et 80 000 € d’apports d’origine, le boni sera de 170 000 € et le droit de partage représentera 4 250 € (170 000 × 2,5 %). Les 80 000 € de remboursement d’apports échappent à ce droit, conformément à la doctrine fiscale publiée au BOFiP.
| Élément | Soumis au droit de partage 2,5 % ? | Base légale |
|---|---|---|
| Remboursement des apports en numéraire | Non — restitution patrimoniale | Doctrine BOFiP |
| Remboursement des apports en nature | Non, sauf plus-value latente sur bien immobilier | BOFiP / art. 746 CGI |
| Boni de liquidation (excédent net) | Oui — 2,5 % sur la totalité | Article 746 CGI |
| Réserves intégrées au boni | Oui — assimilées au boni | Article 746 CGI |
| Primes d’émission non utilisées | Non — restituables comme apport | Doctrine BOFiP |
Le droit de partage est exigible au moment de l’enregistrement du procès-verbal, à acquitter dans le mois suivant la date de l’AGE de clôture. Le défaut d’enregistrement dans les délais expose à un intérêt de retard de 0,20 % par mois et à une majoration de 10 % (ou plus en cas de manquement délibéré). Pour les sociétés détenant des biens immobiliers, l’enregistrement relève du SPFE du lieu de situation de l’immeuble ; pour les autres, du service du siège social.
Attention : À titre indicatif, certains praticiens recommandent de loger les réserves importantes dans des opérations de distribution antérieures à la dissolution (réduction de capital, distribution exceptionnelle de dividendes) pour optimiser le coût fiscal global. Cette stratégie doit être analysée au cas par cas avec un avocat fiscaliste ou un expert-comptable, car elle comporte des risques d’abus de droit si elle est mal calibrée.
Quelle fiscalité s’applique aux associés sur le boni perçu ?
Au-delà du droit de partage acquitté par la société elle-même, chaque associé est personnellement imposé sur sa quote-part de boni reçue. Le régime applicable diffère radicalement selon que l’associé est une personne physique ou une personne morale, et selon le choix réalisé entre les deux options d’imposition disponibles pour les particuliers : le prélèvement forfaitaire unique (PFU) de 30 % ou l’option globale pour le barème progressif de l’impôt sur le revenu.
2,5 %
Droit de partage
30 %
PFU (12,8 % IR + 17,2 % PS)
25 %
IS taux normal (entité morale)
45 %
Tranche marginale IR maxi
La nature juridique du boni est fiscalement assimilée à un revenu de capitaux mobiliers, plus précisément à un dividende, en application des dispositions générales du CGI. Cette qualification ouvre droit aux régimes d’imposition prévus pour les distributions. Le PFU de l’article 200 A du CGI constitue le régime par défaut depuis 2018, mais reste optionnel face au barème.
| Statut de l’associé | Régime d’imposition | Taux global indicatif | Optimisation possible |
|---|---|---|---|
| Particulier — PFU par défaut | Flat tax 30 % | 30 % | Sortie nette : 70 % du boni |
| Particulier — option barème IR | Barème progressif + abattement 40 % + PS 17,2 % | Variable (0 % à ~52 %) | Favorable aux TMI faibles |
| Société à l’IS | IS 25 % (ou 15 % sous condition) | 25 % | Régime mère-fille possible si détention ≥ 5 % |
| SCI à l’IR (transparente) | Imposition chez chaque associé personne physique | Selon statut associé | Aucune imposition au niveau SCI |
Une particularité importante du boni concerne le calcul de la base imposable pour l’associé : le boni imposable correspond non pas à la totalité reçue, mais à la différence entre la somme distribuée et le prix d’acquisition (ou la valeur d’apport) des parts détenues. Ce mécanisme évite la double imposition économique sur les apports successifs et favorise les associés qui ont acquis leurs parts à un prix élevé en cours de vie sociale.
Quel régime pour un associé personne physique ?
Pour un associé particulier — par exemple un dirigeant fondateur d’une SASU ou un associé minoritaire d’une SARL familiale parisienne — le boni de liquidation est imposé comme un revenu de capitaux mobiliers. Deux options coexistent depuis la loi de finances 2018 : le PFU (prélèvement forfaitaire unique) de 30 % appliqué automatiquement, ou l’option globale pour le barème progressif de l’impôt sur le revenu. Le choix engage l’ensemble des revenus mobiliers de l’année.
PFU 30 % (Flat tax)
- Taux unique : 12,8 % IR + 17,2 % prélèvements sociaux
- Aucun abattement applicable
- Régime par défaut depuis 2018
- Idéal si TMI ≥ 30 %
- Simplicité administrative : retenue à la source possible
- Pas de récupération de CSG déductible
Option barème IR
- Imposition au barème progressif (0 %, 11 %, 30 %, 41 %, 45 %)
- Abattement de 40 % sur le boni (assimilé dividende)
- Prélèvements sociaux 17,2 % en sus
- CSG déductible 6,8 % récupérable l’année suivante
- Option globale sur tous les revenus mobiliers de l’année
- Avantageux si TMI ≤ 11 % ou foyer non imposable
Concrètement, prenons l’exemple d’un boni de 100 000 € perçu par un associé unique. Sous PFU, l’impôt total atteindra 30 000 € (12 800 € d’IR + 17 200 € de prélèvements sociaux), pour un net après impôt de 70 000 €. Sous option barème (TMI 30 %), le calcul devient : base imposable 60 000 € après abattement de 40 %, soit IR de 18 000 €, plus 17 200 € de PS sur la totalité, soit un coût total de 35 200 € — option moins favorable dans ce cas. À l’inverse, pour un foyer non imposable, le barème ne génère que les 17 200 € de PS, soit un net de 82 800 €.
Avantages du PFU pour la personne physique
- Visibilité immédiate du coût fiscal : 30 % nets
- Pas de calcul d’abattement à anticiper
- Compatibilité avec une retenue à la source par le liquidateur
- Régime stable depuis 2018, lisibilité long terme
Limites à considérer
- Pas d’optimisation possible si TMI faible (perte du 0 % et 11 %)
- Aucun abattement de 40 % applicable
- Impossibilité de récupérer la CSG déductible
- Option globale annuelle : engage tous les autres revenus mobiliers
Quel régime pour un associé personne morale ?
Lorsque l’associé est une société soumise à l’impôt sur les sociétés (holding patrimoniale, société mère, SAS commerciale), le boni de liquidation entre dans son résultat imposable selon les règles classiques de l’IS. Le taux applicable est de 25 % depuis 2022 (taux normal), ou de 15 % dans la limite de 42 500 € de bénéfice pour les PME éligibles répondant aux conditions de l’article 219 du CGI.
L’enjeu majeur pour les structures de holding parisiennes — fréquentes en Île-de-France pour la gestion patrimoniale d’actifs immobiliers ou de portefeuilles de participations — réside dans la possibilité d’appliquer le régime mère-fille. Sous condition de détention d’au moins 5 % du capital de la filiale dissoute pendant au moins deux ans, la société holding bénéficie d’une exonération à 95 % du boni perçu (seule une quote-part de frais et charges de 5 % reste imposable). Ce régime, prévu aux articles 145 et 216 du CGI, transforme radicalement l’équation économique d’une dissolution.
Bon à savoir : Le régime mère-fille s’applique au boni de liquidation comme à un dividende ordinaire, sous réserve de la durée de détention et du seuil capitalistique. À titre indicatif, sur un boni de 200 000 € distribué à une holding, l’IS dû s’élèverait à environ 2 500 € (200 000 × 5 % × 25 %), au lieu de 50 000 € en régime de droit commun.
Pour les sociétés civiles immobilières (SCI) ayant opté pour l’IS, le mécanisme est identique. En revanche, pour les SCI restées à l’IR (régime de transparence fiscale par défaut), il n’y a pas d’imposition au niveau de la SCI elle-même : chaque associé personne physique est directement imposé sur sa quote-part, soit selon le PFU, soit selon le barème, comme s’il avait perçu directement les sommes. Cette transparence supprime la couche d’IS mais ne modifie pas le droit de partage de 2,5 % acquitté en amont.
Quelles erreurs faut-il absolument éviter lors du partage ?
Le partage du boni de liquidation concentre plusieurs pièges juridiques et fiscaux dont la portée se révèle souvent après coup, à l’occasion d’un contrôle fiscal ou d’un litige entre associés. Identifier ces erreurs en amont permet d’économiser des milliers d’euros et de préserver les relations entre coassociés. Voici les six manquements les plus fréquemment observés en pratique sur des dossiers parisiens.
Les 6 erreurs à proscrire
- Confondre boni et remboursement d’apports. Le droit de partage de 2,5 % ne s’applique qu’au boni — surtaxer les apports génère un trop-payé non récupérable automatiquement.
- Omettre l’enregistrement dans le mois. Un retard expose la société à un intérêt de retard de 0,20 % par mois et une majoration de 10 %.
- Ignorer la clé statutaire de répartition. Certains statuts prévoient une répartition non proportionnelle aux parts (parts de préférence, clause léonine interdite) — appliquer le prorata par défaut peut être contesté.
- Distribuer avant clôture du dernier exercice fiscal. Toute distribution anticipée est requalifiable en dividende fictif et expose à un redressement.
- Négliger les comptes courants d’associés. Les soldes créditeurs doivent être remboursés avant le partage du boni — leur intégration dans le boni est une erreur fréquente.
- Choisir le PFU sans simulation. Pour un foyer à TMI 0 % ou 11 %, l’option barème peut faire économiser plusieurs milliers d’euros sur de gros bonis.
Au-delà de ces erreurs techniques, la qualité de la documentation conditionne la sécurité juridique de l’ensemble. Le procès-verbal d’AGE doit mentionner explicitement le calcul du boni, le mode de répartition adopté, le visa du liquidateur, et la date de clôture. L’attestation individuelle remise à chaque associé constitue par ailleurs son titre fiscal pour la déclaration personnelle. Un dossier complet, daté et conservé pendant dix ans, protège contre toute remise en cause ultérieure par l’administration ou par un coassocié.
Les délais sont également un facteur sous-estimé. À titre indicatif, comptez 30 jours pour l’AGE de clôture après finalisation du bilan, 30 jours pour l’enregistrement et le paiement du droit de partage, et 15 à 30 jours supplémentaires pour la radiation effective au RCS à Paris. Soit un total de 75 à 90 jours entre la clôture des comptes et la sortie définitive de la société du registre du commerce. Ce calendrier doit être anticipé dans votre planification de trésorerie.
FAQ — vos questions sur le partage du boni de liquidation à Paris
Qui paie le droit de partage de 2,5 % ?
Le droit de partage est dû par la société dissoute et acquitté par le liquidateur lors de l’enregistrement du procès-verbal d’AGE de clôture, dans le mois suivant sa signature. Économiquement, il est prélevé sur l’actif net avant distribution aux associés, qui supportent donc indirectement son coût au prorata de leur participation au boni.
Le boni est-il soumis aux prélèvements sociaux ?
Oui, pour les associés personnes physiques, le boni est soumis aux prélèvements sociaux de 17,2 % (CSG, CRDS, prélèvement de solidarité), qu’il soit imposé sous PFU ou sous option barème. En revanche, les associés personnes morales (sociétés à l’IS) ne sont pas concernés par les prélèvements sociaux, leur boni étant intégré au résultat imposable à l’IS.
Peut-on éviter le droit de partage de 2,5 % ?
Le droit de partage de l’article 746 du CGI est d’ordre public et ne peut être éludé. Certaines stratégies licites permettent toutefois de réduire son assiette, comme la distribution exceptionnelle de réserves avant dissolution (soumise au PFU mais pas au droit de partage). Toute opération doit être analysée avec un fiscaliste pour éviter le risque d’abus de droit.
Comment déclarer le boni perçu sur ma déclaration de revenus ?
Pour une personne physique, le boni est déclaré dans la rubrique des revenus de capitaux mobiliers (formulaire 2042, case 2DC pour les dividendes hors PEA). Le liquidateur émet une attestation individuelle ou un imprimé fiscal unique (IFU 2561) qui reprend les montants à reporter. L’option pour le barème, le cas échéant, doit être expressément cochée dans la déclaration annuelle.
Que se passe-t-il en cas de mali de liquidation au lieu d’un boni ?
Si l’actif net final est inférieur aux apports, on parle de mali de liquidation. Les associés supportent alors une perte fiscalement déductible sous certaines conditions (notamment moins-value sur cession de droits sociaux, articles 150-0 A et suivants du CGI). Aucun droit de partage n’est dû, et la liquidation est clôturée sans imposition supplémentaire des associés sur les sommes restantes.
Combien de temps faut-il pour finaliser le partage du boni à Paris ?
À titre indicatif, entre la décision de clôture de liquidation et la distribution effective des sommes aux associés, comptez 60 à 90 jours : 30 jours pour tenir l’AGE après finalisation des comptes, 30 jours pour l’enregistrement fiscal, puis quelques semaines pour la radiation au greffe de Paris. Les délais varient selon la complexité du dossier et la disponibilité des associés.
L’option pour le barème IR est-elle réversible d’une année sur l’autre ?
Oui. L’option globale pour le barème progressif est annuelle et engage tous les revenus mobiliers de l’année concernée, mais peut être révoquée ou non reconduite l’année suivante. Si vous percevez un boni important une année et des dividendes modestes une autre, vous pouvez panacher PFU et barème selon les exercices.
Une SCI familiale à l’IR doit-elle payer le droit de partage ?
Oui. Le droit de partage de 2,5 % s’applique à toute société, qu’elle soit à l’IS ou à l’IR, dès lors qu’il existe un boni de liquidation. La transparence fiscale de la SCI à l’IR ne dispense que de l’IS au niveau de la SCI elle-même, pas du droit d’enregistrement sur le partage. Chaque associé déclare ensuite sa quote-part dans ses revenus personnels.
Le partage du boni de liquidation est l’aboutissement patrimonial d’une dissolution réussie. Bien préparé, il valorise les efforts entrepreneuriaux des associés et clôture proprement l’histoire d’une société parisienne. Mal anticipé, il génère des coûts fiscaux supplémentaires, des litiges entre associés et des retards de radiation préjudiciables. Entre le calcul comptable initial, le respect des formalités d’AGE, l’enregistrement dans les délais et l’arbitrage entre PFU et barème, chaque étape mérite une attention méthodique. Plateforme de services juridiques spécialisée dans les opérations de fermeture, LegalCentre vous accompagne dans la sécurisation de cette dernière étape à Paris (33 rue de la Chaussée d’Antin, 75009 Paris ; +33 1 89 48 10 06, du lundi au vendredi de 9h à 18h).
Nos tarifs LegalCentre
Voici nos tarifs officiels pour la fermeture d’entreprise (dissolution, liquidation, radiation).
| Forme juridique | Standard | FullPack 24H Chrono |
|---|---|---|
| SAS / SASU / SARL / EURL / SCI | 245 € | 345 € |
| Auto-entreprise | 55 € | 95 € |
Tous les prix sont indiqués HT. Les frais administratifs (greffe, annonce légale, BODACC, etc.) sont en sus selon le service. « 24H Chrono » correspond au délai de traitement du dossier par l’équipe LegalCentre, non compris le délai de délivrance du Kbis par le greffe.
Pour aller plus loin
Découvrez d’autres guides utiles sur le même sujet :
Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et informatif. Elles ne constituent en aucun cas un avis juridique personnalisé au sens de la loi n° 71-1130 du 31 décembre 1971. LegalCentre est une plateforme de services juridiques et non un cabinet d’avocats. Pour toute situation spécifique, nous vous recommandons de consulter un avocat, un expert-comptable ou un notaire qualifié. Données à jour en 2026 — sous réserve de modifications législatives.
Fermez votre société avec LegalCentre
- Actes de dissolution et de liquidation rédigés pour vous, vous n’avez qu’à signer
- Annonces légales et dépôt au guichet unique pris en charge
- Suivi jusqu’à la radiation et remise des justificatifs