
Dissoudre sa SASU à Paris : Démarches Simplifiées 2026
Fermer une SASU à Paris peut sembler complexe, mais la nature unipersonnelle de cette forme juridique permet de bénéficier de procédures allégées. Selon le profil de votre associé unique (personne physique ou personne morale), deux voies s’offrent à vous : la dissolution-liquidation classique simplifiée ou la Transmission Universelle de Patrimoine (TUP). Ce guide complet détaille chaque étape, les délais, les formalités et les implications fiscales pour 2026.
Sommaire
- Comprendre la dissolution d’une SASU en 2026
- TUP ou dissolution classique : quelle voie choisir ?
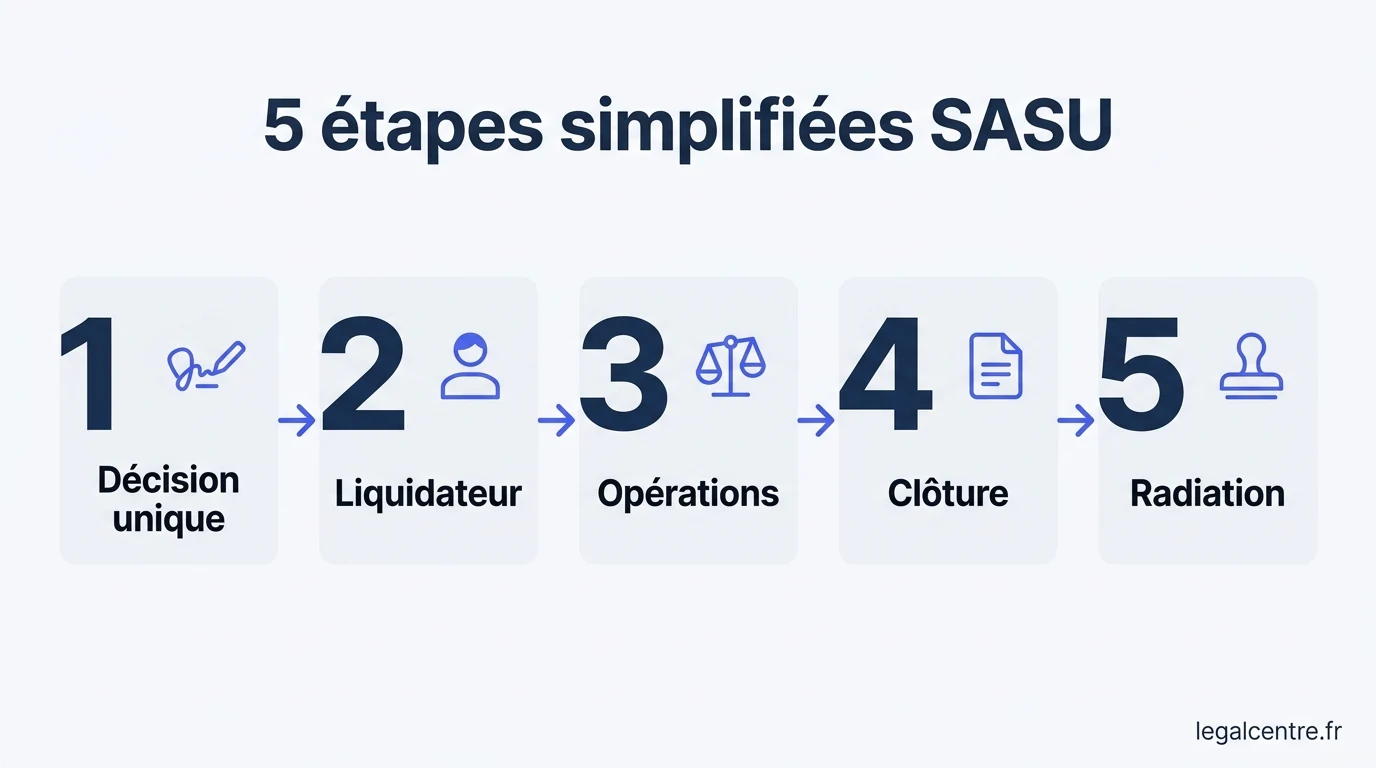
- Les 5 étapes clés de la dissolution-liquidation
- La décision unique de l’associé unique
- Désigner le liquidateur de la SASU
- Les opérations de liquidation
- Clôture, radiation et formalités finales
- Implications fiscales : boni de liquidation et plus-values
- Spécificités parisiennes : greffe et accompagnement
- Les erreurs fréquentes à éviter
- Questions fréquentes
Comprendre la dissolution d’une SASU en 2026
La SASU (Société par Actions Simplifiée Unipersonnelle) est une forme juridique appréciée des entrepreneurs parisiens pour sa souplesse statutaire et la responsabilité limitée qu’elle offre à son associé unique. Lorsque l’activité prend fin, qu’il s’agisse d’un projet abouti, d’une cessation volontaire ou d’une réorientation professionnelle, la dissolution constitue l’étape juridique permettant de mettre fin à la personnalité morale de la société. Contrairement aux sociétés pluripersonnelles, la SASU bénéficie de procédures simplifiées en raison de l’absence de pluralité d’associés.
En 2026, la dissolution d’une SASU à Paris peut emprunter deux chemins distincts selon la nature de l’associé unique. Si l’associé unique est une personne morale (une autre société), la procédure dite de Transmission Universelle de Patrimoine (TUP) fondée sur l’article 1844-5 alinéa 3 du Code civil s’applique : elle permet une dissolution sans liquidation, le patrimoine de la SASU étant intégralement transmis à l’associé unique. Si l’associé unique est une personne physique, la dissolution-liquidation classique reste obligatoire, mais elle bénéficie d’allègements liés au caractère unipersonnel de la structure.
À retenir : La dissolution d’une SASU n’entraîne pas immédiatement sa disparition. Une période de liquidation suit la dissolution, durant laquelle la société conserve sa personnalité morale aux seules fins des opérations de clôture. La radiation au RCS marque la fin définitive de l’existence juridique.
Le cadre légal repose principalement sur l’article L. 227-1 du Code de commerce, qui régit les SAS et leurs déclinaisons unipersonnelles, les articles L. 237-2 et suivants du Code de commerce relatifs à la liquidation des sociétés commerciales, ainsi que l’article 1844-5 du Code civil pour la dissolution. Ces dispositions, sous réserve de modifications législatives en cours d’année 2026, structurent l’ensemble du processus.
À Paris, les formalités s’effectuent auprès du greffe du Tribunal de commerce de Paris, situé au 1 quai de la Corse dans le 4ᵉ arrondissement, ainsi que via le guichet unique des formalités d’entreprises géré par l’INPI. Cette dématérialisation, généralisée depuis 2023, simplifie considérablement les démarches mais impose une rigueur documentaire accrue.
Dissoudre ma SASU rapidement →
TUP ou dissolution classique : quelle voie choisir ?
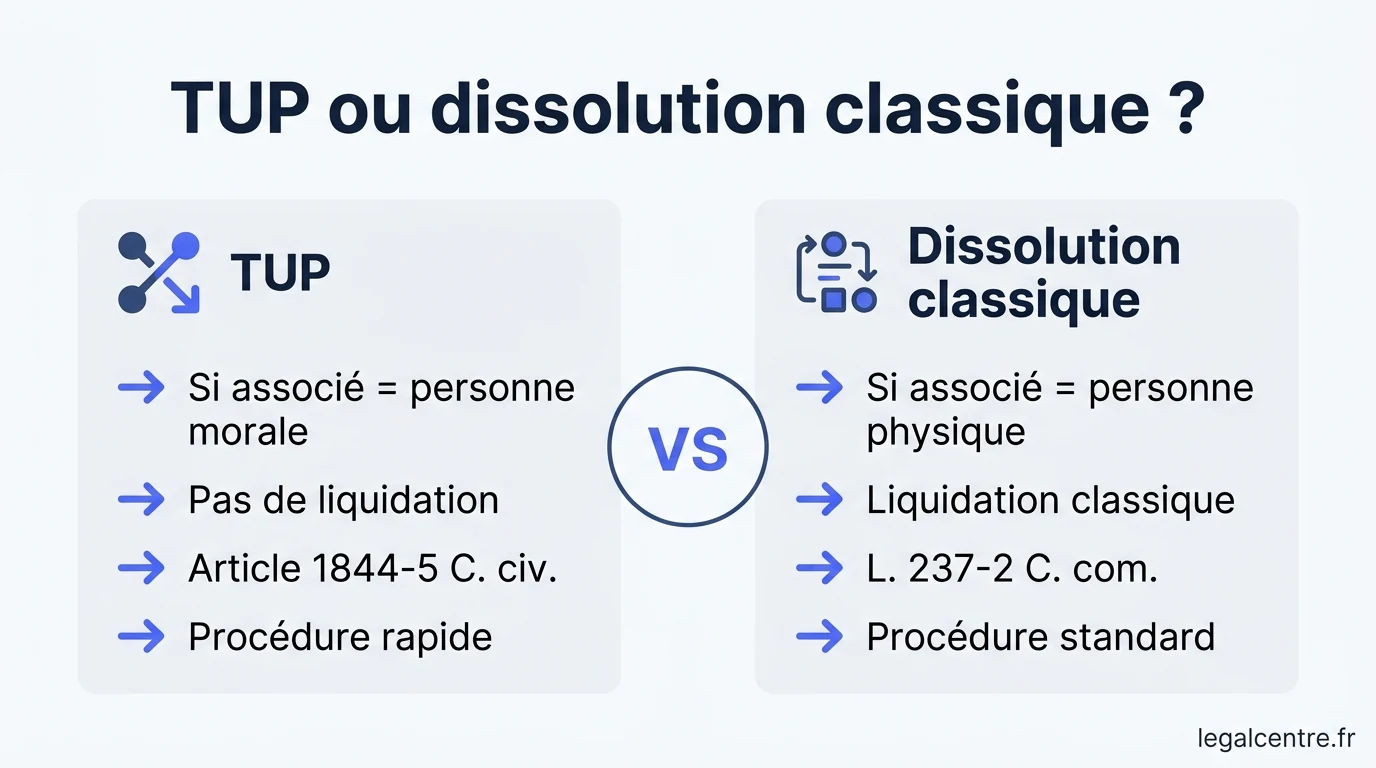
Le choix entre la TUP et la dissolution-liquidation classique dépend exclusivement de la qualité de l’associé unique. Cette distinction n’est pas une option : elle découle de plein droit de l’article 1844-5 alinéa 3 du Code civil. Comprendre les différences entre ces deux régimes est essentiel pour anticiper les délais, les coûts et les conséquences fiscales.
TUP (associé personne morale)
- Dissolution sans liquidation
- Transmission universelle du patrimoine
- Délai d’opposition des créanciers de 30 jours
- Procédure plus rapide, sans liquidateur
- Pas de clôture de liquidation à réaliser
- Conséquences fiscales spécifiques (régime de faveur possible sous conditions)
Dissolution classique
- Applicable lorsque l’associé unique est une personne physique
- Liquidation amiable obligatoire
- Désignation d’un liquidateur (souvent l’associé lui-même)
- Établissement de comptes de liquidation
- Boni ou mali de liquidation à constater
- Radiation après clôture de la liquidation
Attention : La TUP n’est strictement réservée qu’aux SASU dont l’associé unique est une personne morale. Toute tentative d’appliquer la TUP à une SASU détenue par une personne physique serait juridiquement irrégulière et pourrait entraîner la nullité de la procédure.
Pour la majorité des entrepreneurs parisiens ayant créé leur SASU en nom propre, la voie classique s’impose donc. Toutefois, cette dissolution-liquidation reste considérablement allégée par rapport à celle d’une SAS pluripersonnelle, puisqu’elle ne requiert ni assemblée générale extraordinaire, ni rapports détaillés à de multiples associés, ni convocations formelles. Une simple décision écrite de l’associé unique suffit à enclencher le processus.
Les 5 étapes clés de la dissolution-liquidation
La dissolution-liquidation d’une SASU détenue par une personne physique se déroule en cinq étapes structurées. Chacune doit être documentée avec rigueur, car le greffe parisien est connu pour son exigence formelle. Une erreur, même mineure, dans la rédaction des actes peut entraîner un rejet du dossier et un allongement significatif des délais.
Décision de l’associé unique
L’associé unique prend une décision écrite constatant la dissolution anticipée de la SASU et nommant un liquidateur. Ce procès-verbal doit être daté, signé et enregistré au service des impôts dans le mois suivant sa signature.
Désignation du liquidateur
Le liquidateur, souvent l’associé unique lui-même ou le président de la SASU, est investi des pouvoirs les plus étendus pour réaliser l’actif, apurer le passif et clôturer les comptes. Sa nomination est publiée et déclarée au greffe.
Opérations de liquidation
Le liquidateur procède au recouvrement des créances, à la cession des actifs (matériel, stocks, droits incorporels), au remboursement des dettes et à la résiliation des contrats en cours (bail, contrats fournisseurs, abonnements).
Clôture de la liquidation
Une fois toutes les opérations achevées, l’associé unique approuve les comptes de liquidation, donne quitus au liquidateur et constate la clôture. Un boni de liquidation peut être réparti, ou un mali constaté.
Radiation au RCS
La demande de radiation est déposée auprès du guichet unique de l’INPI dans le mois suivant la clôture. Une fois la radiation prononcée, la SASU disparaît juridiquement et ne peut plus exercer aucune activité.
Entre chaque étape, des délais légaux doivent être respectés. La publication de la dissolution dans un journal d’annonces légales (JAL) parisien doit intervenir dans le mois suivant la décision. La déclaration au greffe doit être faite dans les 30 jours. Enfin, la clôture de la liquidation ne peut intervenir tant que toutes les obligations n’ont pas été apurées.
Bon à savoir : En l’absence de clôture dans un délai de trois ans à compter de la dissolution, le ministère public ou tout intéressé peut saisir le tribunal pour ordonner la liquidation ou son achèvement. Il est donc préférable de respecter une cadence régulière dans les opérations.
Demander mon devis dissolution →
La décision unique de l’associé unique
La décision unique constitue l’acte fondateur de la dissolution. Contrairement à une SAS pluripersonnelle où une assemblée générale extraordinaire est convoquée, la SASU permet à son associé unique de décider seul, par un document écrit, de mettre fin à la société. Cette simplicité procédurale est l’un des atouts majeurs de la forme unipersonnelle.
Le contenu de la décision doit être précis. Il convient d’y mentionner l’identité complète de la société (dénomination, siège social parisien, capital, RCS), la date de prise d’effet de la dissolution, les motifs ayant conduit à cette décision (cessation d’activité, projet abouti, réorganisation), la nomination du liquidateur avec ses coordonnées, ses pouvoirs et la durée de son mandat, ainsi que la fixation du siège de la liquidation, qui peut différer du siège social initial.
Une fois rédigée, cette décision doit être enregistrée au service des impôts des entreprises (SIE) dont dépend la SASU. À Paris, plusieurs SIE se répartissent les arrondissements. L’enregistrement est gratuit lorsque la dissolution est anticipée, mais reste obligatoire dans le mois suivant la signature. À défaut, des pénalités peuvent s’appliquer.
Documents nécessaires à la décision unique
- Procès-verbal de décision de l’associé unique daté et signé
- Pièce d’identité de l’associé unique en cours de validité
- Justificatif de domicile du liquidateur
- Justificatif du siège de liquidation (bail, attestation de domiciliation)
- Statuts à jour de la SASU
- Extrait Kbis récent
- Attestation de parution dans un journal d’annonces légales
Lancer la procédure simplifiée →
Désigner le liquidateur de la SASU
Le liquidateur est la personne chargée de mener à bien les opérations de liquidation. Dans une SASU, il est très fréquent que l’associé unique se désigne lui-même comme liquidateur, ce qui présente plusieurs avantages pratiques : connaissance approfondie de l’entreprise, absence d’honoraires externes, rapidité d’exécution. Toutefois, il peut également désigner un tiers, qu’il s’agisse du président en exercice, d’un proche ou d’un professionnel (avocat, expert-comptable).
Les pouvoirs du liquidateur sont étendus : il représente la société pendant toute la durée de la liquidation, il peut vendre les actifs, recouvrer les créances, payer les dettes, transiger, ester en justice et accomplir tous les actes nécessaires à la clôture. Il doit cependant agir dans l’intérêt de la société et rendre compte de sa gestion à l’associé unique.
Obligation légale : Le liquidateur doit, dans les six mois de sa nomination, dresser un inventaire de l’actif et du passif de la société. Cet inventaire est essentiel pour éclairer l’associé unique sur la situation réelle de la SASU au moment de la dissolution. Son omission peut engager la responsabilité personnelle du liquidateur.
La nomination du liquidateur fait l’objet d’une publicité au RCS. Une déclaration modificative est déposée au greffe via le guichet unique, accompagnée du procès-verbal de décision et d’une attestation de parution au JAL. À compter de cette publicité, la dénomination sociale doit être suivie de la mention « société en liquidation » sur tous les actes et documents émis par la SASU.
Le liquidateur exerce ses fonctions pendant une durée maximale de trois ans, renouvelable. En pratique, pour une SASU de petite taille avec peu d’actifs, la liquidation est souvent menée à terme en quelques semaines à quelques mois. Pour des structures plus complexes (immobilier, contentieux, salariés), des délais plus longs peuvent être nécessaires.
10 000+
Entreprises accompagnées par LegalCentre
Les opérations de liquidation
La phase de liquidation est le cœur opérationnel du processus de fermeture. Elle consiste à transformer l’ensemble des actifs en liquidités, à régler l’intégralité des dettes et à préparer le bilan final qui permettra de clôturer la liquidation. Pour une SASU parisienne, cette phase comporte plusieurs volets distincts qu’il convient de mener parallèlement pour gagner en efficacité.
Le recouvrement des créances
Le liquidateur doit identifier toutes les créances de la SASU et engager les démarches nécessaires pour leur recouvrement : relances, mises en demeure, et le cas échéant, action en justice. Les créances irrécouvrables doivent être passées en perte avec les justificatifs adéquats pour la comptabilité de liquidation.
La cession des actifs
Tous les éléments d’actif (matériel informatique, mobilier, véhicules, stocks, fonds de commerce, droits incorporels comme les marques ou noms de domaine) doivent être cédés. Les ventes peuvent se faire de gré à gré, aux enchères ou à l’associé unique lui-même, sous réserve de respecter les règles relatives aux conventions réglementées.
L’apurement du passif
Toutes les dettes doivent être identifiées et réglées : dettes fournisseurs, dettes fiscales (TVA, IS, CFE), dettes sociales (URSSAF, retraite, prévoyance), dettes bancaires, indemnités de fin de contrat éventuelles. Si l’actif est insuffisant pour couvrir le passif, la SASU est en état de cessation des paiements et une procédure collective doit être envisagée auprès du tribunal de commerce.
Attention : Si le passif excède l’actif, la dissolution-liquidation amiable n’est plus possible. Il convient alors de déclarer la cessation des paiements dans les 45 jours auprès du Tribunal de commerce de Paris pour ouvrir une procédure de liquidation judiciaire. Persister dans une liquidation amiable serait constitutif d’une faute de gestion.
La résiliation des contrats
Le bail commercial, les contrats fournisseurs (énergie, télécoms, assurances), les abonnements logiciels et les contrats de prestation doivent être résiliés selon les préavis prévus. À Paris, les baux commerciaux nécessitent une vigilance particulière : la résiliation anticipée doit respecter les conditions du bail ou faire l’objet d’une négociation avec le bailleur.
Les obligations sociales et fiscales
Si la SASU emploie des salariés, des procédures de licenciement économique doivent être respectées avec les obligations afférentes (entretiens préalables, indemnités, attestations Pôle emploi). Sur le plan fiscal, une déclaration de résultat de cessation doit être déposée dans les 60 jours suivant la dissolution, et la TVA collectée et déductible doit être régularisée.
Bon à savoir : La consultation d’un expert-comptable est vivement recommandée durant la phase de liquidation. Il pourra notamment établir le bilan de cessation, calculer le boni ou mali de liquidation, et accompagner les déclarations fiscales spécifiques. Cette dépense, souvent modeste, sécurise considérablement la procédure.
Préparer mon dossier juridique →
Clôture, radiation et formalités finales
La clôture de la liquidation intervient lorsque toutes les opérations ont été menées à terme : actifs réalisés, dettes payées, comptes établis. L’associé unique prend alors une seconde décision unique pour approuver les comptes définitifs de liquidation, donner quitus au liquidateur, le décharger de son mandat et constater la clôture des opérations. Cette décision doit également être enregistrée au SIE et publiée dans un JAL.
Le boni ou mali de liquidation
Si après paiement de toutes les dettes et reprise des apports, il reste des liquidités, on parle de boni de liquidation. Ce boni est attribué à l’associé unique. À l’inverse, si les apports ne sont pas intégralement remboursés, on constate un mali de liquidation, qui reste à la charge de l’associé unique dans la limite de ses apports (la responsabilité étant limitée).
Le dossier de radiation
Le dossier de radiation déposé via le guichet unique de l’INPI doit comprendre plusieurs pièces : la décision de clôture de la liquidation, les comptes définitifs de liquidation approuvés, l’attestation de parution au JAL, la déclaration sur l’honneur du liquidateur, et le formulaire de radiation dûment complété. Le greffe du Tribunal de commerce de Paris contrôle ces pièces avant de prononcer la radiation.
Avantage : Une fois la radiation prononcée, la SASU disparaît juridiquement. Les obligations comptables, fiscales et sociales prennent fin, à l’exception de certaines obligations résiduelles comme la conservation des documents pendant dix ans. L’associé unique retrouve sa pleine liberté entrepreneuriale.
Les délais à anticiper
De la décision initiale à la radiation effective, le processus complet d’une dissolution-liquidation de SASU dure en moyenne entre deux et six mois pour une structure simple. À Paris, les délais de traitement par le greffe peuvent varier selon la charge de travail et la qualité du dossier déposé. Un dossier complet et bien rédigé est généralement traité plus rapidement.
2 à 6 mois
Durée moyenne d’une dissolution SASU
2 décisions
Dissolution + clôture de liquidation
2 publications
Annonces légales obligatoires
RCS Paris
Greffe compétent pour radiation
Implications fiscales : boni de liquidation et plus-values
La fiscalité de la dissolution-liquidation d’une SASU constitue un volet souvent sous-estimé par les dirigeants, alors qu’elle peut avoir un impact significatif sur le résultat net de l’opération. Selon que la SASU est soumise à l’impôt sur les sociétés (IS) ou à l’impôt sur le revenu (IR), et selon la nature des sommes perçues par l’associé unique, plusieurs régimes coexistent.
Le boni de liquidation
Le boni de liquidation correspond à la différence positive entre l’actif net de la société à la clôture de la liquidation et la valeur des apports initialement réalisés. Pour l’associé unique personne physique, le boni est en principe imposé selon le régime des revenus de capitaux mobiliers, soumis au prélèvement forfaitaire unique (PFU ou « flat tax ») ou, sur option, au barème progressif de l’impôt sur le revenu, sous réserve de modifications législatives en 2026.
La plus-value mobilière
Si l’associé unique cède ses actions à un tiers avant la dissolution, ou si la dissolution génère une plus-value sur les titres, le régime des plus-values mobilières s’applique. Des abattements pour durée de détention peuvent s’appliquer dans certains cas, notamment pour les titres acquis avant 2018 et placés sous l’option du barème progressif.
À retenir : Les arbitrages fiscaux entre PFU, barème progressif, abattements et régimes de faveur sont complexes. Il est fortement recommandé de consulter un expert-comptable ou un avocat fiscaliste avant de finaliser la liquidation, afin d’optimiser la fiscalité personnelle de l’associé unique.
Les obligations déclaratives
La SASU doit déposer une déclaration de résultat de cessation dans les 60 jours suivant la dissolution. Cette déclaration intègre les plus-values latentes, les provisions à reprendre et les régularisations diverses. La TVA doit également être régularisée : la TVA collectée non encore reversée doit être payée, et la TVA déductible sur les biens conservés peut faire l’objet de régularisations.
La CFE et l’IS
La SASU reste redevable de la cotisation foncière des entreprises (CFE) au prorata de la durée d’activité dans l’année de cessation. L’impôt sur les sociétés est calculé sur le résultat de cessation, intégrant les bénéfices réalisés depuis le dernier exercice clos jusqu’à la dissolution. Un acompte d’IS peut être dû selon le calendrier habituel.
Activer la TUP de ma société →
Spécificités parisiennes : greffe et accompagnement
Dissoudre une SASU à Paris présente quelques particularités liées à la densité du tissu économique de la capitale et aux pratiques du greffe parisien. Le Tribunal de commerce de Paris est l’un des plus actifs de France, traitant un volume considérable de formalités chaque année. Cette intensité se traduit par une exigence formelle élevée et des délais de traitement variables.
Le greffe du Tribunal de commerce de Paris
Le greffe parisien est réputé pour sa rigueur dans le contrôle des dossiers de dissolution-liquidation. Les motifs de rejet les plus fréquents portent sur des incohérences dans les dates, des absences de signatures, des erreurs dans le siège social mentionné ou des défauts de publicité légale. Un dossier rejeté impose de reprendre la procédure et d’effectuer de nouvelles publications.
Les journaux d’annonces légales parisiens
Plusieurs journaux d’annonces légales sont habilités à publier les annonces de dissolution et de clôture pour les sociétés ayant leur siège à Paris. Le coût des annonces est encadré réglementairement et varie chaque année. Les deux annonces (dissolution puis clôture) représentent un budget à anticiper dans le coût total de la fermeture.
L’accompagnement par une plateforme juridique
Face à la complexité administrative, de nombreux dirigeants parisiens choisissent de se faire accompagner par une plateforme de services juridiques. LegalCentre, plateforme de services juridiques basée au 33 rue de la Chaussée d’Antin dans le 9ᵉ arrondissement, accompagne les entrepreneurs dans leurs démarches de dissolution depuis plus de vingt et un ans, avec une expertise reconnue par 10 000 entreprises et une note de 5/5 sur Google.
Bon à savoir : LegalCentre est une plateforme de services juridiques et non un cabinet d’avocats. Pour les questions strictement juridiques nécessitant un avis personnalisé (contentieux, situations complexes, optimisation fiscale poussée), nous recommandons systématiquement de consulter un avocat ou un expert-comptable inscrit.
Démarrer ma liquidation SASU →
Les erreurs fréquentes à éviter
Plusieurs erreurs récurrentes peuvent retarder ou compromettre la dissolution-liquidation d’une SASU à Paris. Les identifier en amont permet de sécuriser le processus et de gagner un temps précieux. Voici les principales sources de difficultés observées dans la pratique.
Avantages dissolution SASU
- Procédure allégée par rapport à une SAS pluripersonnelle
- Décision unique de l’associé, sans AGE
- Possibilité de TUP si associé unique personne morale
- Liquidateur souvent l’associé lui-même (pas d’honoraires externes)
- Délais maîtrisables avec un dossier bien préparé
- Dématérialisation complète via le guichet unique INPI
- Disparition juridique définitive après radiation
Points de vigilance
- Greffe parisien exigeant sur la forme des actes
- Délais légaux à respecter scrupuleusement (publications, déclarations)
- Fiscalité du boni de liquidation à anticiper
- Régularisation TVA et IS de cessation
- Conservation des documents pendant dix ans après radiation
- Risque de requalification en cas de cessation des paiements
- Coordination avec expert-comptable fortement recommandée
Confondre TUP et dissolution classique
L’erreur la plus structurante consiste à appliquer la TUP à une SASU détenue par une personne physique. Cette confusion entraîne automatiquement le rejet du dossier et oblige à reprendre la procédure depuis le début. Vérifiez systématiquement la qualité de l’associé unique avant de choisir la voie procédurale.
Négliger la publicité légale
L’oubli ou le retard dans la publication au JAL est l’une des causes principales de rejet. La parution doit intervenir dans le mois suivant la décision et l’attestation de parution doit être jointe au dossier déposé au greffe.
Sous-estimer les obligations fiscales
De nombreux dirigeants oublient la déclaration de résultat de cessation dans les 60 jours, ou négligent la régularisation de la TVA. Ces omissions peuvent générer des pénalités fiscales significatives.
Liquider en cas de passif excédentaire
Si le passif excède l’actif, la liquidation amiable est juridiquement impossible. Il convient de déclarer la cessation des paiements et de saisir le tribunal pour ouvrir une procédure collective. Persister dans la voie amiable expose à des sanctions personnelles.
Obligation légale : En cas de cessation des paiements, le dirigeant dispose de 45 jours pour effectuer la déclaration auprès du Tribunal de commerce de Paris. Le non-respect de ce délai constitue une faute de gestion susceptible d’engager la responsabilité personnelle du dirigeant en cas de procédure ultérieure.
Finaliser ma SASU sereinement →
Questions fréquentes
Combien de temps faut-il pour dissoudre une SASU à Paris ?
La durée varie selon la complexité de la liquidation. Pour une SASU simple sans salariés ni actifs significatifs, le processus complet, de la décision initiale à la radiation effective, peut être bouclé en deux à trois mois. Pour des structures plus complexes avec des actifs immobiliers, des contentieux ou des salariés, les délais peuvent s’étendre sur six mois à un an. La qualité du dossier déposé au greffe parisien influe directement sur les délais de traitement.
La TUP est-elle possible pour ma SASU ?
La Transmission Universelle de Patrimoine fondée sur l’article 1844-5 alinéa 3 du Code civil n’est applicable que si l’associé unique de votre SASU est une personne morale (une autre société). Si vous êtes une personne physique détenant l’intégralité des actions de votre SASU, vous devez recourir à la dissolution-liquidation classique, avec désignation d’un liquidateur et opérations de liquidation.
Puis-je être moi-même le liquidateur de ma SASU ?
Oui, l’associé unique peut tout à fait se désigner comme liquidateur. Cette pratique est même très répandue dans les SASU, car elle évite les honoraires d’un tiers liquidateur et garantit une connaissance approfondie de la société. Vous disposerez alors des pouvoirs étendus du liquidateur pour mener à bien les opérations de cession d’actifs, d’apurement du passif et de clôture des comptes.
Que se passe-t-il si le passif excède l’actif de ma SASU ?
Si les dettes excèdent les actifs disponibles, la SASU se trouve en état de cessation des paiements. Dans ce cas, la liquidation amiable n’est plus juridiquement possible. Vous devez déclarer cette cessation auprès du Tribunal de commerce de Paris dans un délai de 45 jours, ce qui ouvrira une procédure de redressement ou de liquidation judiciaire. Persister dans une dissolution amiable serait constitutif d’une faute de gestion.
Comment est imposé le boni de liquidation ?
Pour un associé unique personne physique, le boni de liquidation est en principe imposé selon le régime des revenus de capitaux mobiliers. Il peut être soumis au prélèvement forfaitaire unique (PFU) ou, sur option globale, au barème progressif de l’impôt sur le revenu, sous réserve de modifications législatives en 2026. La consultation d’un expert-comptable est vivement recommandée pour optimiser cette fiscalité personnelle.
Dois-je conserver des documents après la radiation ?
Oui, malgré la disparition juridique de la SASU, certaines obligations subsistent. Les documents comptables, fiscaux et sociaux doivent être conservés pendant une durée variable selon leur nature, généralement dix ans pour les pièces comptables. Cette conservation est essentielle en cas de contrôle ultérieur de l’administration fiscale ou de litige résiduel.
Quel est le coût total d’une dissolution de SASU à Paris ?
Le coût total d’une dissolution-liquidation comprend plusieurs postes : les frais de publication dans deux journaux d’annonces légales (dissolution puis clôture), les frais de greffe pour les formalités d’inscription modificative et de radiation, l’éventuel accompagnement par un expert-comptable pour le bilan de cessation, et le cas échéant les honoraires d’un avocat. Pour obtenir un devis précis adapté à votre situation, nous vous invitons à consulter notre page tarifs ou à nous contacter directement.
Puis-je créer une nouvelle société après la dissolution de ma SASU ?
Absolument. Une fois la radiation prononcée, vous retrouvez une pleine liberté entrepreneuriale. Vous pouvez créer une nouvelle société, qu’il s’agisse d’une autre SASU, d’une SAS, d’une SARL ou de toute autre forme juridique. Aucune période de carence n’est imposée et la dissolution amiable de votre précédente SASU n’a pas d’incidence sur votre capacité à entreprendre à nouveau.
Conclusion : une dissolution maîtrisée pour repartir sereinement
Dissoudre une SASU à Paris en 2026 reste une démarche structurée qui exige rigueur et anticipation, mais qui bénéficie de la simplicité inhérente à la forme unipersonnelle. Que vous optiez pour la TUP (si votre associé unique est une personne morale) ou pour la dissolution-liquidation classique (associé personne physique), chaque étape doit être documentée avec précision pour éviter les écueils du greffe parisien.
Les implications fiscales, juridiques et sociales d’une fermeture méritent un accompagnement professionnel adapté. La consultation d’un expert-comptable pour le bilan de cessation, voire d’un avocat pour les situations complexes, sécurise le processus et optimise les conséquences personnelles pour le dirigeant. LegalCentre, plateforme de services juridiques forte de plus de 21 ans d’expérience et de la confiance de 10 000 entrepreneurs, peut vous accompagner dans cette transition.
Pour échanger sur votre situation particulière et obtenir un accompagnement personnalisé, n’hésitez pas à contacter nos équipes au +33 1 89 48 10 06 ou par e-mail à [email protected]. Nos bureaux parisiens sont situés au 33 rue de la Chaussée d’Antin, 75009 Paris, et nous vous accueillons du lundi au vendredi de 9h à 18h.
Nos tarifs LegalCentre
Voici nos tarifs officiels pour la fermeture d’entreprise (dissolution, liquidation, radiation).
| Forme juridique | Standard | FullPack 24H Chrono |
|---|---|---|
| SAS / SASU / SARL / EURL / SCI | 245 € | 345 € |
| Auto-entreprise | 55 € | 95 € |
Tous les prix sont indiqués HT. Les frais administratifs (greffe, annonce légale, BODACC, etc.) sont en sus selon le service. « 24H Chrono » correspond au délai de traitement du dossier par l’équipe LegalCentre, non compris le délai de délivrance du Kbis par le greffe.
Pour aller plus loin
Découvrez d’autres guides utiles sur le même sujet :
Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et informatif. Elles ne constituent en aucun cas un avis juridique personnalisé au sens de la loi n° 71-1130 du 31 décembre 1971. LegalCentre est une plateforme de services juridiques et non un cabinet d’avocats. Pour toute situation spécifique, nous vous recommandons de consulter un avocat, un expert-comptable ou un notaire qualifié. Données à jour en 2026 — sous réserve de modifications législatives.