
Vous voulez fermer votre SCI ? LegalCentre prépare les actes, publie les annonces légales et dépose le dossier pour vous. Le tarif est affiché avant tout paiement.
Fermer en ligneFermer sa SCI à Paris : Guide Complet et Simplifié 2026
Dissolution, liquidation et partage des biens immobiliers : maîtrisez chaque étape de la fermeture de votre Société Civile Immobilière à Paris, en toute sérénité juridique et fiscale.
Fermer une SCI à Paris constitue une démarche structurante, souvent plus complexe qu’il n’y paraît. Contrairement à une société commerciale classique, la Société Civile Immobilière obéit aux règles spécifiques du Code civil (articles 1832 et suivants, 1844-7 et 1844-8). La présence d’un patrimoine immobilier au bilan implique de nombreuses précautions : partage en nature ou cession, intervention du notaire, fiscalité des plus-values, droits de partage. Que votre SCI soit familiale, de gestion locative ou patrimoniale, sa fermeture mérite une approche méthodique et anticipée.
Ce guide rédigé par les experts de LegalCentre — plateforme parisienne de services juridiques basée 33 rue de la Chaussée d’Antin (75009) — vous accompagne pas à pas. Vous y trouverez la procédure complète, les écueils à éviter, les implications fiscales, ainsi que les bonnes pratiques pour une radiation de SCI maîtrisée auprès du Greffe du Tribunal de commerce de Paris.
À retenir : Fermer une SCI implique deux phases distinctes — la dissolution (décision des associés) et la liquidation (réalisation de l’actif et partage). La spécificité majeure réside dans le traitement des biens immobiliers : leur attribution ou leur cession nécessite l’intervention d’un notaire et entraîne des conséquences fiscales qu’il convient d’anticiper.
Sommaire
- Comprendre la SCI : rappels essentiels
- Pourquoi fermer une SCI à Paris ?
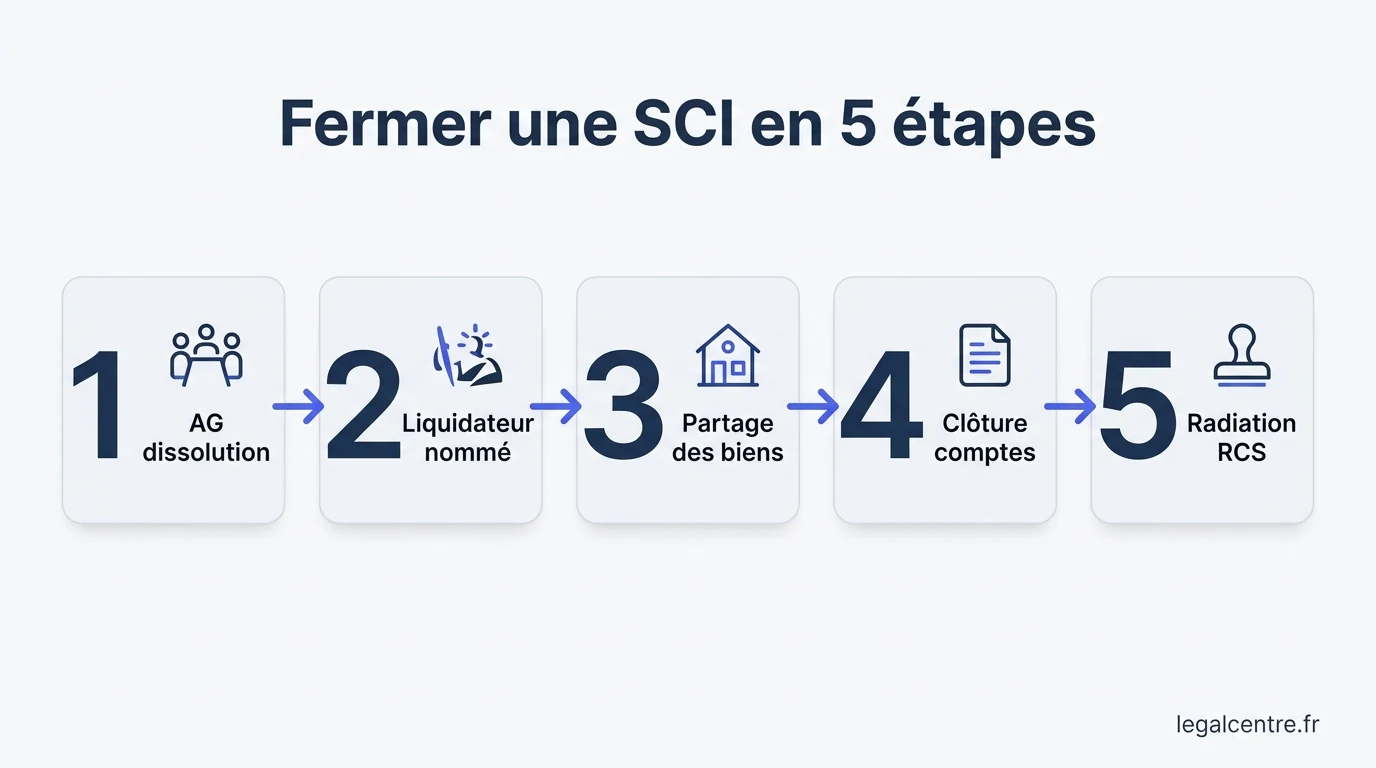
- Les 5 étapes de la fermeture d’une SCI
- Le partage des biens immobiliers
- Implications fiscales : plus-values et droits de partage
- SCI familiale : précautions particulières
- Avantages et points de vigilance
- Coût et délais à Paris
- FAQ : vos questions sur la fermeture de SCI
Comprendre la SCI : rappels essentiels avant la fermeture
La Société Civile Immobilière est, comme son nom l’indique, une société de nature civile et non commerciale. Régie par les articles 1832 et suivants du Code civil, elle a pour objet la propriété et la gestion d’un ou plusieurs biens immobiliers. Depuis la loi du 4 janvier 1978, toute SCI doit être immatriculée au Registre du Commerce et des Sociétés (RCS) — pour Paris, auprès du Greffe du Tribunal de commerce de Paris.
Le capital de la SCI est divisé en parts sociales (et non en actions), détenues par les associés. Cette structure offre une grande souplesse pour la transmission du patrimoine immobilier, mais elle implique également des règles spécifiques en matière de dissolution et de liquidation.
Bon à savoir : La SCI dispose de la personnalité morale dès son immatriculation au RCS. Tant que la procédure de radiation n’est pas finalisée, la société continue d’exister juridiquement et reste redevable de ses obligations déclaratives (comptables, fiscales, sociales le cas échéant).
Les principales formes de SCI
- SCI familiale : composée exclusivement de membres d’une même famille, souvent utilisée pour la gestion d’un patrimoine immobilier transmis ou acquis en commun.
- SCI de location : destinée à la mise en location de biens immobiliers (résidentiel ou commercial).
- SCI d’attribution : visant à attribuer la propriété divise des locaux à ses associés.
- SCI de construction-vente : forme plus rare, à objet temporaire.
La nature de la SCI peut influencer la stratégie de liquidation, en particulier pour le partage des biens immobiliers entre associés.
Pourquoi fermer une SCI à Paris ?
Les raisons conduisant à la fermeture d’une SCI à Paris sont multiples. Certaines relèvent de la volonté des associés, d’autres sont imposées par les circonstances ou par la loi.
Les motifs volontaires
- Vente du patrimoine immobilier : lorsque la SCI a vendu l’ensemble de ses biens, son objet devient sans réel intérêt.
- Mésentente entre associés : conflit familial ou désaccord sur la gestion qui rend la poursuite de la société difficile.
- Réorganisation patrimoniale : transmission anticipée, succession à venir, simplification de la structure.
- Évolution fiscale : changement de situation des associés rendant la structure SCI moins pertinente.
- Arrivée du terme statutaire : la durée maximale légale d’une SCI est fixée à 99 ans.
Les motifs subis ou légaux (article 1844-7 du Code civil)
- Réalisation ou extinction de l’objet social (ex. : tous les biens vendus, plus aucune activité).
- Annulation du contrat de société.
- Dissolution judiciaire pour justes motifs (mésentente paralysant le fonctionnement).
- Réunion de toutes les parts en une seule main pendant plus d’un an, sans régularisation.
Attention : La dissolution n’est jamais automatique. Même en cas de motif légal, les associés doivent formaliser la décision, accomplir les démarches de liquidation et procéder à la radiation. Tant que la SCI n’est pas radiée, elle conserve sa personnalité morale et ses obligations.
À Paris, les SCI parisiennes représentent une part significative des dossiers traités par le Greffe du Tribunal de commerce. Le caractère souvent patrimonial des biens (appartements haussmanniens, locaux commerciaux centraux, parkings) ajoute une dimension fiscale importante à anticiper.
Les 5 étapes de la fermeture d’une SCI
La procédure de fermeture d’une SCI se décompose en deux grandes phases — la dissolution puis la liquidation — qui s’organisent autour de cinq étapes pratiques. Chaque étape nécessite une formalisation rigoureuse pour garantir l’opposabilité aux tiers et éviter toute remise en cause ultérieure.
Convoquer l’assemblée générale
Le gérant convoque les associés en assemblée générale extraordinaire dans les conditions prévues par les statuts. La convocation doit mentionner l’ordre du jour incluant la dissolution anticipée. Les délais et formes (lettre recommandée, courriel, etc.) suivent strictement les statuts.
Voter la dissolution
L’assemblée vote la dissolution anticipée selon les règles de majorité fixées par les statuts. À défaut de stipulation, l’unanimité est requise (article 1836 du Code civil pour les modifications statutaires). Un procès-verbal d’assemblée doit être rédigé et signé.
Nommer le liquidateur
Les associés désignent un liquidateur (souvent le gérant lui-même, mais cela peut être un tiers). Ses pouvoirs et la durée de la liquidation (maximum 3 ans, prorogeable) sont fixés. La SCI prend alors la mention « société en liquidation » sur tous ses documents.
Procéder au partage immobilier
Le liquidateur réalise l’actif : vente des biens immobiliers ou attribution en nature aux associés. Cette étape requiert presque toujours l’intervention d’un notaire, seul compétent pour les actes translatifs de propriété immobilière. Les dettes sont apurées avant tout partage.
Clôturer et radier la SCI
Une assemblée de clôture approuve les comptes définitifs de liquidation et donne quitus au liquidateur. Le boni ou mali de liquidation est constaté. Le dossier de radiation est transmis au Greffe du Tribunal de commerce de Paris (formulaire M4, annonce légale, comptes définitifs). La SCI est alors radiée du RCS.
Les formalités administratives à ne pas oublier
Outre les étapes ci-dessus, plusieurs formalités d’information sont obligatoires :
- Publication d’une annonce légale de dissolution dans un journal d’annonces légales habilité dans le département du siège (à Paris : 75).
- Dépôt au Greffe du procès-verbal d’AG de dissolution, de la décision de nomination du liquidateur, et du formulaire M2.
- Publication d’une seconde annonce légale à la clôture de la liquidation.
- Dépôt final des comptes de liquidation, du PV de clôture et du formulaire M4 pour radiation.
Obligation légale : L’inscription modificative en cas de dissolution doit être effectuée dans le délai d’un mois suivant l’événement (article R. 123-66 du Code de commerce). Le non-respect peut entraîner des sanctions et des frais supplémentaires.
Le partage des biens immobiliers : cœur de la liquidation SCI
Le partage des biens immobiliers constitue la spécificité majeure de la liquidation d’une SCI par rapport à une société commerciale. Deux options principales s’offrent aux associés, chacune avec ses implications juridiques et fiscales.
Option 1 : la vente des biens immobiliers
Le liquidateur procède à la cession des immeubles à des tiers. Les fonds obtenus servent d’abord à apurer le passif (dettes, prêts, fiscalité), puis le solde — appelé boni de liquidation — est réparti entre les associés au prorata de leurs parts sociales.
Avantages : simplicité du partage en numéraire, valorisation au prix de marché, équité entre associés.
Inconvénients : potentielle imposition sur la plus-value immobilière au niveau de la SCI (selon son régime fiscal), délai de vente, frais d’agence éventuels.
Option 2 : l’attribution en nature aux associés
Plutôt que de vendre, les associés peuvent décider d’attribuer la propriété directe des biens à l’un d’eux ou à plusieurs en indivision. Cette opération constitue un partage au sens juridique et nécessite obligatoirement l’intervention d’un notaire.
Avantages : conservation du patrimoine dans le cercle familial ou des associés, pas de vente externe à organiser.
Inconvénients : calcul délicat des soultes en cas de déséquilibre, droits de partage applicables, fiscalité spécifique.
Bon à savoir : La compétence du notaire est exclusive pour tout acte translatif de propriété immobilière (vente, attribution, partage avec soulte). Aucune signature sous seing privé ne peut valablement transférer la propriété d’un immeuble. Anticipez donc les délais et les honoraires notariaux.
Préparer le partage immobilier →
Le rôle clé du notaire dans la liquidation SCI
Le notaire intervient à plusieurs titres :
- Rédaction de l’acte de vente ou de l’acte de partage.
- Publication aux services de la publicité foncière.
- Calcul et perception des droits d’enregistrement et droits de partage.
- Conseil patrimonial et fiscal sur l’opération.
- Coordination avec le service du cadastre.
Travailler en synergie avec un notaire dès le début de la procédure permet de sécuriser l’ensemble de la liquidation et d’optimiser les choix fiscaux.
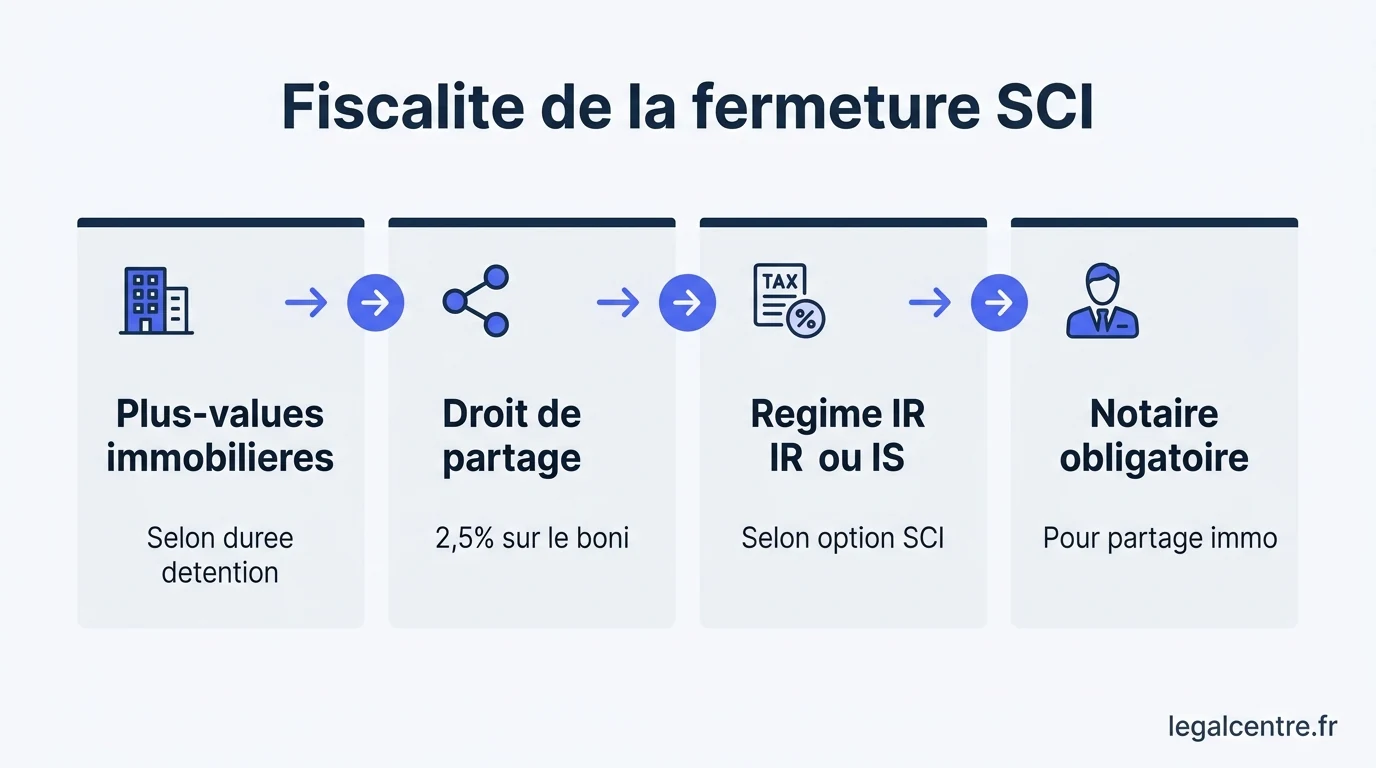
Implications fiscales : plus-values et droits de partage
La fiscalité de la fermeture d’une SCI dépend du régime fiscal de la société (impôt sur le revenu — IR — ou impôt sur les sociétés — IS) et de la nature de l’opération (vente externe, attribution, partage avec ou sans soulte).
SCI à l’impôt sur le revenu (IR)
Régime par défaut, la SCI est dite « translucide » fiscalement : ce sont les associés qui sont personnellement imposés sur les revenus et plus-values, au prorata de leurs parts.
- Plus-value immobilière des particuliers en cas de vente : régime des articles 150 U et suivants du CGI, avec abattements pour durée de détention pouvant aboutir à une exonération totale après plusieurs décennies.
- Imposition au prélèvement forfaitaire (taux en vigueur) plus prélèvements sociaux.
- Abattements possibles selon ancienneté et destination du bien.
SCI à l’impôt sur les sociétés (IS)
Régime applicable sur option ou de plein droit dans certains cas (location meublée habituelle).
- Plus-value professionnelle : calcul sur la base des amortissements pratiqués, ce qui aboutit souvent à une plus-value taxable plus élevée qu’en régime IR.
- Imposition au taux de l’IS au niveau de la société, puis fiscalité du boni de liquidation au niveau des associés.
- Régime souvent plus défavorable lors de la cession ou liquidation.
Attention : Le choix entre IR et IS pris à la création de la SCI a des conséquences durables. Avant toute fermeture, faites établir une simulation fiscale par votre expert-comptable ou notaire pour mesurer le coût net de la liquidation. Les écarts peuvent représenter des sommes importantes selon la valorisation des biens.
Les droits de partage
Le partage proprement dit (attribution des biens entre associés) déclenche l’application des droits de partage, calculés sur l’actif net partagé. Ces droits sont collectés par le notaire lors de l’acte de partage. Leur taux est fixé par le Code général des impôts et peut faire l’objet d’évolutions législatives — vérifiez le taux applicable à la date de l’opération.
À retenir : Avant de fermer votre SCI, modélisez la fiscalité totale : plus-values éventuelles + droits de partage + frais notariés + frais de liquidation. Cette vision globale conditionne souvent le choix entre vente externe et attribution en nature.
Demander un devis personnalisé →
 dissolution d’une SCI à Paris : plus-values et droits de partage” loading=”lazy” />
SCI familiale : précautions particulières lors de la fermeture
La SCI familiale représente la majorité des SCI parisiennes. Composée de parents, enfants, frères et sœurs, elle sert souvent à organiser la transmission d’un patrimoine immobilier (résidence principale, immeuble de rapport, locaux loués). Sa fermeture appelle des précautions spécifiques.
Les écueils relationnels
La dimension familiale peut compliquer la prise de décision. Certaines SCI sont fermées en contexte successoral, d’autres en cas de mésentente. Une médiation préalable peut s’avérer précieuse pour éviter une dissolution judiciaire (dispendieuse et longue).
Les enjeux successoraux
Si certains associés sont décédés, leurs parts ont été transmises aux héritiers. La fermeture de la SCI doit alors composer avec :
- L’identification précise de tous les associés actuels (héritiers compris).
- L’éventuelle indivision successorale sur certaines parts.
- La représentation des mineurs ou incapables (autorisations spécifiques).
- La coordination avec les notaires en charge des successions.
Les outils à privilégier
- Pacte de famille ou protocole d’accord pour formaliser la répartition.
- Évaluation indépendante des biens (notaire, expert immobilier).
- Anticipation fiscale via un expert-comptable.
- Recours à un médiateur en cas de désaccord initial.
Bon à savoir : Pour les SCI familiales, l’attribution en nature des biens à un ou plusieurs associés peut, dans certains cas, bénéficier de régimes de partage avantageux lorsque la cession s’effectue entre membres d’une même famille. Là encore, le notaire est l’interlocuteur incontournable pour optimiser l’opération.
Avantages et points de vigilance de la fermeture amiable
La fermeture amiable (par décision des associés) est largement préférable à la dissolution judiciaire. Voici un comparatif synthétique pour éclairer votre décision.
Avantages
- Maîtrise du calendrier et des modalités
- Coût globalement maîtrisé (pas de frais de procédure judiciaire)
- Préservation des relations entre associés
- Choix libre du liquidateur
- Optimisation fiscale possible avec conseil
- Possibilité d’attribution en nature aux associés
- Confidentialité accrue
Points de vigilance
- Complexité du partage immobilier (notaire obligatoire)
- Fiscalité potentiellement lourde (plus-values, droits)
- Délais incompressibles liés aux annonces et au Greffe
- Nécessité d’apurer tout le passif avant partage
- Risque de mésentente paralysant les décisions
- Obligation de respect strict des statuts
- Vigilance sur les règles successorales
Bien préparée, la fermeture amiable d’une SCI est une opération sécurisée. Mal anticipée, elle peut générer des contentieux, des redressements fiscaux et des tensions familiales durables.
Coût et délais à Paris : ce qu’il faut anticiper
Sans prétendre donner des chiffres précis (qui varient selon votre situation, le patrimoine, le prestataire et les barèmes en vigueur), voici les postes de coût à anticiper pour une fermeture de SCI à Paris :
Les principaux postes de coût
- Honoraires juridiques (rédaction PV, formalités) : variables selon la complexité.
- Annonces légales : deux publications obligatoires (dissolution + clôture).
- Frais de Greffe du Tribunal de commerce de Paris pour les inscriptions modificatives et la radiation.
- Honoraires du notaire pour les actes de vente, partage ou attribution.
- Droits d’enregistrement et droits de partage.
- Fiscalité des plus-values, le cas échéant.
- Honoraires d’expert-comptable pour les comptes de liquidation.
Les délais réalistes
De la décision initiale à la radiation finale, comptez généralement plusieurs mois. Les délais dépendent fortement de :
- La rapidité de réalisation des biens (vente immobilière à Paris : variable selon le marché).
- Le délai de purge du passif et des oppositions des créanciers.
- Le calendrier du notaire pour les actes immobiliers.
- Les délais administratifs du Greffe et de la publicité foncière.
Avantage : En vous appuyant sur une plateforme spécialisée comme LegalCentre, vous bénéficiez d’un accompagnement structuré qui sécurise chaque étape, identifie les écueils en amont et coordonne les intervenants (avocat, notaire, expert-comptable). Plus de 10 000 entreprises nous ont déjà fait confiance, avec une note Google de 5/5 et 21 ans d’expérience.
Le rôle de LegalCentre dans votre projet de fermeture SCI
LegalCentre est une plateforme parisienne de services juridiques (et non un cabinet d’avocats) située au cœur du 9ᵉ arrondissement, au 33 rue de la Chaussée d’Antin. Notre équipe accompagne les dirigeants et associés dans toutes les étapes de la vie de leur société : création, modification, domiciliation et — naturellement — dissolution et liquidation.
Pour la fermeture de votre SCI, nous intervenons sur :
- L’analyse préalable de votre situation et de vos statuts.
- La rédaction des procès-verbaux d’assemblée et la coordination des décisions.
- La préparation et le dépôt des dossiers au Greffe du Tribunal de commerce de Paris.
- La rédaction et la publication des annonces légales obligatoires.
- La mise en relation avec un notaire qualifié pour le partage immobilier.
- La coordination avec votre expert-comptable pour les comptes de liquidation.
- Le suivi jusqu’à la radiation effective de la SCI.
Notre objectif : vous offrir une fermeture sécurisée, transparente et maîtrisée, en évitant les pièges procéduraux et en optimisant le calendrier global.
Bonnes pratiques avant de lancer la fermeture
Avant même de convoquer la première assemblée, plusieurs vérifications s’imposent :
- Relire attentivement les statuts : règles de majorité, désignation du liquidateur, modalités de partage prévues.
- Faire le point sur le passif : prêts en cours, dettes fiscales, charges courantes, baux à respecter.
- Évaluer les biens immobiliers : faire réaliser une évaluation indépendante (notaire, expert) pour fixer une base de partage objective.
- Vérifier la situation fiscale : exercices déclarés, régime IR/IS, déficits éventuels.
- Recenser tous les associés actuels, y compris ceux issus de successions ou cessions.
- Anticiper la fiscalité : simulation des plus-values et droits de partage.
- Prévoir un calendrier réaliste intégrant les délais de vente, d’annonces et de Greffe.
À retenir : Une fermeture de SCI bien préparée prend plusieurs mois mais évite des années de complications. Investissez du temps dans la phase préparatoire : c’est le meilleur moyen d’éviter contentieux, redressements fiscaux et tensions entre associés.
Activer la procédure amiable →
Cas particuliers à connaître
SCI sans activité ni patrimoine
Lorsqu’une SCI est devenue « coquille vide » (plus de biens, plus d’activité), la procédure se simplifie : pas de partage immobilier, pas de plus-values immobilières à déclarer. Seul le boni ou mali de liquidation comptable est constaté. Les formalités de dissolution-liquidation restent toutefois obligatoires.
SCI avec un seul bien à attribuer
Si la SCI ne détient qu’un seul immeuble et que les associés souhaitent le conserver à plusieurs, l’attribution en indivision est possible, mais elle créera une indivision post-liquidation soumise au régime de droit commun (Code civil, articles 815 et suivants). Réfléchissez à l’opportunité de cette indivision avant de l’instaurer.
SCI avec dettes supérieures à l’actif
Si le passif excède l’actif, on parle de mali de liquidation. Les associés sont alors tenus aux dettes au prorata de leurs parts (sauf clause contraire des statuts) et de manière indéfinie — c’est l’une des particularités majeures de la SCI par rapport à une SARL ou une SAS. Une vigilance renforcée s’impose dans ce cas.
Attention : Contrairement aux sociétés commerciales à responsabilité limitée, les associés d’une SCI sont indéfiniment responsables du passif social, à proportion de leurs parts. Cette responsabilité subsiste même après la liquidation pour les dettes nées avant la radiation.
SCI en cessation des paiements
Si la SCI ne peut plus faire face à son passif exigible avec son actif disponible, une procédure collective (sauvegarde, redressement, liquidation judiciaire) peut être ouverte. La fermeture amiable n’est plus possible : la procédure est alors prise en main par le tribunal et un mandataire judiciaire.
Démarrer mon dossier complet →
FAQ : vos questions sur la fermeture de SCI à Paris
Peut-on fermer une SCI sans l’accord de tous les associés ?
Cela dépend de la rédaction des statuts. À défaut de stipulation particulière, la dissolution anticipée d’une SCI suppose en principe l’unanimité des associés. Toutefois, certains statuts prévoient une majorité qualifiée. En cas de blocage persistant, une dissolution judiciaire pour justes motifs (article 1844-7 5° du Code civil) peut être envisagée, mais elle est longue, coûteuse et conflictuelle. Une médiation amiable est presque toujours préférable.
Faut-il obligatoirement passer par un notaire pour fermer une SCI ?
Le notaire est obligatoire dès lors qu’il faut transférer la propriété d’un bien immobilier — par vente, attribution ou partage avec soulte. Si la SCI a déjà vendu tous ses biens avant la dissolution, l’intervention notariale n’est pas nécessaire pour le seul partage du numéraire. Toutefois, son conseil patrimonial reste précieux pour anticiper la fiscalité. Pour toute SCI détenant encore des immeubles, le notaire est incontournable.
Quelle est la différence entre dissolution et liquidation d’une SCI ?
La dissolution est la décision juridique de mettre fin à la société : elle marque l’arrêt de l’activité statutaire et l’entrée dans une phase transitoire. La liquidation est l’ensemble des opérations qui suivent : réalisation de l’actif, apurement du passif, partage de l’éventuel boni. La radiation au RCS clôture définitivement l’existence de la SCI. Ces étapes sont successives et toutes nécessaires.
Combien de temps faut-il pour fermer une SCI à Paris ?
Les délais varient considérablement selon les biens à céder ou à partager, la rapidité du marché immobilier parisien et la coordination des intervenants. Comptez en général plusieurs mois, parfois davantage pour les SCI à patrimoine important. La phase la plus longue est souvent la réalisation des biens immobiliers (vente externe ou organisation du partage notarié). Une bonne anticipation permet de réduire les délais administratifs.
Quels sont les frais à prévoir pour fermer une SCI ?
Les frais cumulent plusieurs postes : annonces légales (deux publications), frais de Greffe du Tribunal de commerce, honoraires juridiques, honoraires de notaire (incontournables pour le partage immobilier), droits d’enregistrement et de partage, fiscalité éventuelle des plus-values. Les montants dépendent de la valeur des biens et du régime fiscal de la SCI. Un devis personnalisé est indispensable pour avoir une vision claire du coût global.
Que devient le boni de liquidation d’une SCI ?
Le boni de liquidation correspond au surplus d’actif net après apurement du passif. Il est partagé entre les associés au prorata de leurs parts (ou selon les modalités prévues par les statuts). Au plan fiscal, le boni est généralement assimilé à une distribution et peut être imposé chez les associés selon leur situation et le régime de la SCI. Une simulation préalable avec un expert-comptable est vivement recommandée.
Une SCI familiale peut-elle attribuer un bien à un seul associé ?
Oui, c’est l’un des grands intérêts de la liquidation d’une SCI familiale. Le partage peut être déséquilibré : un bien est attribué à un associé, qui verse une soulte aux autres pour compenser. L’opération doit être actée chez un notaire et entraîne des droits de partage spécifiques. C’est un outil patrimonial puissant pour organiser la transmission, à condition d’être bien conseillé sur les aspects fiscaux et successoraux.
LegalCentre peut-il s’occuper de toute la procédure ?
LegalCentre coordonne l’ensemble de votre projet de fermeture : analyse des statuts, rédaction des actes, formalités d’annonces légales, dépôts au Greffe, suivi jusqu’à radiation. Pour le partage immobilier, nous travaillons en synergie avec un notaire de votre choix ou de notre réseau. Notre rôle est de centraliser, sécuriser et accélérer la procédure pour vous éviter les écueils administratifs et juridiques.
Finaliser la liquidation immobilière →
Conclusion : fermer sa SCI à Paris en toute sérénité
Fermer une SCI à Paris est une opération exigeante qui combine droit des sociétés civiles, droit immobilier, droit fiscal et parfois droit successoral. Les enjeux patrimoniaux sont souvent substantiels et les implications financières durables. C’est pourquoi il est essentiel de s’entourer dès le départ des bons interlocuteurs : plateforme juridique pour l’orchestration, notaire pour le partage immobilier, expert-comptable pour la fiscalité.
En suivant rigoureusement les cinq étapes — convocation, vote, nomination du liquidateur, partage immobilier, clôture et radiation — et en anticipant les implications fiscales, vous transformez ce qui peut sembler un labyrinthe administratif en un processus maîtrisé. LegalCentre, plateforme parisienne de services juridiques, met à votre disposition 21 ans d’expérience, plus de 10 000 entreprises accompagnées et une note Google de 5/5 pour faire de votre fermeture de SCI une étape sereine.
Que votre SCI soit familiale, patrimoniale ou de gestion locative, chaque dossier mérite une analyse personnalisée. N’attendez pas que les complications surviennent : l’anticipation est la meilleure alliée d’une liquidation réussie.
Nos tarifs LegalCentre
Voici nos tarifs officiels pour la fermeture d’entreprise (dissolution, liquidation, radiation).
| Forme juridique | Standard | FullPack 24H Chrono |
|---|---|---|
| SAS / SASU / SARL / EURL / SCI | 245 € | 345 € |
| Auto-entreprise | 55 € | 95 € |
Tous les prix sont indiqués HT. Les frais administratifs (greffe, annonce légale, BODACC, etc.) sont en sus selon le service. « 24H Chrono » correspond au délai de traitement du dossier par l’équipe LegalCentre, non compris le délai de délivrance du Kbis par le greffe.
Pour aller plus loin
Découvrez d’autres guides utiles sur le même sujet :
Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et informatif. Elles ne constituent en aucun cas un avis juridique personnalisé au sens de la loi n° 71-1130 du 31 décembre 1971. LegalCentre est une plateforme de services juridiques et non un cabinet d’avocats. Pour toute situation spécifique, nous vous recommandons de consulter un avocat, un expert-comptable ou un notaire qualifié. Données à jour en 2026 — sous réserve de modifications législatives.
Fermez votre SCI avec LegalCentre
- Actes de dissolution et de liquidation rédigés pour vous, vous n’avez qu’à signer
- Annonces légales et dépôt au guichet unique pris en charge
- Suivi jusqu’à la radiation et remise des justificatifs