
Vous voulez fermer votre société ? LegalCentre prépare les actes, publie les annonces légales et dépose le dossier pour vous. Le tarif est affiché avant tout paiement.
Fermer en ligne
Liquidation Amiable à Paris : Le Parcours en 5 Étapes pour Clôturer Sereinement Votre Société
Décidée par les associés et non par le tribunal, la liquidation amiable permet de mettre fin à une société viable, sans cessation des paiements, en respectant un calendrier précis. Ce guide 2026 détaille les conditions préalables, les cinq étapes obligatoires, le rôle du liquidateur, les délais, la fiscalité du boni et les écarts avec la liquidation judiciaire.
Lancer ma liquidation amiable →
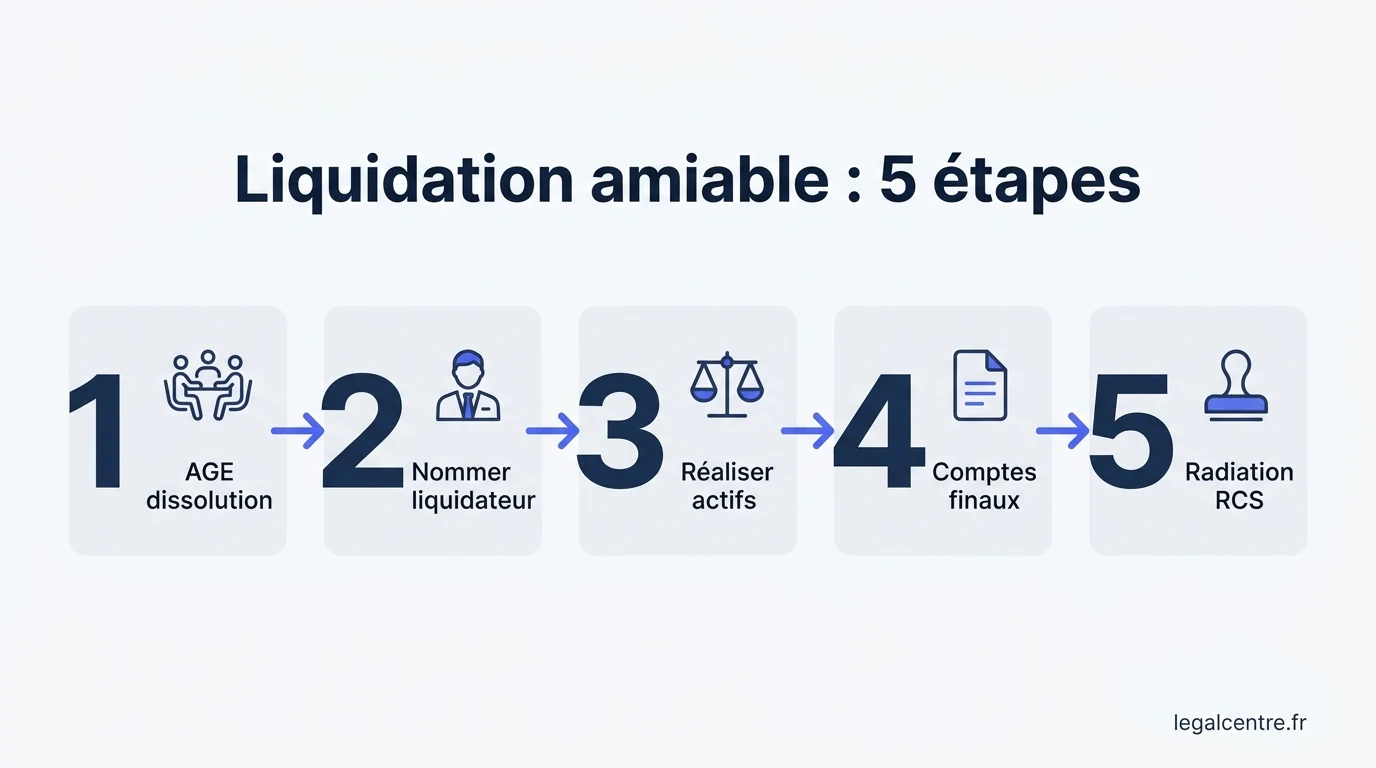
En bref : La liquidation amiable est la phase qui suit la dissolution volontaire d’une société : les associés ont décidé de mettre fin à l’entreprise sans qu’il y ait cessation de paiements. Elle suit cinq étapes : tenue de l’AGE de dissolution, nomination d’un liquidateur, réalisation des actifs, établissement des comptes définitifs et radiation au RCS. Le mandat du liquidateur est limité à 3 ans (article L. 237-21 du Code de commerce).
Sommaire
- Qu’est-ce que la liquidation amiable d’une société à Paris ?
- Quelles sont les conditions préalables à la liquidation amiable ?
- Quelles sont les 5 étapes détaillées de la procédure ?
- Quel est le rôle du liquidateur amiable ?
- Quels sont les délais et les coûts d’une liquidation amiable ?
- Comment est imposé le boni de liquidation ?
- Liquidation amiable ou liquidation judiciaire : comment choisir ?
- Comment LegalCentre accompagne les dirigeants à Paris
- Questions fréquentes
Qu’est-ce que la liquidation amiable d’une société à Paris ?
La liquidation amiable, également appelée « liquidation volontaire » ou « liquidation conventionnelle », désigne l’ensemble des opérations qui suivent la dissolution anticipée d’une société décidée par ses associés. Encadrée par les articles L. 237-1 et suivants du Code de commerce et par les articles 1844-7 et suivants du Code civil, elle vise à réaliser l’actif, à apurer le passif et à répartir le solde éventuel entre les associés (le boni de liquidation).
À Paris, cette procédure concerne toutes les formes sociales : SARL, EURL, SAS, SASU, SCI, SA, sociétés civiles. La distinction avec la liquidation judiciaire est essentielle : la liquidation amiable suppose une société encore solvable, capable de régler l’intégralité de ses dettes. Si tel n’est pas le cas, le dirigeant doit déclarer la cessation des paiements et la procédure bascule vers une liquidation judiciaire prononcée par le Tribunal de commerce.
Vous connaissez déjà la forme de votre société ? Accédez directement à la page la plus proche de votre besoin : dissolution SARL, dissolution EURL, dissolution SAS, dissolution SASU ou dissolution SCI. Vous pouvez aussi revenir vers notre page générale dissolution et liquidation pour comparer les démarches.
Bon à savoir : dissolution et liquidation sont deux étapes distinctes mais liées. La dissolution est la décision juridique de mettre fin à la société ; la liquidation est l’exécution matérielle de cette décision (réalisation des actifs, paiement des dettes, répartition du solde). Les deux peuvent être actées le même jour pour les sociétés sans activité ni passif (procédure simplifiée).
5 étapes
De l’AGE de dissolution à la radiation au RCS
3 ans maximum
Durée légale du mandat du liquidateur (art. L. 237-21)
Associés
Décident à l’unanimité ou à la majorité prévue par les statuts
Radiation
Acte final qui fait disparaître la personnalité morale
La procédure de liquidation amiable est réservée aux sociétés qui ne sont pas en état de cessation des paiements. Si la trésorerie ne couvre plus le passif exigible, le recours à la voie amiable est interdit : le dirigeant doit, dans les 45 jours, déposer une déclaration de cessation des paiements auprès du Tribunal de commerce de Paris (article L. 631-4 du Code de commerce).
Quelles sont les conditions préalables à la liquidation amiable ?
Avant d’engager une liquidation amiable à Paris, plusieurs conditions cumulatives doivent être réunies. Leur vérification conditionne la validité de la procédure et protège le dirigeant d’éventuelles mises en cause ultérieures.
Conditions préalables à vérifier avant la dissolution
- Absence de cessation des paiements : l’actif disponible couvre intégralement le passif exigible.
- Décision des associés : l’unanimité ou la majorité statutaire est réunie pour acter la dissolution anticipée.
- Comptes à jour : les exercices clos doivent avoir été approuvés, déposés et fiscalement déclarés.
- Obligations fiscales et sociales soldées : TVA, IS, CFE, cotisations URSSAF à jour ou provisionnées.
- Statuts compatibles : vérifier les clauses statutaires relatives à la dissolution et au quorum.
- Pouvoirs du dirigeant : convocation régulière de l’AGE et respect des délais statutaires.
La cessation des paiements est la pierre angulaire de la distinction entre les deux voies de liquidation. Une société qui ne peut plus faire face à ses échéances doit obligatoirement emprunter la voie judiciaire. À l’inverse, une société rentable, sous-exploitée ou simplement arrivée au terme de son cycle peut être liquidée à l’amiable sans intervention judiciaire.
Attention : engager une liquidation amiable alors que la société est en cessation des paiements expose le dirigeant à des sanctions personnelles : action en comblement de passif, interdiction de gérer, voire faillite personnelle (articles L. 651-1 et suivants du Code de commerce). L’analyse de la trésorerie en amont est indispensable.
Le quorum et la majorité requis varient selon la forme sociale. En SARL, la dissolution anticipée requiert la majorité des associés représentant au moins les trois quarts des parts sociales (article L. 223-30 du Code de commerce). En SAS et SASU, ce sont les statuts qui fixent les règles. En SCI, la décision se prend en principe à l’unanimité, sauf clause contraire. Pour une SASU ou EURL, l’associé unique décide seul.
En pratique à Paris, il est conseillé de réaliser un audit préalable de la situation financière : bilan provisoire, état des créances et des dettes, situation fiscale et sociale, contrats en cours. Cet audit sécurise la décision et anticipe les éventuelles difficultés de la liquidation.
Quelles sont les 5 étapes détaillées de la procédure ?
La liquidation amiable suit une chronologie rigoureuse, dont le non-respect peut entraîner la nullité de la procédure. Voici les cinq étapes successives, du vote des associés à la radiation au Registre du commerce et des sociétés (RCS).
Tenue de l’assemblée générale extraordinaire (AGE) de dissolution
Le dirigeant convoque les associés en AGE pour voter la dissolution anticipée. Le procès-verbal acte la dissolution, désigne le ou les liquidateurs, fixe leurs pouvoirs et leur rémunération éventuelle. Cette décision met fin à l’activité commerciale : la société entre en phase de liquidation et doit ajouter la mention « société en liquidation » sur tous ses documents officiels (article L. 237-2 du Code de commerce).
Publication de l’annonce légale et formalités au greffe
Dans le mois suivant l’AGE, une annonce légale de dissolution doit être publiée dans un journal habilité du département du siège (à Paris : 75). Le liquidateur dépose ensuite le dossier de dissolution sur le guichet unique INPI / formalites.entreprises.gouv.fr : PV d’AGE, statuts mis à jour, attestation de parution, déclaration sur l’honneur du liquidateur. Le greffe inscrit la mention « en liquidation » au RCS.
Réalisation des actifs et apurement du passif
Le liquidateur procède à la vente des actifs (stocks, matériel, créances clients, immobilier), au recouvrement des sommes dues à la société et au paiement des dettes (fournisseurs, fiscales, sociales, salariales). Il établit un inventaire des biens et tient une comptabilité distincte. Cette phase peut durer de quelques semaines à plusieurs mois selon la complexité du patrimoine.
Établissement des comptes définitifs de liquidation
Une fois les opérations achevées, le liquidateur établit les comptes définitifs de liquidation : bilan de clôture, compte de résultat, rapport de gestion. Il convoque une seconde AGE (dite « AGE de clôture ») pour approuver ces comptes, constater la clôture des opérations, donner quitus au liquidateur et statuer sur la répartition du boni ou la prise en charge du mali.
Radiation au RCS et disparition de la personnalité morale
Une seconde annonce légale de clôture est publiée. Le liquidateur dépose le dossier final au greffe via le guichet unique INPI : PV d’AGE de clôture, comptes définitifs, attestation de parution. Le greffe procède à la radiation de la société au RCS. À compter de cette radiation, la société perd sa personnalité morale et cesse juridiquement d’exister.
Entre la dissolution et la radiation, la société conserve sa personnalité morale « pour les besoins de la liquidation » (article L. 237-2 du Code de commerce). Elle peut donc être assignée, recevoir des paiements, signer des actes, mais uniquement pour les actes utiles à la liquidation.
Procédure simplifiée : si la société n’a ni actif à réaliser ni passif à apurer (par exemple une société en sommeil), dissolution et liquidation peuvent être actées le même jour, en une seule AGE et un seul dépôt au greffe. Cette voie réduit fortement les délais et les coûts.
Quel est le rôle du liquidateur amiable ?
Le liquidateur est la personne désignée par les associés (ou, à défaut, par décision de justice) pour mener à bien les opérations de liquidation. Il peut s’agir du dirigeant en exercice, d’un associé, d’un tiers de confiance ou d’un professionnel (mandataire, avocat, expert-comptable). Son mandat est strictement limité.
Durée du mandat : l’article L. 237-21 du Code de commerce limite la durée du mandat de liquidateur à trois ans maximum. À l’expiration de ce délai, si la liquidation n’est pas clôturée, le ministère public ou tout intéressé peut saisir le tribunal pour prononcer la clôture forcée.
Le liquidateur dispose des pouvoirs les plus étendus pour réaliser les actifs et apurer le passif, sauf restrictions prévues par les statuts ou la décision de nomination. Concrètement, il :
- représente la société dans tous les actes (signature, ester en justice, négociation) ;
- réalise les actifs (vente des biens, recouvrement des créances) ;
- règle les créanciers selon l’ordre des privilèges ;
- tient la comptabilité de la liquidation et prépare les déclarations fiscales (cessation d’activité) ;
- convoque l’AGE de clôture et établit les comptes définitifs ;
- répartit le boni ou constate le mali.
Le liquidateur engage sa responsabilité civile et pénale en cas de manquement (article L. 237-12 du Code de commerce). Il doit notamment veiller à ne pas privilégier abusivement certains créanciers, à respecter l’ordre légal des paiements et à préserver les intérêts des associés minoritaires. Une assurance de responsabilité civile est vivement recommandée.
Obligation légale : le liquidateur doit, dans les six mois de sa nomination, dresser un inventaire de l’actif et du passif (article L. 237-25 du Code de commerce). Il doit également rendre compte annuellement de sa mission aux associés.
À Paris, beaucoup de dirigeants choisissent d’être eux-mêmes liquidateurs amiables, surtout pour les structures simples (SASU, SCI familiale, EURL en sommeil). Pour les sociétés plus complexes, le recours à un liquidateur professionnel ou à un accompagnement spécialisé sécurise la procédure et libère le dirigeant des contraintes opérationnelles.
Quels sont les délais et les coûts d’une liquidation amiable ?
Le coût total d’une liquidation amiable se décompose en deux blocs distincts : les frais de prestation (rédaction des actes, accompagnement, dépôt au greffe) et les frais administratifs incompressibles (greffe, annonces légales, fiscalité). À Paris en 2026, voici les principaux postes à anticiper.
| Poste de coût | Nature | Ordre de grandeur (2026) |
|---|---|---|
| Forfait LegalCentre — Standard | Rédaction PV, dépôt dossier, accompagnement | 245 € HT (frais admin en sus) |
| Forfait LegalCentre — FullPack 24H Chrono | Traitement prioritaire par l’équipe LegalCentre | 345 € HT (frais admin en sus) |
| Annonce légale de dissolution | Frais administratif (presse habilitée 75) | Forfait réglementé — voir service-public.fr |
| Annonce légale de clôture | Frais administratif (presse habilitée 75) | Forfait réglementé |
| Émoluments du greffe (dissolution) | Frais administratif | Tarifs publiés par infogreffe.fr |
| Émoluments du greffe (radiation) | Frais administratif | Tarifs publiés par infogreffe.fr |
| Droit d’enregistrement boni | Fiscalité — partage de l’actif | 2,5 % du boni (art. 746 CGI) |
Bon à savoir : les forfaits LegalCentre 245 € (Standard) et 345 € (FullPack 24H Chrono) couvrent la prestation juridique. Les frais de greffe, les annonces légales et les droits d’enregistrement restent à la charge de la société et sont facturés en sus, à coût réel et sans marge.
Côté délais, la liquidation amiable prend généralement entre 2 et 6 mois, voire jusqu’à 1 an pour les structures complexes. Le calendrier dépend de la rapidité de réalisation des actifs, du nombre de créanciers à régler et des délais administratifs (publication, dépôt au greffe). Les principales étapes calendaires sont les suivantes :
- AGE de dissolution : J = 0
- Publication annonce légale dissolution : dans le mois (J+30)
- Dépôt dossier au greffe et inscription « en liquidation » : J+30 à J+45
- Réalisation actifs et apurement passif : J+30 à J+150 (variable)
- AGE de clôture et comptes définitifs : après finalisation
- Publication annonce de clôture + radiation au RCS : dans le mois suivant l’AGE
Attention aux délais administratifs : les délais de traitement par le greffe du Tribunal de commerce de Paris et par les organismes tiers (impôts, URSSAF) sont indépendants du calendrier LegalCentre. Le forfait « FullPack 24H Chrono » concerne uniquement le traitement de votre dossier par l’équipe LegalCentre, hors délai du greffe.
Comparer amiable vs judiciaire →
Comment est imposé le boni de liquidation ?
Le boni de liquidation est la somme qui revient aux associés après réalisation de l’actif et apurement du passif, déduction faite du capital social remboursé. C’est, schématiquement, le bénéfice résiduel généré par la dissolution. Son imposition obéit à deux régimes distincts : les droits d’enregistrement (au niveau de la société) et l’impôt sur le revenu ou l’IS (au niveau des associés).
Calcul du boni : Boni = (actif net après liquidation) − (capital social initialement libéré). En cas de résultat négatif, on parle de « mali de liquidation » — il n’y a alors ni droit ni impôt à acquitter sur la répartition.
Au titre des droits d’enregistrement, le partage de l’actif net entre les associés est soumis à un droit de partage de 2,5 % calculé sur le boni (article 746 du Code général des impôts). Ce droit est dû par la société et acquitté lors de l’enregistrement du PV de clôture.
Au niveau des associés, le boni perçu est ensuite imposé :
- Personne physique : la part revenant à un associé personne physique est traitée comme un revenu distribué et soumise au prélèvement forfaitaire unique (PFU) de 30 % (12,8 % d’IR + 17,2 % de prélèvements sociaux), sauf option pour le barème progressif de l’IR.
- Personne morale soumise à l’IS : le boni est assimilé à un dividende et bénéficie, sous conditions, du régime mère-fille (article 216 du CGI), avec une quote-part de frais et charges de 5 %.
- SCI à l’IR : le boni est imposé entre les mains des associés selon le régime fiscal de la SCI (revenus fonciers, plus-values immobilières).
Mali de liquidation : si l’actif final est inférieur au capital initialement libéré, les associés subissent une perte. Cette moins-value peut être déductible dans certains cas (notamment pour les associés détenant les titres en compte de résultat ou bénéficiant du régime des plus-values privées). La situation justifie une analyse personnalisée avec un avocat fiscaliste ou un expert-comptable.
La fiscalité de la liquidation est un sujet technique qui mérite un éclairage personnalisé. LegalCentre vous accompagne sur les formalités juridiques (rédaction des actes, dépôt au greffe), mais l’optimisation fiscale relève de votre expert-comptable ou de votre conseil fiscaliste.
Liquidation amiable ou liquidation judiciaire : comment choisir ?
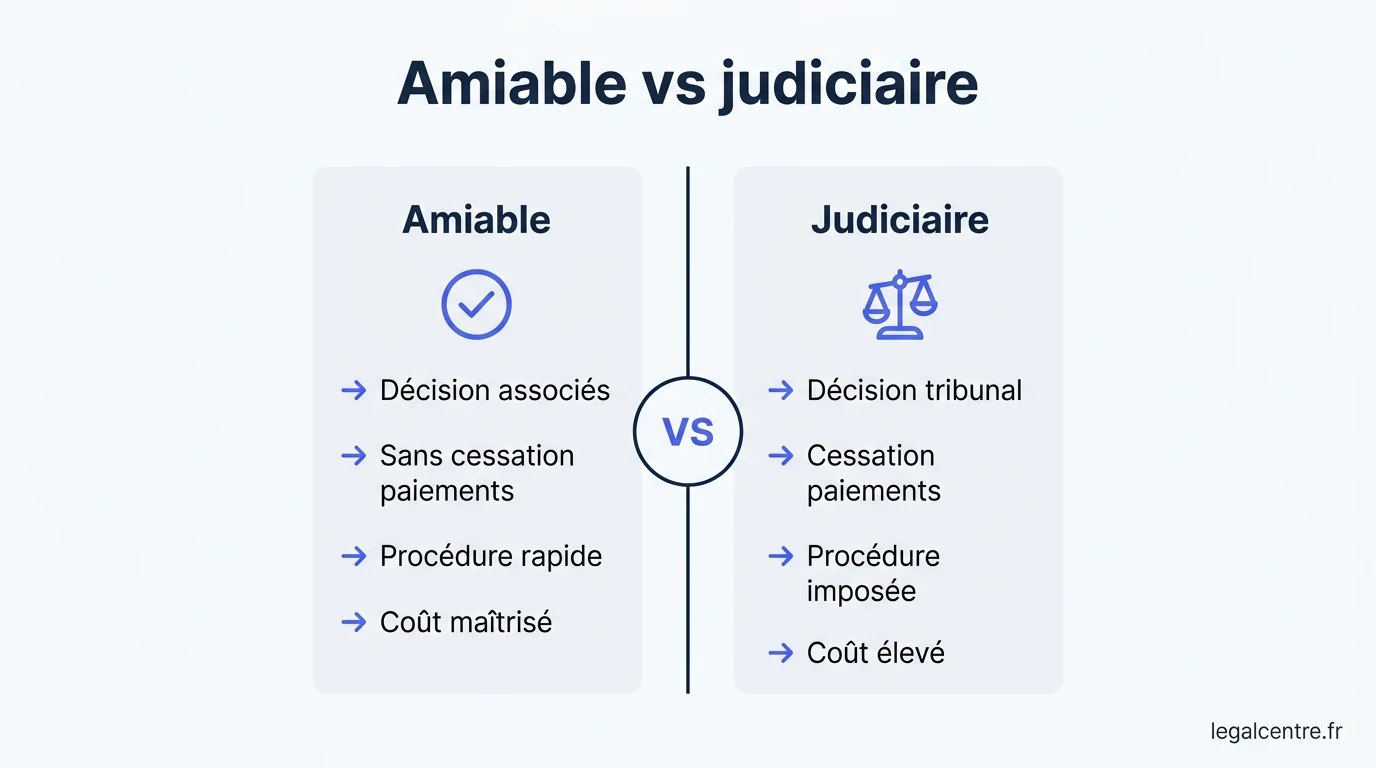
Le choix entre les deux voies de liquidation n’en est pas vraiment un : il dépend exclusivement de la situation financière de la société. La voie amiable est réservée aux entreprises solvables, la voie judiciaire est imposée dès qu’il y a cessation des paiements.
Liquidation amiable
- Décidée par les associés (volontaire)
- Société solvable, hors cessation des paiements
- Pas d’intervention du tribunal
- Liquidateur désigné par les associés
- Mandat limité à 3 ans (art. L. 237-21)
- Coût maîtrisé et prévisible
- Délais courts (2 à 6 mois en moyenne)
- Boni de liquidation possible pour les associés
- Image préservée auprès des partenaires
Liquidation judiciaire
- Prononcée par le Tribunal de commerce
- Société en cessation des paiements
- Procédure collective sous contrôle judiciaire
- Mandataire judiciaire imposé
- Conséquences personnelles possibles pour le dirigeant
- Coûts à la charge de la procédure
- Délais longs (souvent > 1 an)
- Aucun boni — apurement du passif prioritaire
- Publication BODACC, impact réputationnel
Comprendre les avantages et les points de vigilance de chaque voie aide à anticiper la procédure et à mobiliser les bons interlocuteurs au bon moment.
Avantages de la liquidation amiable
- Maîtrise du calendrier par les associés
- Coût globalement plus modéré et prévisible
- Boni de liquidation potentiel pour les associés
- Image préservée (pas de publication BODACC « collective »)
- Liberté dans le choix du liquidateur
- Souplesse dans la réalisation des actifs
- Possibilité de procédure simplifiée pour les sociétés sans activité
Points de vigilance
- Interdiction stricte en cas de cessation des paiements
- Responsabilité personnelle du liquidateur en cas de manquement
- Obligation de respecter l’ordre des paiements aux créanciers
- Délai de 45 jours pour basculer en procédure judiciaire si la trésorerie se dégrade
- Fiscalité du boni à anticiper
- Mandat du liquidateur limité à 3 ans
- Audit préalable indispensable pour éviter une requalification
En cas de doute sur la situation financière de votre société, un audit rapide permet de trancher entre les deux voies et d’éviter une qualification a posteriori défavorable au dirigeant. Cette précaution est particulièrement utile à Paris, où le Tribunal de commerce est particulièrement actif sur les actions en responsabilité.
Comment LegalCentre accompagne les dirigeants à Paris
LegalCentre est une plateforme de services juridiques française qui accompagne les entrepreneurs dans toutes les étapes de la vie de leur entreprise, de la création à la fermeture. Depuis 21 ans, l’équipe a accompagné plus de 10 000 entrepreneurs et obtient une note de 5/5 sur Google. Nos forfaits dissolution-liquidation sont conçus pour sécuriser votre procédure tout en maîtrisant les délais et les coûts.
10 000+
Entrepreneurs accompagnés à toutes les étapes de la vie de l’entreprise
21 ans
D’expertise dans les formalités juridiques en France
5/5
Note Google attribuée par les entrepreneurs accompagnés
Nos forfaits dédiés à la fermeture d’entreprise (SAS, SASU, SARL, EURL, SCI) sont les suivants :
- Standard à 245 € HT : rédaction des actes (PV d’AGE de dissolution et de clôture), accompagnement aux formalités, dépôt du dossier au greffe via le guichet unique, attestation finale.
- FullPack 24H Chrono à 345 € HT : traitement prioritaire de votre dossier par l’équipe LegalCentre sous 24 heures (hors délai du greffe). Les frais administratifs (greffe, annonce légale, droits d’enregistrement) sont en sus, facturés à coût réel.
Notre approche repose sur trois principes : simplicité (des démarches juridiques rendues accessibles), transparence (des tarifs clairs, sans surprise) et équité (un accompagnement adapté à chaque situation). Nous ne nous substituons pas à votre expert-comptable ni à votre avocat : nous prenons en charge la formalisation juridique et le suivi administratif.
Adresse : 33 rue de la Chaussée d’Antin, 75009 Paris. Téléphone : +33 1 89 48 10 06. Horaires : lundi au vendredi, 9h-18h. Pour démarrer votre dossier, contactez l’équipe via la page contact LegalCentre ou directement sur la page dissolution-liquidation.
Questions fréquentes
Quelle est la différence entre dissolution et liquidation amiable ?
La dissolution est la décision juridique des associés de mettre fin à la société. La liquidation est l’ensemble des opérations matérielles qui suivent : réalisation des actifs, paiement des dettes, répartition du solde. La dissolution déclenche la liquidation, et les deux peuvent être actées le même jour pour les sociétés sans actif ni passif (procédure simplifiée). Pour mieux comprendre, consultez la page dissolution-liquidation LegalCentre.
Combien de temps dure une liquidation amiable à Paris ?
Comptez en moyenne 2 à 6 mois entre l’AGE de dissolution et la radiation au RCS, pour une société de taille modeste. Les sociétés complexes (immobilier, créances longues, contentieux en cours) peuvent atteindre 12 à 18 mois. Le mandat du liquidateur est légalement limité à 3 ans (article L. 237-21 du Code de commerce). Le délai de traitement par le greffe du Tribunal de commerce de Paris s’ajoute aux délais LegalCentre.
Le dirigeant peut-il être nommé liquidateur amiable ?
Oui. Le dirigeant en exercice (gérant, président) est souvent désigné liquidateur par les associés, surtout dans les petites structures. Il peut aussi s’agir d’un associé, d’un tiers de confiance, d’un avocat ou d’un mandataire professionnel. Sa nomination est actée dans le PV d’AGE de dissolution. Pour les structures plus complexes, l’équipe LegalCentre oriente vers la solution la plus adaptée.
Que se passe-t-il si la société ne peut plus payer ses dettes pendant la liquidation amiable ?
Si, en cours de procédure, la société se retrouve en cessation des paiements (actif disponible inférieur au passif exigible), le liquidateur doit déclarer cette situation au Tribunal de commerce de Paris dans un délai de 45 jours (article L. 631-4 du Code de commerce). La procédure bascule alors automatiquement en liquidation judiciaire, sous contrôle du tribunal. Découvrez les tarifs dissolution-liquidation LegalCentre.
Combien coûte une liquidation amiable chez LegalCentre ?
LegalCentre propose deux forfaits pour la fermeture de SAS, SASU, SARL, EURL et SCI : Standard à 245 € HT (rédaction des actes, dépôt au greffe, accompagnement) et FullPack 24H Chrono à 345 € HT (traitement prioritaire en 24 heures, hors délai du greffe). Les frais administratifs (annonces légales, émoluments de greffe, droits d’enregistrement sur le boni) sont en sus, à coût réel. Consultez le détail sur la page tarifs dissolution-liquidation.
Qu’est-ce que le boni de liquidation et comment est-il imposé ?
Le boni de liquidation est la somme restant à répartir entre les associés après réalisation de l’actif et apurement du passif, déduction faite du capital social remboursé. Au niveau de la société, il est soumis à un droit d’enregistrement de 2,5 % (article 746 du CGI). Au niveau des associés personnes physiques, il est imposé au prélèvement forfaitaire unique de 30 % (PFU), sauf option pour le barème progressif. Une analyse fiscale personnalisée est recommandée auprès d’un expert-comptable.
Faut-il publier deux annonces légales pendant la liquidation amiable ?
Oui. Deux annonces légales sont obligatoires dans un journal habilité du département du siège (à Paris : 75) : la première pour la dissolution (dans le mois suivant l’AGE de dissolution), la seconde pour la clôture (après l’AGE de clôture). Les forfaits réglementés sont publiés par service-public.fr. LegalCentre prend en charge la rédaction et la transmission de ces annonces.
Une SCI à Paris peut-elle être liquidée à l’amiable ?
Oui, la liquidation amiable est ouverte à toutes les sociétés civiles, dont les SCI. Les règles spécifiques (quorum, majorité, fiscalité des plus-values immobilières) sont fixées par les statuts et par le Code civil. Compte tenu de la fiscalité immobilière potentiellement complexe, il est recommandé de coupler l’accompagnement LegalCentre avec un conseil notarial ou fiscaliste. Voir aussi notre page dissolution-liquidation.
Nos tarifs LegalCentre
Voici nos tarifs officiels pour la fermeture d’entreprise (dissolution, liquidation, radiation).
| Forme juridique | Standard | FullPack 24H Chrono |
|---|---|---|
| SAS / SASU / SARL / EURL / SCI | 245 € | 345 € |
| Auto-entreprise | 55 € | 95 € |
Tous les prix sont indiqués HT. Les frais administratifs (greffe, annonce légale, BODACC, etc.) sont en sus selon le service. « 24H Chrono » correspond au délai de traitement du dossier par l’équipe LegalCentre, non compris le délai de délivrance du Kbis par le greffe.
Pour aller plus loin
Découvrez d’autres guides utiles sur le même sujet :
Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et informatif. Elles ne constituent en aucun cas un avis juridique personnalisé au sens de la loi n° 71-1130 du 31 décembre 1971. LegalCentre est une plateforme de services juridiques et non un cabinet d’avocats. Pour toute situation spécifique, nous vous recommandons de consulter un avocat, un expert-comptable ou un notaire qualifié. Données à jour en 2026 — sous réserve de modifications législatives.
Fermez votre société avec LegalCentre
- Actes de dissolution et de liquidation rédigés pour vous, vous n’avez qu’à signer
- Annonces légales et dépôt au guichet unique pris en charge
- Suivi jusqu’à la radiation et remise des justificatifs