
Vous voulez fermer votre société ? LegalCentre prépare les actes, publie les annonces légales et dépose le dossier pour vous. Le tarif est affiché avant tout paiement.
Fermer en ligneSociété en difficulté à Paris : quatre niveaux d’action pour reprendre la main
Trésorerie qui se tend, dettes URSSAF qui s’accumulent, fournisseurs qui exigent un paiement comptant : une entreprise en difficulté à Paris dispose en réalité de quatre niveaux de procédure, de la plus préventive à la plus radicale. Ce guide 2026 vous aide à identifier les signaux d’alerte, comprendre vos options, et savoir quand saisir le Tribunal de commerce de Paris.
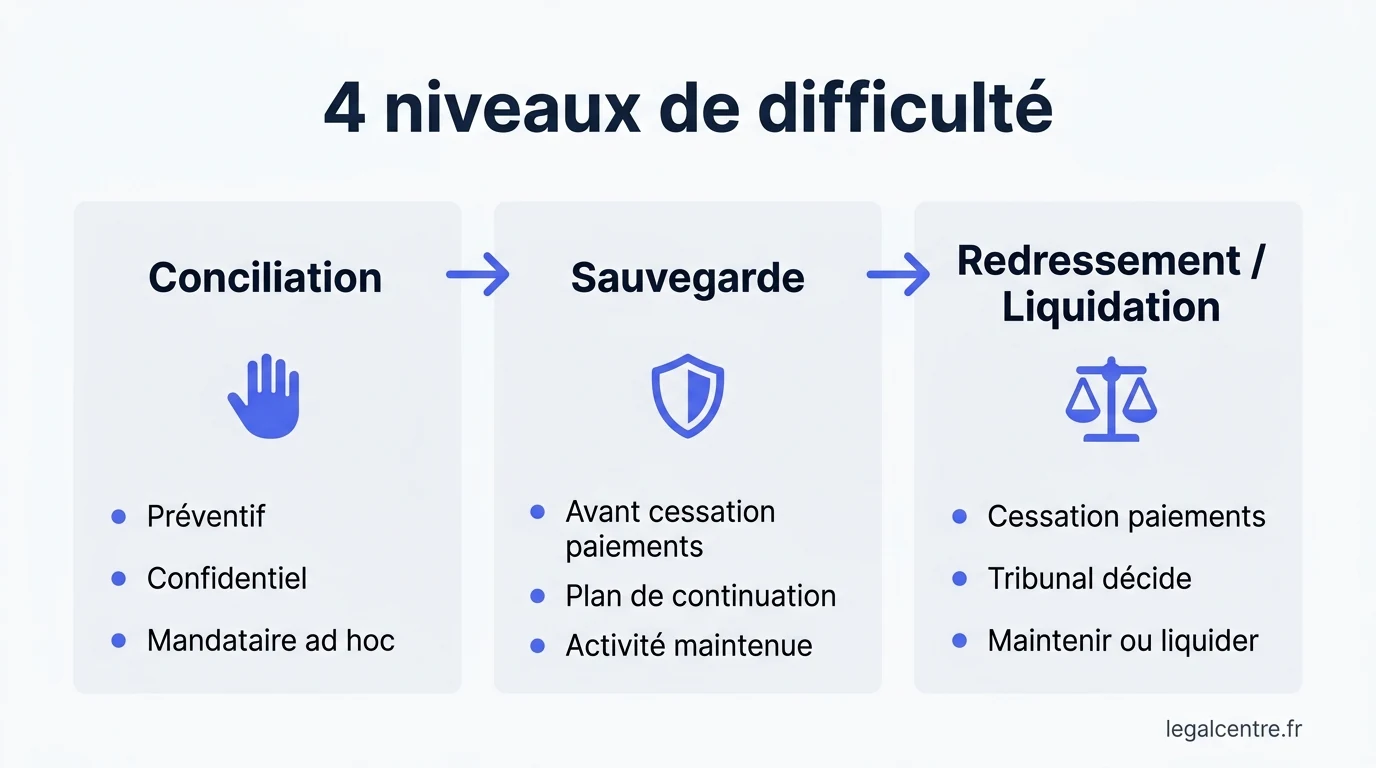
Lorsqu’une entreprise traverse une zone de turbulence financière, le réflexe naturel du dirigeant consiste souvent à attendre, espérer un retour de croissance, ou repousser une décision difficile. Pourtant, le droit français a précisément organisé une échelle de procédures destinées à intervenir le plus en amont possible. La fermeture d’une société en difficulté à Paris n’est en réalité que la dernière marche d’un dispositif gradué : conciliation, sauvegarde, redressement, liquidation. Comprendre cette gradation est essentiel, car le choix du moment et de la procédure détermine très largement les chances de sauver l’activité, de limiter la responsabilité du dirigeant, et de préserver les emplois.
Le Tribunal de commerce de Paris, juridiction consulaire majeure en France, traite chaque année plusieurs milliers de procédures collectives. Le Livre VI du Code de commerce encadre rigoureusement ces dispositifs, et chaque étape obéit à des règles précises : nature des difficultés, état de cessation des paiements, plan de continuation, intervention d’un mandataire… Aucune décision ne doit être prise sans l’avis éclairé d’un avocat spécialisé en procédures collectives, dont le rôle est central à chaque niveau.
En bref : une entreprise en difficulté à Paris peut activer quatre niveaux de procédure selon sa situation : la conciliation (préventif, confidentiel, mandataire ad hoc), la sauvegarde (avant cessation de paiements, plan de continuation), le redressement judiciaire (cessation de paiements caractérisée, maintien de l’activité possible), et la liquidation judiciaire (entreprise non viable, réalisation des actifs). Détecter les signaux d’alerte tôt permet d’éviter l’aggravation.
Sommaire
- Qu’est-ce qu’une société en difficulté ?
- Les 5 signaux d’alerte à surveiller
- Niveau 1 : la conciliation (procédure préventive)
- Niveau 2 : la sauvegarde (avant cessation de paiements)
- Niveau 3 : le redressement judiciaire
- Niveau 4 : la liquidation judiciaire
- Comment choisir le bon niveau de procédure ?
- L’accompagnement LegalCentre à Paris
- Questions fréquentes
Qu’est-ce qu’une société en difficulté ?
Une société en difficulté désigne, au sens du Livre VI du Code de commerce, toute entreprise dont la situation économique, financière ou sociale compromet la continuité de l’exploitation ou rend probable une cessation des paiements à court terme. Le droit français distingue les difficultés prévisibles (sauvegarde, conciliation) des difficultés avérées (redressement, liquidation), avec un curseur central : la cessation des paiements.
La cessation des paiements est définie par l’article L. 631-1 du Code de commerce comme l’impossibilité, pour une société, de faire face à son passif exigible (dettes échues) avec son actif disponible (trésorerie, créances mobilisables). Ce n’est pas un simple manque de chiffre d’affaires : c’est l’incapacité concrète de régler ce qui est dû à l’instant T. Dès lors qu’elle est caractérisée, le dirigeant dispose d’un délai de 45 jours pour déclarer cette situation auprès du greffe du Tribunal de commerce de Paris, sauf à demander dans ce délai l’ouverture d’une conciliation.
À retenir : tant qu’une entreprise n’est pas en cessation des paiements, elle peut accéder à des procédures préventives (mandat ad hoc, conciliation, sauvegarde). Dès qu’elle l’est, elle bascule dans les procédures collectives au sens strict (redressement, liquidation). Cette frontière conditionne toute la stratégie.
4 niveaux
Conciliation, sauvegarde, redressement, liquidation
45 jours
Délai légal pour déclarer la cessation des paiements
Tribunal de commerce
Juridiction compétente à Paris pour les sociétés commerciales
Avocat spécialisé
Procédures collectives — conseil indispensable
L’enjeu est double. D’une part, plus la difficulté est détectée tôt, plus les marges de manœuvre sont larges : un échelonnement bancaire, un moratoire URSSAF, une renégociation fournisseurs sont autrement plus aisés à obtenir lorsque l’entreprise n’est pas encore au tribunal. D’autre part, la cessation des paiements non déclarée dans les délais expose le dirigeant à des sanctions personnelles importantes : faillite personnelle, interdiction de gérer (article L. 653-8 du Code de commerce), voire mise en cause de sa responsabilité civile, voire pénale en cas de manœuvres frauduleuses.
Pour les dirigeants parisiens, plusieurs ressources publiques existent en complément de l’accompagnement juridique. Le site economie.gouv.fr, la plateforme service-public.fr, le Centre d’Information sur la Prévention des difficultés des entreprises (CIP), ou encore les services de la Bpifrance proposent un premier diagnostic gratuit et orientent vers les bonnes procédures.
Les 5 signaux d’alerte à surveiller
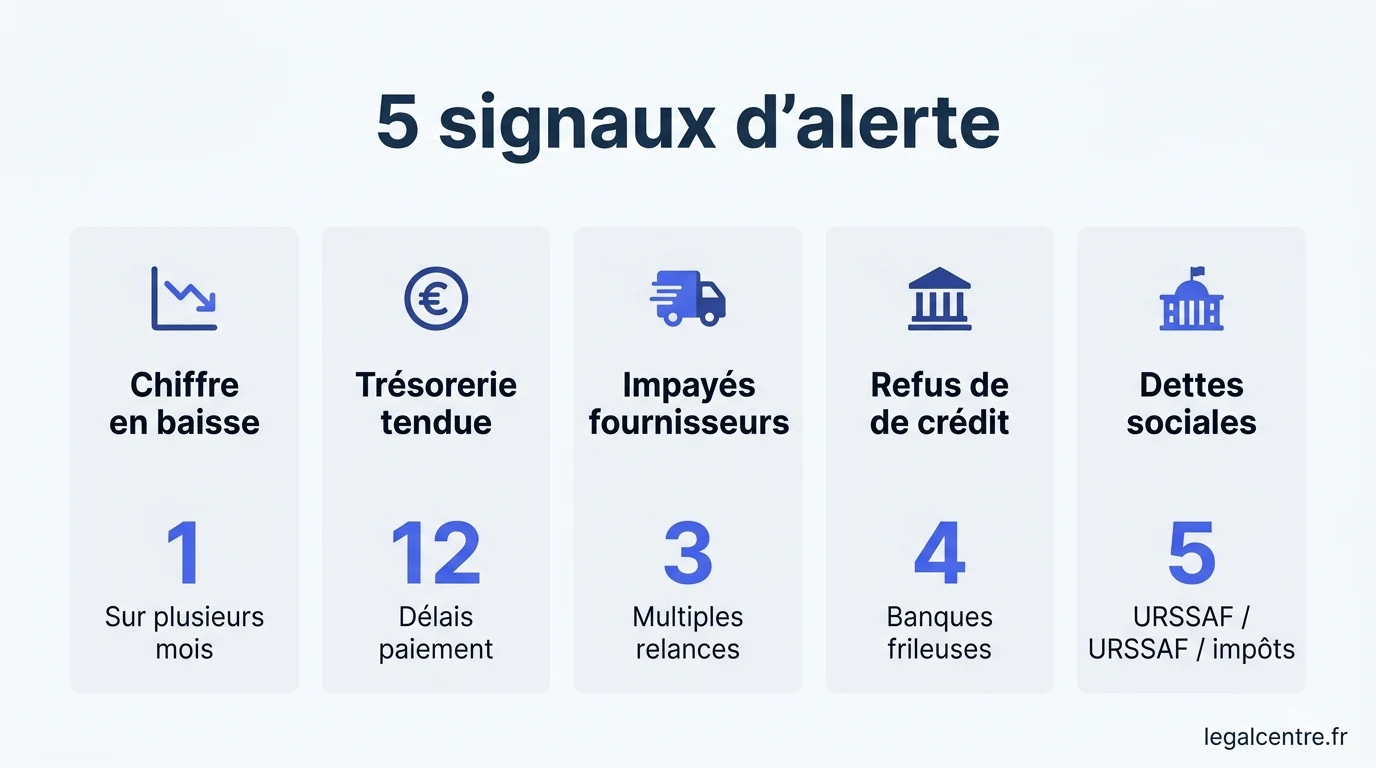
Les dirigeants sous-estiment souvent la gravité d’une situation parce que les difficultés s’installent progressivement, à bas bruit. Pourtant, certains signaux d’alerte doivent déclencher une analyse approfondie de la trésorerie et, si nécessaire, le déclenchement d’une procédure préventive. Voici les cinq indicateurs qui, lorsqu’ils s’accumulent, traduisent une fragilité réelle de la société.
5 signaux d’alerte d’une société en difficulté
- Chiffre d’affaires en baisse continue sur plusieurs trimestres consécutifs (-10 % à -30 % ou davantage), sans perspective claire de rebond, accompagné d’une érosion des marges
- Trésorerie tendue voire négative : découvert bancaire permanent, plafond dépassé, refus d’autorisations supplémentaires par la banque, recours systématique à des avances de trésorerie
- Impayés fournisseurs récurrents : retards de paiement de plus en plus longs, mises en demeure répétées, voire injonctions de payer ou commandements de payer
- Refus de crédit bancaire ou de prêt complémentaire : les établissements ne suivent plus, ferment les lignes de découvert, voire dénoncent les concours en cours
- Dettes URSSAF, fiscales ou sociales en accumulation : cotisations non payées, TVA en retard, contraintes adressées par l’URSSAF, premiers actes d’huissier ou avis à tiers détenteur
Ces signaux ne sont pas exhaustifs. D’autres éléments doivent également alerter : départs en cascade de salariés clés, perte d’un client représentant plus de 30 % du chiffre d’affaires, contentieux judiciaires en cours, ou encore impossibilité de réunir les associés autour d’une décision stratégique. À Paris, où la pression locative et fiscale est particulièrement marquée, ces signaux peuvent s’accumuler plus rapidement qu’en province.
Tenir un tableau de trésorerie hebdomadaire
Suivre encaissements et décaissements semaine par semaine sur 13 semaines glissantes, anticiper les échéances bancaires, fiscales et sociales.
Mesurer les ratios financiers clés
BFR, fonds de roulement, capacité d’autofinancement, taux d’endettement : ces indicateurs alertent avant la rupture.
Comparer encours fournisseurs et encours clients
Si les délais de paiement s’allongent côté fournisseurs sans contrepartie côté clients, la spirale est enclenchée.
Vérifier le respect des covenants bancaires
Tout dépassement de ratios contractuels (gearing, DSCR) ouvre un risque de dénonciation immédiate des concours.
Solliciter un diagnostic d’expert-comptable
Un regard externe sur la liasse, la situation intermédiaire, ou un audit flash permet de qualifier la nature et la gravité des difficultés.
Obligation légale : en cas de cessation des paiements caractérisée, le dirigeant dispose de 45 jours maximum (article L. 631-4 du Code de commerce) pour déclarer cette situation au greffe du Tribunal de commerce de Paris. Le non-respect de ce délai expose à des sanctions personnelles (faillite personnelle, interdiction de gérer) qui peuvent durer plusieurs années.
Niveau 1 : la conciliation (procédure préventive)
La conciliation est une procédure amiable et confidentielle ouverte aux sociétés rencontrant des difficultés juridiques, économiques ou financières avérées ou prévisibles, sans être en cessation des paiements depuis plus de 45 jours. Encadrée par les articles L. 611-3 et suivants du Code de commerce, elle vise à parvenir à un accord avec les principaux créanciers (banques, fournisseurs, organismes sociaux) sous l’égide d’un conciliateur désigné par le président du Tribunal de commerce.
Pourquoi est-ce la procédure la plus protectrice ?
La conciliation présente trois caractéristiques essentielles. D’abord, elle est confidentielle : ni les salariés, ni les fournisseurs hors accord, ni le marché ne sont informés. Cette discrétion préserve la valeur commerciale et la confiance des partenaires. Ensuite, elle est volontaire : c’est le dirigeant qui sollicite l’ouverture, garde la maîtrise des négociations et reste à la tête de son entreprise. Enfin, l’accord peut être homologué par le tribunal, conférant aux nouveaux financements un privilège de paiement (le fameux privilege de new money) en cas de procédure ultérieure.
Avantages de la conciliation
- Procédure confidentielle (pas de publicité au RCS)
- Le dirigeant reste à la tête de l’entreprise
- Négociation amiable avec les créanciers stratégiques
- Possibilité d’obtenir des délais de paiement et des remises
- Suspension possible des poursuites individuelles (article L. 611-7)
- Homologation possible avec privilège de paiement
- Durée légale : 4 mois maximum, prorogeable 1 mois
Points de vigilance
- Réservée aux sociétés en cessation des paiements depuis moins de 45 jours
- Accord nécessitant l’adhésion volontaire des créanciers concernés
- Échec possible si un créancier majeur refuse de transiger
- Honoraires du conciliateur à la charge de l’entreprise
- Pas de gel automatique de tous les passifs (sauf décision du président)
La saisine se fait par requête motivée du dirigeant auprès du président du Tribunal de commerce de Paris, accompagnée d’un dossier détaillant la situation économique, financière et sociale. Le président désigne alors un conciliateur (souvent un administrateur judiciaire), pour une mission de 4 mois maximum, prorogeable d’un mois sur demande motivée. À l’issue, soit un accord est conclu (puis éventuellement homologué), soit la conciliation échoue : dans ce cas, la situation justifie souvent l’ouverture d’une procédure collective.
Niveau 2 : la sauvegarde (avant cessation de paiements)
La procédure de sauvegarde, instaurée par la loi du 26 juillet 2005 et régie par les articles L. 620-1 et suivants du Code de commerce, s’adresse aux sociétés qui ne sont pas encore en cessation des paiements mais qui justifient de difficultés qu’elles ne sont pas en mesure de surmonter seules. C’est une procédure judiciaire, donc publique, mais qui vise un objectif clair : élaborer un plan de sauvegarde permettant la continuation de l’activité, le maintien de l’emploi, et l’apurement du passif.
Comment fonctionne la sauvegarde ?
L’ouverture entraîne automatiquement la suspension des poursuites individuelles des créanciers et le gel du passif antérieur au jugement. Le dirigeant reste en fonction, assisté éventuellement d’un administrateur judiciaire. Une période d’observation de 6 mois renouvelable (jusqu’à 18 mois maximum) permet de réaliser un diagnostic complet et de bâtir un plan. Les créances antérieures sont gelées, et seules les dettes nées après l’ouverture continuent de courir normalement.
Différence clé avec le redressement : la sauvegarde se déclenche avant la cessation des paiements ; le redressement intervient après. C’est cette antériorité qui permet au dirigeant de conserver davantage de contrôle, de bénéficier d’un climat moins contraint et d’éviter la stigmatisation associée au redressement.
Quel est le contenu d’un plan de sauvegarde ?
Le plan, arrêté par le tribunal, peut prévoir des délais de paiement (jusqu’à 10 ans), des remises de dettes (acceptées par les créanciers), des cessions d’activités non stratégiques, des restructurations capitalistiques, ou encore des plans sociaux. Pendant toute la durée du plan, le respect des engagements est suivi par un commissaire à l’exécution du plan. Un manquement grave peut entraîner la résolution du plan et le basculement en redressement, voire en liquidation.
Demander un diagnostic gratuit →
Niveau 3 : le redressement judiciaire
Le redressement judiciaire est ouvert aux sociétés en cessation des paiements caractérisée mais dont la situation n’est pas irrémédiablement compromise. Régi par les articles L. 631-1 et suivants du Code de commerce, il vise comme la sauvegarde la continuation de l’activité, le maintien de l’emploi et l’apurement du passif ; il ouvre toutefois aussi la voie à une cession totale ou partielle à un repreneur si la continuation autonome n’est pas viable.
Ouverture et déroulement de la procédure
Le redressement est soit demandé par le dirigeant lui-même (déclaration de cessation des paiements dans les 45 jours), soit ouvert sur assignation d’un créancier ou sur saisine d’office du tribunal. Le jugement d’ouverture désigne un juge-commissaire, un administrateur judiciaire (avec une mission de surveillance, d’assistance ou de représentation), un mandataire judiciaire (représentant les créanciers), et fixe une période d’observation de 6 mois renouvelable, dans la limite de 18 mois.
Pendant cette période, l’activité se poursuit sous contrôle du tribunal. Les créances antérieures sont gelées et déclarées par les créanciers. Les dettes postérieures bénéficient d’un privilège (article L. 622-17). Trois issues sont possibles à l’issue de l’observation : un plan de continuation (jusqu’à 10 ans), un plan de cession à un repreneur, ou la conversion en liquidation judiciaire si aucune solution viable n’émerge.
Sauvegarde
- Avant cessation des paiements
- Initiative exclusive du dirigeant
- Le dirigeant reste à la tête
- Procédure perçue comme préventive
- Objectif : plan de sauvegarde (continuation)
- Pas de cession forcée possible
- Atmosphère moins contraignante avec créanciers
Redressement judiciaire
- Après cessation des paiements (≤ 45 j)
- Initiative dirigeant, créancier ou tribunal
- Le dirigeant peut être assisté ou remplacé
- Procédure publique au RCS / BODACC
- Objectif : continuation OU cession
- Plan de cession possible vers repreneur
- Contrôle accru de l’administrateur judiciaire
Quelles conséquences pour le dirigeant ?
Le dirigeant reste en principe en fonction, mais ses pouvoirs sont encadrés par l’administrateur judiciaire selon la nature de la mission (surveillance, assistance, représentation). Il doit collaborer pleinement avec les organes de la procédure, sous peine de sanctions. En cas de fautes de gestion ayant contribué à la cessation des paiements, sa responsabilité personnelle peut être recherchée : action en responsabilité pour insuffisance d’actif (art. L. 651-2), faillite personnelle, interdiction de gérer (art. L. 653-1 et suivants).
Niveau 4 : la liquidation judiciaire
La liquidation judiciaire est la procédure ouverte lorsque l’entreprise est en cessation des paiements et que son redressement apparaît manifestement impossible. Régie par les articles L. 640-1 et suivants du Code de commerce, elle a pour objet de mettre fin à l’activité, de réaliser les actifs de la société pour désintéresser les créanciers selon leur rang, puis de procéder à la radiation du RCS.
Qui peut déclencher la liquidation ?
La liquidation judiciaire peut être prononcée d’emblée (à la place d’un redressement) ou prononcée en cours de procédure (conversion d’une sauvegarde ou d’un redressement). L’ouverture entraîne dessaisissement du dirigeant : c’est le liquidateur judiciaire désigné par le tribunal qui prend en main la gestion, vend les actifs (fonds de commerce, matériel, créances), licencie les salariés selon le régime légal, et établit le rang des créances.
Conséquence majeure : à l’ouverture d’une liquidation judiciaire, les contrats de travail des salariés sont rompus dans un délai très bref (15 jours en principe, parfois 21 jours en cas de plan), avec prise en charge par l’AGS des sommes dues. Pour le dirigeant, c’est aussi le moment où sa responsabilité personnelle peut être engagée si des fautes de gestion sont avérées.
La liquidation judiciaire simplifiée (LJS)
Pour les sociétés de petite taille (moins de 5 salariés, chiffre d’affaires inférieur à 750 000 € HT, pas d’actif immobilier), une procédure simplifiée est prévue par les articles L. 644-1 et suivants. Plus rapide (clôture dans un délai de 6 à 12 mois), elle réduit également les frais. Cette voie est souvent retenue pour les TPE parisiennes dont la dissolution doit être réalisée vite.
Issue de la procédure et radiation
La liquidation se clôture soit par extinction du passif (rare), soit par insuffisance d’actif (cas le plus fréquent). Dans le second cas, les créanciers non désintéressés ne peuvent en principe plus poursuivre la société, qui est radiée du RCS. Le dirigeant peut toutefois rester exposé s’il s’est porté caution personnelle ou si une action en responsabilité pour insuffisance d’actif aboutit.
Comment choisir le bon niveau de procédure ?
Le choix de la procédure dépend de deux critères principaux : l’existence ou non d’une cessation des paiements, et la viabilité économique de l’activité. Aucun dirigeant ne doit prendre cette décision seul. L’analyse fine doit être conduite avec un avocat spécialisé en procédures collectives et, le plus souvent, un expert-comptable, qui établiront un diagnostic précis et chiffré.
| Niveau | Procédure | Critères d’éligibilité | Issue visée |
|---|---|---|---|
| Niveau 1 | Conciliation | Difficultés avérées ou prévisibles. Pas en cessation des paiements depuis plus de 45 jours. | Accord amiable confidentiel avec les principaux créanciers |
| Niveau 2 | Sauvegarde | Difficultés que la société ne peut surmonter seule. Pas de cessation des paiements. | Plan de sauvegarde — continuation de l’activité |
| Niveau 3 | Redressement judiciaire | Cessation des paiements caractérisée. Situation non irrémédiablement compromise. | Plan de continuation ou plan de cession |
| Niveau 4 | Liquidation judiciaire | Cessation des paiements et impossibilité manifeste de redressement. | Réalisation des actifs, désintéressement des créanciers, radiation RCS |
Plus la procédure intervient tôt sur cette échelle, plus les chances de sauver l’activité sont élevées. À l’inverse, attendre la dégradation maximale réduit mécaniquement les options : ce qui aurait pu se régler par une conciliation discrète peut finir en liquidation judiciaire publique. C’est précisément pour cette raison que la loi française a multiplié les dispositifs préventifs depuis vingt ans.
Attention : ce tableau récapitulatif ne dispense en aucun cas du recours à un avocat spécialisé en procédures collectives. Chaque situation est singulière, et le choix de la procédure doit intégrer des éléments juridiques, fiscaux, sociaux et patrimoniaux que seul un conseil expérimenté peut apprécier. Aucune décision ne devrait être prise sans cet avis.
Préparer ma saisine tribunal →
L’accompagnement LegalCentre à Paris
Forte de 21 ans d’expérience et de plus de 10 000 entreprises accompagnées, LegalCentre est une plateforme de services juridiques située au cœur du 9ᵉ arrondissement de Paris. Notre mission : simplifier et sécuriser les démarches juridiques des dirigeants, des chefs d’entreprise et des associés, en lien étroit avec les professionnels du droit. Pour les sociétés en difficulté, notre rôle consiste à préparer rigoureusement les démarches administratives, à orienter vers le bon interlocuteur et à coordonner les pièces du dossier.
Ce que LegalCentre prend en charge
LegalCentre intervient sur la partie administrative et formelle du dossier : rédaction des projets de procès-verbaux, constitution du dossier pour le greffe, formalités au Guichet unique INPI, publication des annonces légales, suivi auprès du BODACC et du tribunal. Pour les volets stratégiques (choix de la procédure, négociations avec créanciers, plaidoiries), nous travaillons en relais avec un avocat spécialisé en procédures collectives, que nous pouvons vous aider à identifier dans notre réseau.
10 000+
Entreprises accompagnées
Quels sont les tarifs LegalCentre pour la fermeture d’une société ?
Pour les opérations de fermeture de société (SAS, SASU, SARL, EURL, SCI) dont la procédure de liquidation est connue et formalisée, LegalCentre propose deux formules : une formule Standard à 245 € HT et une formule FullPack 24H Chrono à 345 € HT, hors frais administratifs (greffe, annonce légale, BODACC). Ces formules ne couvrent pas les procédures collectives proprement dites (sauvegarde, redressement, liquidation judiciaire), qui requièrent un accompagnement spécifique conjoint avec un avocat et un mandataire de justice.
Nos trois principes : Gratuité dès que possible (la création SAS/SASU/SARL/EURL/SCI est offerte à 0 €), transparence totale (aucun frais caché, frais administratifs détaillés), équité tarifaire (vous ne payez que ce dont vous avez besoin). Le « 24H Chrono » désigne notre délai de traitement interne, hors délai de délivrance par le greffe du Tribunal de commerce.
Localisation et contact
Nous sommes installés au 33 rue de la Chaussée d’Antin, 75009 Paris, à proximité immédiate des grandes artères du 9ᵉ et du quartier financier. Notre équipe est joignable du lundi au vendredi de 9h à 18h au +33 1 89 48 10 06 ou par email à [email protected]. Tous les premiers échanges sont confidentiels et sans engagement.
Questions fréquentes — Fermeture de société en difficulté à Paris
Quand suis-je en cessation des paiements ?
La cessation des paiements survient dès que votre société ne peut plus régler son passif exigible (dettes échues) avec son actif disponible (trésorerie immédiate). Ce n’est pas un manque de chiffre d’affaires, mais l’incapacité concrète de payer aujourd’hui ce qui est dû aujourd’hui. Une fois caractérisée, vous avez 45 jours pour la déclarer au Tribunal de commerce ou demander l’ouverture d’une conciliation.
Quelle est la différence entre sauvegarde et redressement judiciaire ?
La distinction tient à la cessation des paiements. La sauvegarde s’ouvre avant que celle-ci ne soit caractérisée : c’est une procédure préventive à l’initiative exclusive du dirigeant, qui reste à la tête de l’entreprise. Le redressement intervient après la cessation des paiements : il est plus contraint, peut être déclenché par un créancier, et inclut la possibilité d’une cession à un repreneur.
La conciliation est-elle vraiment confidentielle ?
Oui : l’ouverture d’une conciliation ne fait l’objet d’aucune publicité au RCS ni au BODACC. Seuls les créanciers que le dirigeant choisit d’associer à la négociation en sont informés. C’est l’un des atouts majeurs de la procédure : préserver la valeur commerciale et la confiance des partenaires. Une homologation publique de l’accord est en revanche possible si elle est jugée stratégique.
Que risque le dirigeant en cas de non-déclaration dans les 45 jours ?
Le non-respect du délai de 45 jours pour déclarer la cessation des paiements expose le dirigeant à des sanctions personnelles graves prévues par les articles L. 653-1 et suivants du Code de commerce : faillite personnelle, interdiction de gérer pouvant aller jusqu’à 15 ans, mise en cause de la responsabilité civile pour insuffisance d’actif, voire poursuites pénales en cas de manœuvres frauduleuses.
Quel tribunal est compétent pour ma société parisienne ?
Pour les sociétés commerciales (SARL, SAS, SASU, EURL, SA) dont le siège est à Paris, c’est le Tribunal de commerce de Paris, situé 1 quai de la Corse (4ᵉ arrondissement), qui est compétent. Pour les sociétés civiles (SCI, SCP), c’est le Tribunal judiciaire de Paris qui intervient. La compétence territoriale est déterminée par le siège social inscrit au RCS.
Puis-je sauver mon entreprise une fois en redressement ?
Oui : un nombre significatif de redressements aboutit à un plan de continuation, surtout lorsque la procédure est ouverte rapidement et que l’activité présente un potentiel de rentabilité. La période d’observation de 6 mois (renouvelable jusqu’à 18 mois) permet précisément d’élaborer un plan crédible avec l’administrateur judiciaire. À défaut, une cession à un repreneur peut sauver les emplois et l’activité, à défaut de la structure juridique d’origine.
Faut-il obligatoirement un avocat pour ces procédures ?
Le recours à un avocat spécialisé en procédures collectives est très fortement recommandé à tous les niveaux, et indispensable dès le redressement judiciaire. Les enjeux techniques (qualification de la cessation, choix de procédure, négociation du plan, défense contre les actions en responsabilité) imposent un conseil expérimenté. LegalCentre peut vous orienter dans son réseau partenaire.
Combien de temps dure une liquidation judiciaire ?
Une liquidation judiciaire « classique » dure généralement entre 2 et 4 ans, selon la complexité des actifs à réaliser, le nombre de créanciers, et les éventuels contentieux. La liquidation judiciaire simplifiée, réservée aux petites structures (moins de 5 salariés, CA < 750 000 € HT, pas d'actif immobilier), peut se clôturer en 6 à 12 mois. Ces durées sont indicatives et sous réserve d'évolutions législatives.
Nos tarifs LegalCentre
Voici nos tarifs officiels pour la fermeture d’entreprise (dissolution, liquidation, radiation).
| Forme juridique | Standard | FullPack 24H Chrono |
|---|---|---|
| SAS / SASU / SARL / EURL / SCI | 245 € | 345 € |
| Auto-entreprise | 55 € | 95 € |
Tous les prix sont indiqués HT. Les frais administratifs (greffe, annonce légale, BODACC, etc.) sont en sus selon le service. « 24H Chrono » correspond au délai de traitement du dossier par l’équipe LegalCentre, non compris le délai de délivrance du Kbis par le greffe.
Pour aller plus loin
Découvrez d’autres guides utiles sur le même sujet :
Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et informatif. Elles ne constituent en aucun cas un avis juridique personnalisé au sens de la loi n° 71-1130 du 31 décembre 1971. LegalCentre est une plateforme de services juridiques et non un cabinet d'avocats. Pour toute situation spécifique, notamment l'ouverture d'une procédure collective, nous vous recommandons impérativement de consulter un avocat spécialisé en procédures collectives, un expert-comptable ou un notaire qualifié. Données à jour en 2026 — sous réserve de modifications législatives.
Fermez votre société avec LegalCentre
- Actes de dissolution et de liquidation rédigés pour vous, vous n’avez qu’à signer
- Annonces légales et dépôt au guichet unique pris en charge
- Suivi jusqu’à la radiation et remise des justificatifs