
Vous voulez fermer votre auto-entreprise ? LegalCentre prépare les actes, publie les annonces légales et dépose le dossier pour vous. Le tarif est affiché avant tout paiement.
Fermer en ligneFermeture d’Entreprise Individuelle à Paris : Guide 2026
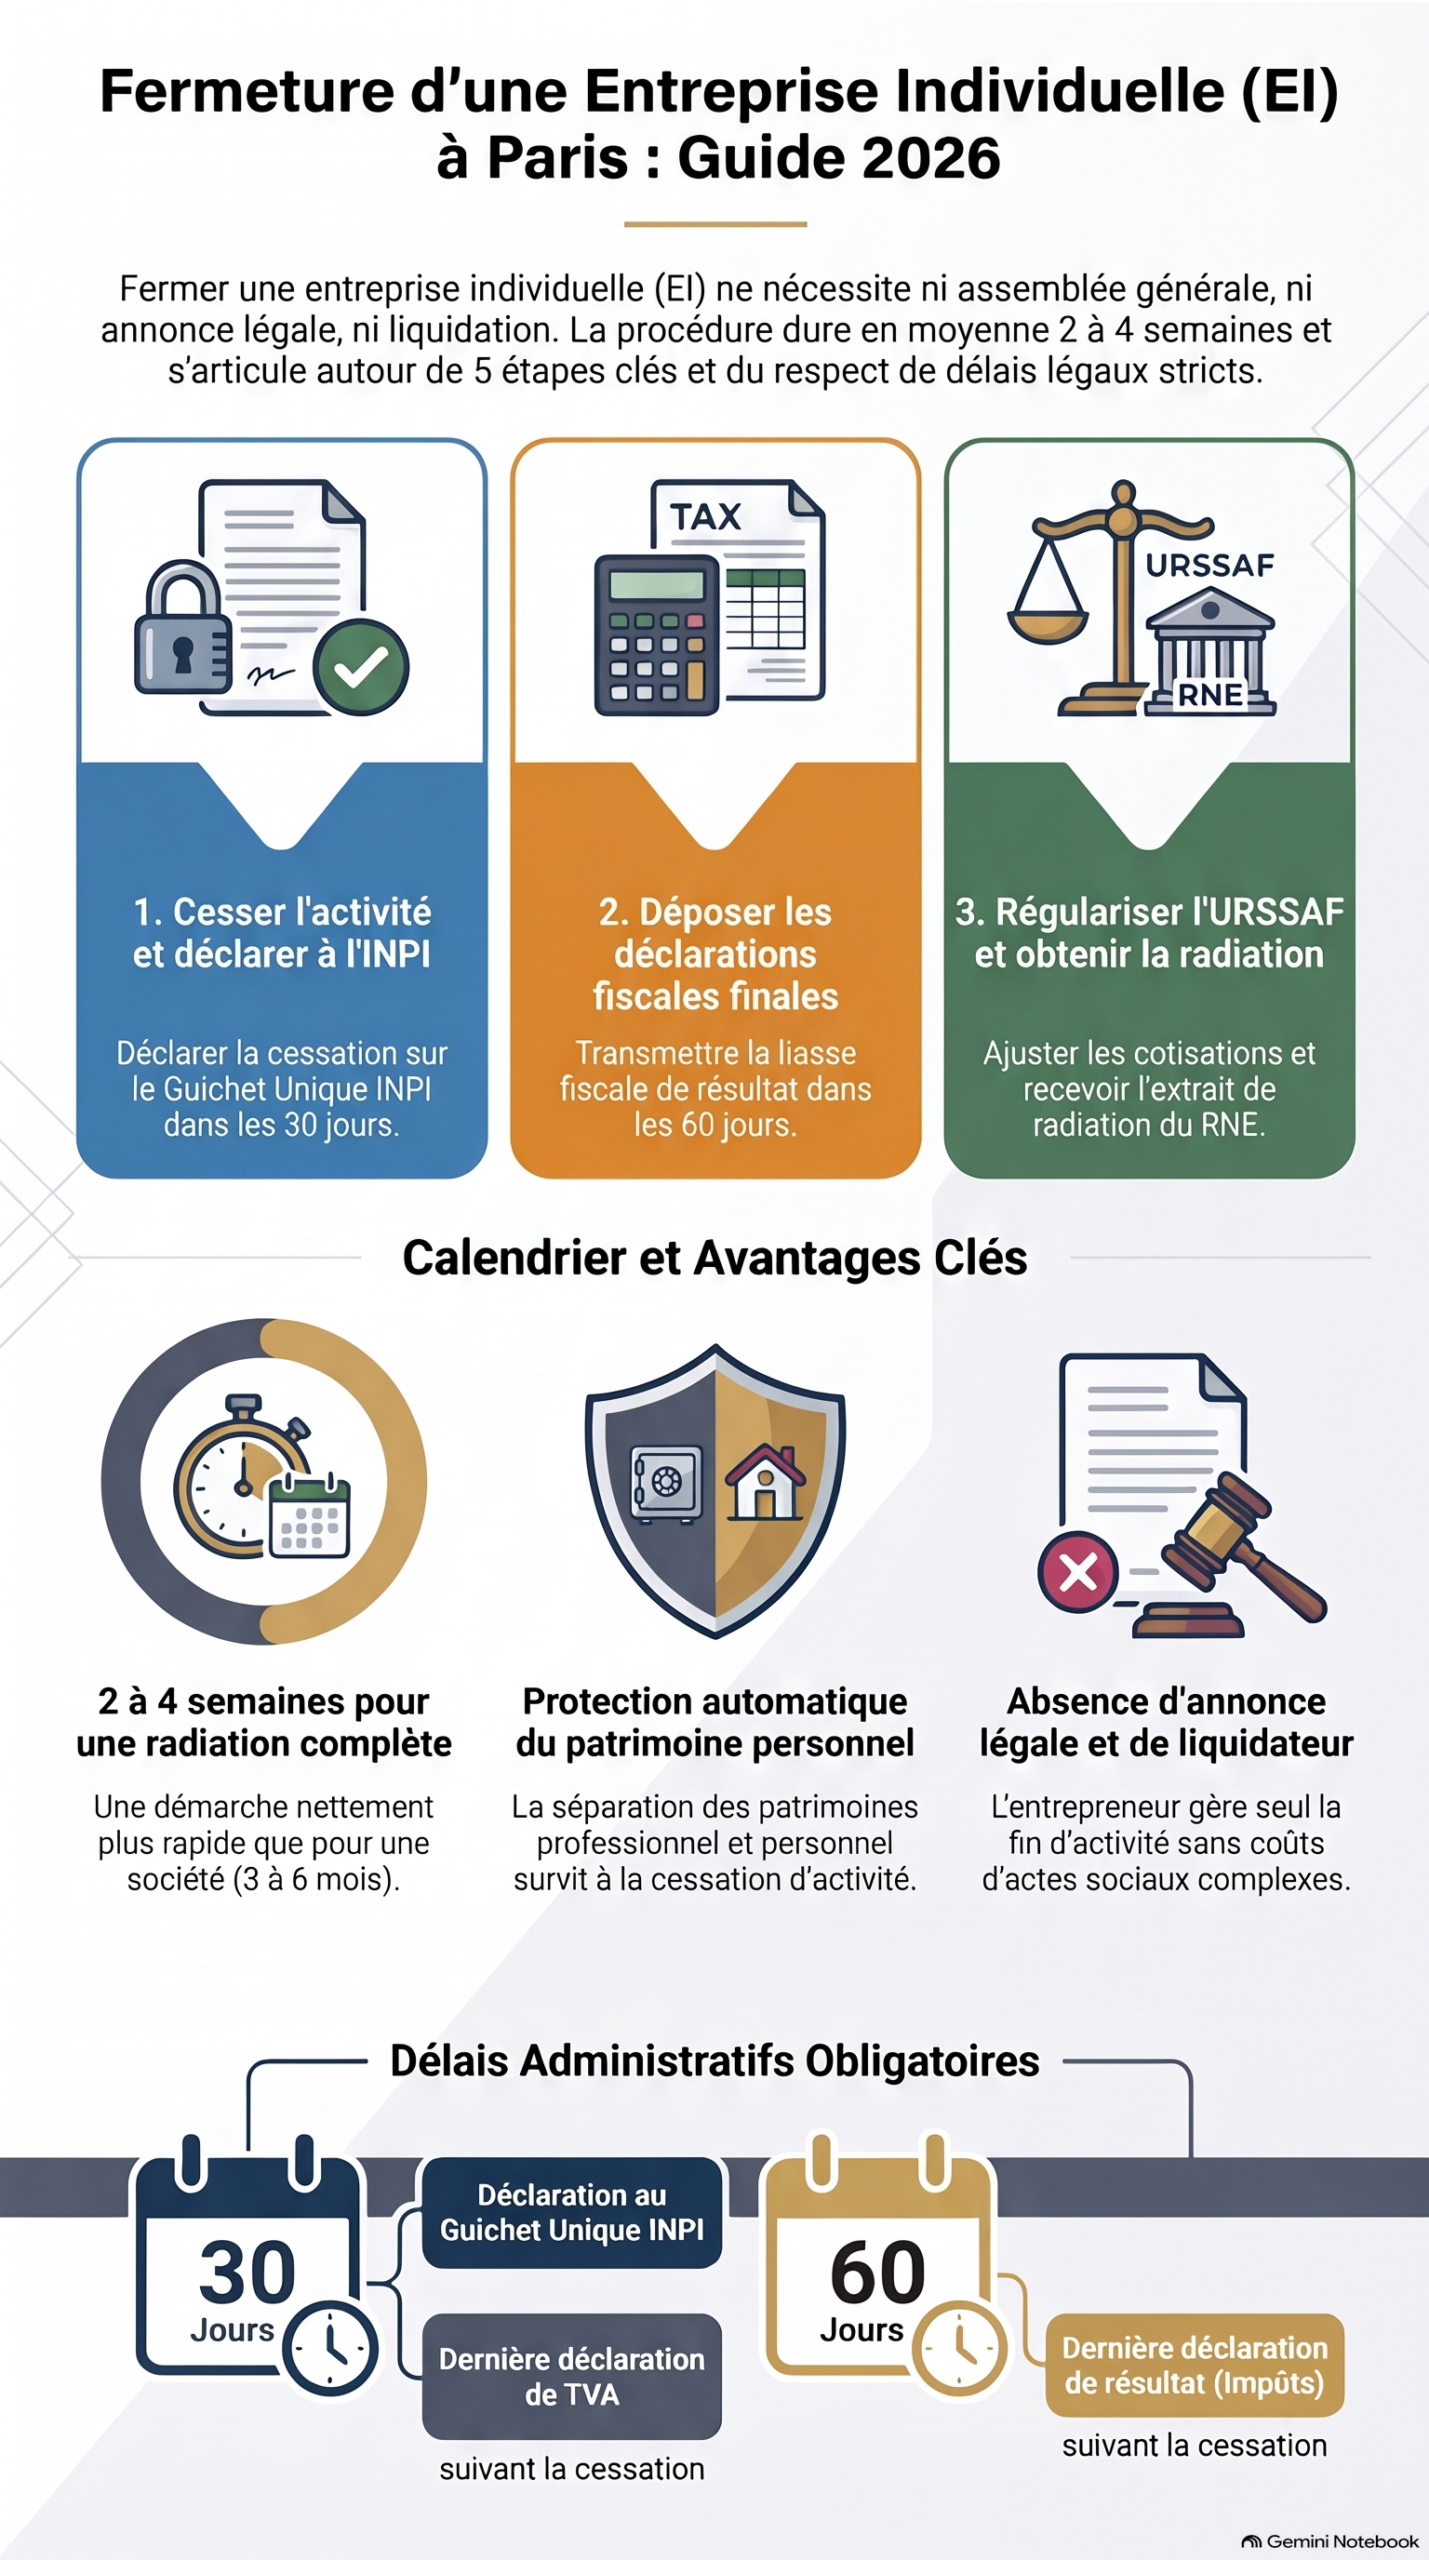
Cesser une EI ne passe ni par une assemblée, ni par une liquidation. Cinq étapes simples, un seul guichet, des déclarations finales bien calibrées : la méthode complète pour radier proprement votre entreprise individuelle parisienne en 2026.
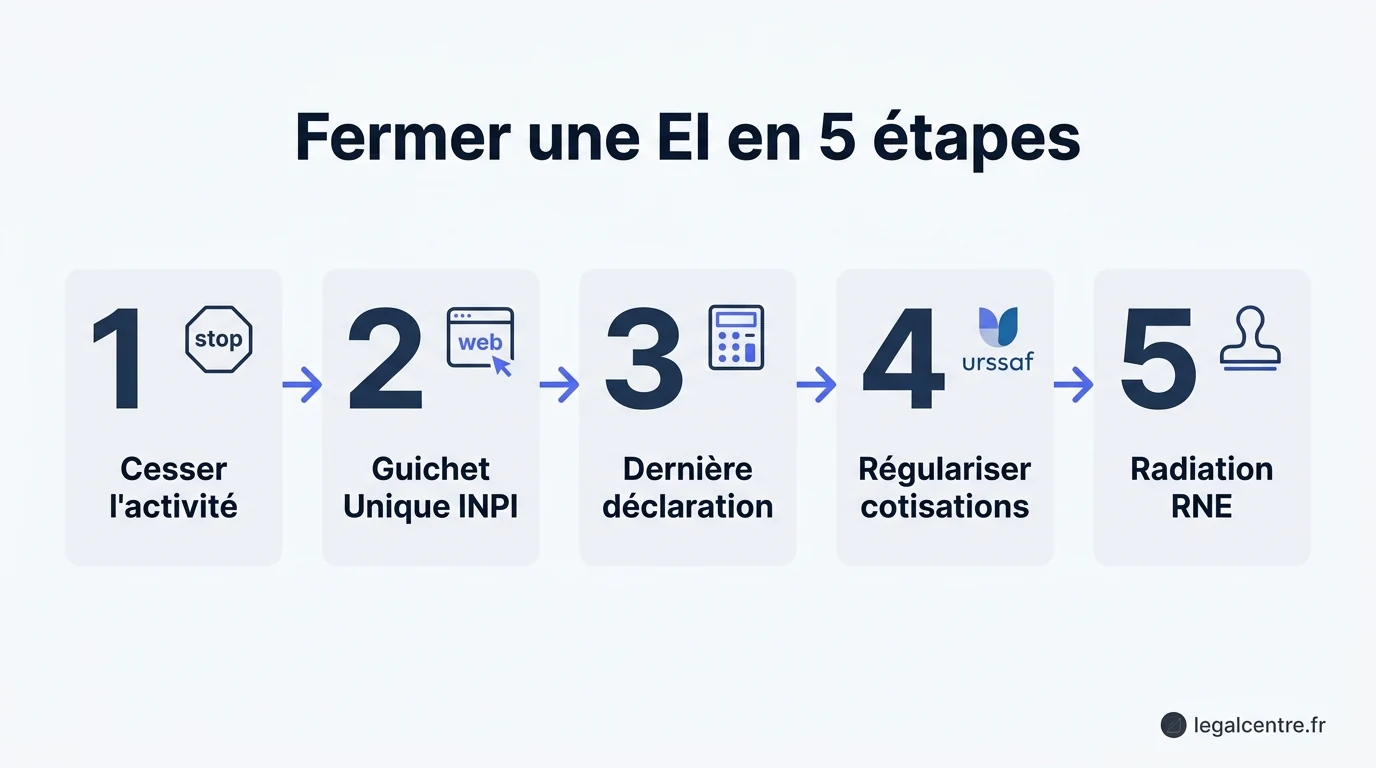
Réponse express : Fermer une entreprise individuelle (EI) est plus simple qu’une société : pas de procédure de liquidation, pas de capital à restituer, pas de personne morale à dissoudre. Cinq étapes suffisent : cesser officiellement l’activité, déclarer la cessation sur le Guichet Unique INPI, déposer la dernière liasse fiscale, régulariser les cotisations URSSAF et obtenir la radiation au Registre National des Entreprises (RNE). Depuis 2022, la protection du patrimoine personnel est automatique (article L. 526-22 du Code de commerce).
Sommaire
- Qu’est-ce qu’une entreprise individuelle ?
- Quelles sont les 5 étapes pour fermer une EI ?
- Comment déclarer la cessation sur le Guichet Unique INPI ?
- Quelles sont les dernières déclarations fiscales à déposer ?
- Comment régulariser les cotisations URSSAF finales ?
- EI vs EURL : quelles différences à la fermeture ?
- Quelles erreurs faut-il absolument éviter ?
- FAQ — Fermer une EI à Paris
Qu’est-ce qu’une entreprise individuelle ?
L’entreprise individuelle (EI) est la forme juridique la plus répandue chez les indépendants parisiens : artisans, commerçants, professions libérales, micro-entrepreneurs. Contrairement à une société, elle ne dispose pas de la personnalité morale : l’entrepreneur et son entreprise ne forment qu’une seule et même entité juridique. Cette particularité change radicalement la procédure de fermeture par rapport à une SARL, une SAS ou une SCI.
Depuis l’entrée en vigueur de la loi du 14 février 2022 en faveur de l’activité professionnelle indépendante, le statut a été profondément modernisé. L’article L. 526-22 du Code de commerce instaure une séparation automatique entre le patrimoine professionnel et le patrimoine personnel de l’entrepreneur individuel, sans formalité préalable. Cette protection survit à la cessation d’activité : les créanciers professionnels conservent leurs droits sur le seul patrimoine professionnel, même après radiation.
Pourquoi la fermeture d’une EI est-elle plus simple ?
Trois raisons structurelles expliquent la simplicité de la procédure. D’abord, aucune assemblée générale n’est requise : l’entrepreneur décide seul, sans vote ni quorum. Ensuite, il n’y a pas de personne morale à dissoudre — donc pas de procès-verbal, pas d’annonce légale, pas de phase de liquidation amiable. Enfin, il n’y a ni capital social à restituer ni boni à partager : les actifs restants reviennent directement à l’entrepreneur dans son patrimoine personnel, après règlement des dettes professionnelles.
À retenir : fermer une EI = déclarer une cessation d’activité, pas dissoudre une société. La procédure prend en moyenne 2 à 4 semaines à Paris, contre 3 à 6 mois pour une SARL ou une SAS classique.
Quelles sont les 5 étapes pour fermer une EI ?
La cessation d’une entreprise individuelle suit une séquence logique en cinq temps. Chacune doit être respectée dans l’ordre pour éviter blocages administratifs et relances fiscales ou sociales.
Cesser officiellement l’activité à une date précise
L’entrepreneur fixe la date effective de cessation d’activité. Cette date conditionne toutes les déclarations ultérieures : dernière facture, arrêt des encaissements, fin des cotisations URSSAF, calcul du résultat fiscal final. À Paris, choisissez idéalement une date de fin de mois ou de fin de trimestre pour simplifier la TVA et l’URSSAF. Conservez toutes les pièces justificatives (factures, contrats résiliés, baux, échanges clients) pendant 10 ans.
Déclarer la cessation sur le Guichet Unique INPI
Depuis le 1er janvier 2023, toutes les formalités d’entreprises passent obligatoirement par le Guichet Unique INPI. L’entrepreneur dépose une déclaration de cessation d’activité dans un délai légal de 30 jours suivant la date de cessation effective (article R. 123-90 du Code de commerce). Ce dépôt est gratuit et transmet automatiquement l’information à l’URSSAF, aux impôts et au Registre National des Entreprises (RNE).
Déposer la dernière liasse fiscale
Selon le régime d’imposition (micro-BIC, micro-BNC, régime réel, déclaration contrôlée), l’entrepreneur dépose une déclaration de résultat final dans les 60 jours suivant la cessation (article 201 du Code général des impôts). Il y intègre l’éventuelle plus-value de cession des éléments d’actif, les stocks restants et la TVA résiduelle. Le service compétent dépend du domicile fiscal : pour Paris, c’est le Service des Impôts des Entreprises (SIE) territorialement compétent.
Régulariser les cotisations URSSAF finales
L’URSSAF établit un relevé de régularisation final basé sur le revenu réel de l’année de cessation. Pour les micro-entrepreneurs, les cotisations sont déclarées une dernière fois sur le portail urssaf.fr. Pour les indépendants au réel, un ajustement sera notifié dans les mois suivants. Pensez aussi à clôturer votre compte CPSTI (anciennement RSI) et à demander vos droits à la retraite acquis sur la période.
Obtenir la radiation au RNE
Une fois toutes les formalités validées, l’INPI procède à la radiation de l’EI au Registre National des Entreprises et, le cas échéant, au RCS (commerçants) ou au RM (artisans). L’entrepreneur reçoit un extrait de radiation officiel valant preuve de cessation auprès des tiers (banques, assureurs, clients, administrations). À compter de cette date, l’EI n’existe plus juridiquement.
Comment déclarer la cessation sur le Guichet Unique INPI ?
Le Guichet Unique des formalités d’entreprises, opéré par l’INPI, est devenu depuis 2023 le passage obligé de toute fermeture d’EI. Il remplace les anciens CFE (Centres de Formalités des Entreprises) gérés par les chambres de commerce, les chambres de métiers ou les URSSAF. À Paris, son utilisation est désormais systématique, quelle que soit la nature de l’activité.
Pièces à fournir au Guichet Unique
Dossier de cessation EI — pièces obligatoires
- Numéro SIREN de l’entreprise individuelle
- Date effective de cessation d’activité
- Motif de la cessation (départ à la retraite, reconversion, fin d’activité, etc.)
- Justificatif d’identité de l’entrepreneur en cours de validité
- Adresse de correspondance après cessation
- Coordonnées bancaires pour les éventuels remboursements (CPSTI, URSSAF)
- Le cas échéant, attestation de cession du fonds de commerce ou du droit au bail
- Indication du sort des stocks et des éléments d’actif professionnel
Calendrier et délais à Paris
| Étape | Délai légal | Référence |
|---|---|---|
| Déclaration de cessation au Guichet Unique INPI | 30 jours après la cessation effective | Art. R. 123-90 C. com. |
| Dernière déclaration de résultat (BIC/BNC réel) | 60 jours après la cessation | Art. 201 CGI |
| Dernière déclaration de TVA (régime réel) | 30 jours après la cessation | Art. 287 CGI |
| Dernière déclaration micro-entrepreneur | Échéance mensuelle ou trimestrielle suivante | urssaf.fr |
| Radiation effective au RNE | Variable (2 à 4 semaines en moyenne) | Art. L. 123-9 C. com. |
Attention : tant que la cessation n’est pas déclarée au Guichet Unique, l’URSSAF continue d’appeler des cotisations sociales minimales, et le SIE attend les déclarations fiscales. Une déclaration tardive expose à des appels de cotisations indus et à des majorations difficiles à contester ensuite.
Quelles sont les dernières déclarations fiscales à déposer ?
Le volet fiscal de la fermeture d’une EI dépend du régime d’imposition appliqué à l’activité. Trois cas de figure dominent à Paris : la micro-entreprise (micro-BIC ou micro-BNC), le régime réel d’imposition (BIC ou BNC en déclaration contrôlée), et la qualité d’entrepreneur ayant opté pour l’impôt sur les sociétés depuis 2022.
Le cas particulier de l’option à l’IS
Depuis la loi du 14 février 2022, l’entrepreneur individuel peut opter pour l’assimilation à une EURL et donc à l’impôt sur les sociétés. En cas de cessation, le passage à l’IS implique un traitement fiscal proche de celui d’une dissolution de société : éventuelle imposition des plus-values latentes, traitement des réserves, déclaration de cessation à l’IS. Cette option, irrévocable, change la complexité du dossier final.
Dernières obligations TVA
L’entrepreneur soumis à la TVA dépose une dernière déclaration de TVA (CA3 ou CA12) intégrant la TVA collectée jusqu’à la date de cessation, déduite des montants déductibles. Les stocks restants à la date de cessation donnent lieu à une régularisation de la TVA initialement déduite, sauf en cas de transmission à titre onéreux du fonds de commerce. La déclaration est déposée via le portail impots.gouv.fr dans les 30 jours suivant la cessation.
Avantages d’une fermeture d’EI
- Pas d’AGE ni de procès-verbal à rédiger
- Pas d’annonce légale obligatoire
- Pas de liquidateur à nommer
- Procédure rapide (2 à 4 semaines à Paris)
- Pas de boni ou de mali à calculer
- Protection automatique du patrimoine personnel
Points de vigilance
- Délais courts pour les déclarations finales
- Régularisation TVA sur les stocks restants
- Plus-value possible sur cession d’actifs
- Cotisations URSSAF de régularisation tardives
- Risque de relance fiscale en cas de déclaration tardive
- Conservation des justificatifs pendant 10 ans
Comment régulariser les cotisations URSSAF finales ?
Le volet social est souvent le plus délicat de la fermeture d’une EI parisienne. L’URSSAF calcule les cotisations sociales sur la base d’un revenu provisionnel, ajusté ensuite sur le revenu réellement perçu durant l’année de cessation. Ce mécanisme génère presque toujours une régularisation, en faveur de l’entrepreneur ou de l’organisme.
Documents à conserver pour l’URSSAF
Pièces URSSAF à archiver
- Dernier appel de cotisations provisionnelles
- Déclaration sociale des indépendants (DSI) ou DSU finale
- Avis de cotisations définitives pour les deux dernières années
- Relevés de chiffre d’affaires pour les micro-entrepreneurs
- Justificatifs d’exonérations (ACRE, zones franches urbaines)
- Attestation de cessation transmise par le Guichet Unique INPI
- Courriers de régularisation reçus après cessation
- Relevés bancaires correspondant aux paiements de cotisations
Le cas spécifique du micro-entrepreneur
Le micro-entrepreneur déclare une dernière fois son chiffre d’affaires sur son compte URSSAF, en cochant l’option « dernière déclaration suite à cessation ». Aucune cotisation n’est appelée par la suite. Toutefois, si le chiffre d’affaires a dépassé les seuils du régime micro durant l’année, l’entrepreneur peut être basculé rétroactivement au régime réel, ce qui modifie le calcul final.
Indicateurs clés à Paris
30 j.
délai légal pour la déclaration au Guichet Unique
60 j.
délai pour la dernière liasse fiscale
5
étapes pour fermer une EI sereinement
2022
année de la protection automatique du patrimoine
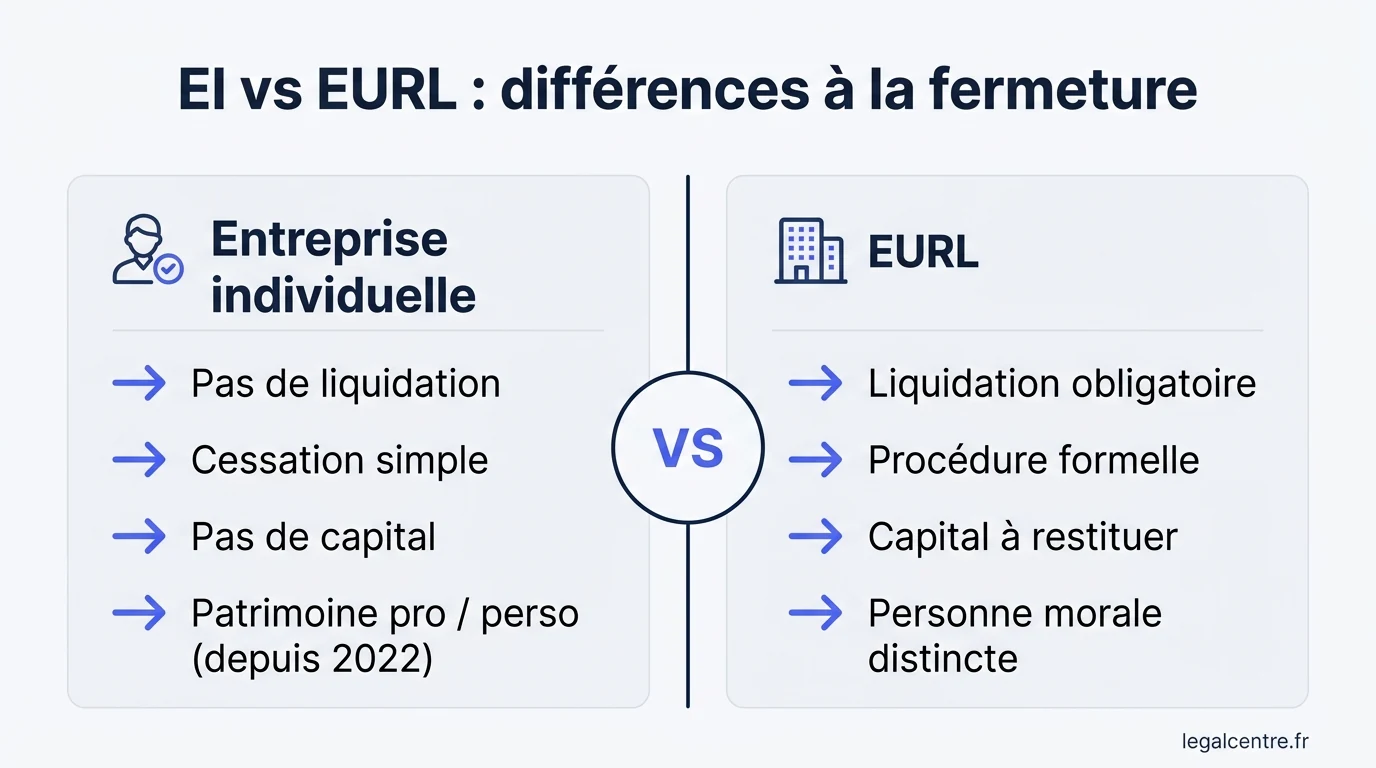
EI vs EURL : quelles différences à la fermeture ?
Beaucoup d’entrepreneurs parisiens hésitent entre une entreprise individuelle et une EURL (entreprise unipersonnelle à responsabilité limitée). La fermeture met particulièrement en lumière les écarts entre ces deux statuts : la simplicité juridique de l’EI contraste avec la rigueur procédurale de l’EURL, qui reste une véritable société à dissoudre.
EI (Entreprise individuelle)
- Pas de personnalité morale distincte
- Cessation d’activité (pas de dissolution)
- Aucune AGE, aucun procès-verbal
- Aucune annonce légale obligatoire
- Aucun liquidateur à nommer
- Radiation au RNE sous 2 à 4 semaines
- Protection patrimoine (L. 526-22 C. com.)
EURL (Société unipersonnelle)
- Personne morale autonome
- Dissolution puis liquidation
- Décision unilatérale de l’associé unique
- Annonce légale obligatoire (x2)
- Nomination d’un liquidateur amiable
- Procédure de 3 à 6 mois en moyenne
- Calcul du boni ou du mali de liquidation
Tableau comparatif des coûts et délais
| Critère | Entreprise individuelle (EI) | EURL |
|---|---|---|
| Acte juridique de fermeture | Déclaration de cessation | Décision de dissolution + liquidation |
| Annonces légales | Non obligatoires | Obligatoires (dissolution + clôture) |
| Procès-verbal | Aucun | Décision écrite de l’associé unique |
| Liquidateur | Sans objet | Obligatoire |
| Durée moyenne à Paris | 2 à 4 semaines | 3 à 6 mois |
| Boni ou mali | Inexistant | À calculer et imposer |
| Référence légale principale | L. 123-9 C. com. | 1844-7 C. civ. + L. 237-1 et s. C. com. |
Quelle option choisir à Paris ? Pour une activité de petite taille, sans associé, sans patrimoine professionnel significatif, l’EI reste la voie la plus rapide à fermer. Dès qu’il existe des immobilisations notables, des contrats long terme ou un projet de transmission, l’EURL offre une structure plus protectrice mais plus lourde à clôturer.
Quelles erreurs faut-il absolument éviter ?
Même si la fermeture d’une EI reste plus simple que celle d’une société, plusieurs écueils peuvent transformer une procédure de quelques semaines en parcours administratif de plusieurs mois, avec relances URSSAF, redressements fiscaux et radiation différée. Ces erreurs sont particulièrement coûteuses à Paris, où les services administratifs traitent un volume de dossiers très élevé et où la moindre incohérence déclenche un blocage automatique.
Les pièges classiques à éviter absolument :
- Oublier la déclaration au Guichet Unique : tant que la cessation n’est pas formellement déclarée à l’INPI, l’URSSAF et le SIE continuent d’attendre des déclarations et des cotisations.
- Sous-estimer le délai fiscal de 60 jours : le retard de dépôt de la liasse fiscale finale entraîne pénalités et intérêts de retard automatiques au sens de l’article 1728 du CGI.
- Négliger la TVA sur stocks : les stocks non transmis donnent lieu à une régularisation de la TVA initialement déduite, souvent oubliée par l’entrepreneur.
- Ne pas archiver les justificatifs : en cas de contrôle, l’absence de pièces sur les 10 dernières années expose à une reconstitution de chiffre d’affaires défavorable.
- Croire que la protection patrimoniale disparaît : la séparation des patrimoines issue de l’article L. 526-22 C. com. survit à la cessation pour les dettes professionnelles antérieures.
- Oublier de résilier les contrats : bail commercial, assurance professionnelle, abonnements logiciels, contrats clients continuent à produire des effets juridiques tant qu’ils ne sont pas résiliés.
- Confondre EI et EURL : appliquer une procédure de dissolution-liquidation à une EI revient à créer artificiellement des étapes inutiles et à allonger les délais.
Les bonnes pratiques : fixer une date de cessation en fin de mois pour simplifier les déclarations, déposer la déclaration au Guichet Unique dès la cessation effective, faire un point fiscal et social avec un professionnel avant de clôturer, archiver soigneusement l’ensemble des pièces justificatives, et conserver l’extrait de radiation comme preuve opposable aux tiers.
Spécificités parisiennes et expertise LegalCentre
À Paris, la densité de l’écosystème entrepreneurial — auto-entrepreneurs, artisans, professions libérales, consultants — fait de la fermeture d’EI une démarche courante. Les services concernés (SIE de Paris, URSSAF Île-de-France, INPI) appliquent les textes avec rigueur et tout dossier incomplet est systématiquement renvoyé. L’administration publie une fiche officielle qui synthétise les obligations, mais la mise en pratique reste souvent technique pour un entrepreneur isolé.
10 000+
entreprises accompagnées
21 ans
d’expertise juridique
5/5
sur Google Avis
Depuis plus de deux décennies, LegalCentre — plateforme de services juridiques située au 33 rue de la Chaussée d’Antin, 75009 Paris — accompagne les entrepreneurs individuels parisiens dans toutes les étapes de leur cessation : préparation des déclarations, dépôt au Guichet Unique INPI, suivi URSSAF, dernière liasse fiscale, obtention de la radiation au RNE. Nos juristes interviennent aussi bien sur les micro-entreprises que sur les EI au régime réel ou ayant opté pour l’IS depuis 2022.
La fermeture d’une EI à Paris est facturée 55 € HT en formule Standard et 95 € HT en FullPack 24H pour les micro-entrepreneurs (hors frais administratifs). Cette transparence tarifaire, associée à un délai annoncé en jours ouvrés, sécurise la procédure sans mauvaise surprise. Pour tout échange, l’équipe est joignable au +33 1 89 48 10 06 du lundi au vendredi de 9h à 18h.
FAQ — Fermer une EI à Paris
Combien de temps faut-il pour fermer une entreprise individuelle à Paris ?
En moyenne 2 à 4 semaines entre la déclaration de cessation au Guichet Unique INPI et la radiation effective au Registre National des Entreprises. Ce délai dépend de la complétude du dossier et de la rapidité des déclarations fiscales et sociales finales. À titre de comparaison, fermer une EURL ou une SARL prend 3 à 6 mois en raison de la procédure de liquidation.
Faut-il publier une annonce légale pour fermer une EI ?
Non. L’entreprise individuelle n’est pas une société dotée de la personnalité morale ; aucune annonce légale n’est exigée à sa fermeture. C’est l’une des principales différences avec une EURL, une SARL ou une SAS, qui imposent deux publications (dissolution puis clôture de liquidation). Cette absence d’annonce légale réduit significativement le coût final de fermeture.
Mon patrimoine personnel est-il protégé après la fermeture de mon EI ?
Oui. L’article L. 526-22 du Code de commerce, issu de la loi du 14 février 2022, instaure une séparation automatique entre le patrimoine professionnel et le patrimoine personnel de l’entrepreneur individuel. Cette protection survit à la cessation : les créanciers professionnels conservent leurs droits sur le seul patrimoine professionnel, même après la radiation. Les dettes antérieures à 2022 ne bénéficient toutefois pas rétroactivement de cette protection.
Quelles déclarations fiscales dois-je déposer après la cessation ?
Trois principalement : la dernière déclaration de résultat (BIC ou BNC, dans les 60 jours), la dernière déclaration de TVA si vous y étiez assujetti (dans les 30 jours), et le report du résultat sur votre déclaration personnelle d’impôt sur le revenu de l’année suivante. Les micro-entrepreneurs déposent leur dernière déclaration de chiffre d’affaires sur le portail urssaf.fr et n’ont pas de liasse spécifique à transmettre.
Que deviennent mes stocks restants au moment de la cessation ?
Plusieurs options : les céder à titre onéreux (vente du fonds de commerce, vente individuelle), les basculer dans le patrimoine personnel (avec régularisation de la TVA initialement déduite), ou les détruire si invendables (PV de destruction recommandé pour preuve). Le choix retenu impacte directement la dernière déclaration de TVA et le résultat fiscal final.
Dois-je nommer un liquidateur pour fermer mon EI ?
Non. La nomination d’un liquidateur amiable est une étape exigée pour la fermeture d’une société (SARL, SAS, SCI, EURL). L’entreprise individuelle, dépourvue de personnalité morale, n’est pas concernée. L’entrepreneur réalise lui-même les opérations de fin d’activité : règlement des dernières dettes, encaissement des dernières créances, cession ou conservation des actifs.
Combien coûte la fermeture d’une EI à Paris avec LegalCentre ?
Pour un micro-entrepreneur, la fermeture est facturée 55 € HT en formule Standard et 95 € HT en FullPack 24H, hors frais administratifs éventuels. Ce prix inclut la préparation du dossier, le dépôt au Guichet Unique INPI, le suivi des déclarations sociales finales et la sécurisation des délais légaux. La transparence tarifaire est l’un des principes fondateurs de LegalCentre, plateforme de services juridiques basée au 33 rue de la Chaussée d’Antin (75009 Paris).
Puis-je rouvrir une nouvelle activité après avoir fermé mon EI ?
Oui, sans aucune restriction. La radiation d’une EI n’empêche pas l’entrepreneur de créer ultérieurement une nouvelle entreprise (EI, EURL, SARL, SAS, micro-entreprise) avec un nouveau SIREN. Veillez simplement à régler toutes les obligations fiscales et sociales de l’ancienne EI avant de relancer une activité, sous peine de blocage administratif au moment de l’immatriculation de la nouvelle structure.
Conclusion : sécuriser sa fermeture d’EI pour repartir l’esprit libre
Fermer une entreprise individuelle à Paris n’a rien de la procédure lourde d’une dissolution de société. Cinq étapes structurent la démarche : cesser officiellement l’activité, déclarer la cessation sur le Guichet Unique INPI, déposer la dernière liasse fiscale dans les 60 jours, régulariser les cotisations URSSAF finales, et obtenir la radiation au Registre National des Entreprises. La protection automatique du patrimoine personnel issue de la loi du 14 février 2022 sécurise l’ensemble de la procédure.
L’enjeu majeur consiste à respecter scrupuleusement les délais légaux : 30 jours pour la déclaration de cessation, 60 jours pour la liasse fiscale, échéance suivante pour l’URSSAF des micro-entrepreneurs. À Paris, où l’administration applique les textes avec rigueur, le moindre oubli déclenche une relance ou une majoration. LegalCentre, plateforme de services juridiques implantée 33 rue de la Chaussée d’Antin (75009 Paris), accompagne chaque année des centaines d’entrepreneurs individuels dans la sécurisation de leur cessation, du dépôt au Guichet Unique jusqu’à l’obtention de l’extrait de radiation officiel.
Nos tarifs LegalCentre
Voici nos tarifs officiels pour la fermeture d’entreprise (dissolution, liquidation, radiation).
| Forme juridique | Standard | FullPack 24H Chrono |
|---|---|---|
| SAS / SASU / SARL / EURL / SCI | 245 € | 345 € |
| Auto-entreprise | 55 € | 95 € |
Tous les prix sont indiqués HT. Les frais administratifs (greffe, annonce légale, BODACC, etc.) sont en sus selon le service. « 24H Chrono » correspond au délai de traitement du dossier par l’équipe LegalCentre, non compris le délai de délivrance du Kbis par le greffe.
Pour aller plus loin
Découvrez d’autres guides utiles sur le même sujet :
Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et informatif. Elles ne constituent en aucun cas un avis juridique personnalisé au sens de la loi n° 71-1130 du 31 décembre 1971. LegalCentre est une plateforme de services juridiques et non un cabinet d’avocats. Pour toute situation spécifique, nous vous recommandons de consulter un avocat, un expert-comptable ou un notaire qualifié. Données à jour en 2026 — sous réserve de modifications législatives.
Fermez votre auto-entreprise avec LegalCentre
- Actes de dissolution et de liquidation rédigés pour vous, vous n’avez qu’à signer
- Annonces légales et dépôt au guichet unique pris en charge
- Suivi jusqu’à la radiation et remise des justificatifs