
Vous voulez fermer votre société ? LegalCentre prépare les actes, publie les annonces légales et dépose le dossier pour vous. Le tarif est affiché avant tout paiement.
Fermer en ligneClôture de Liquidation à Paris : Dernières Étapes 2026
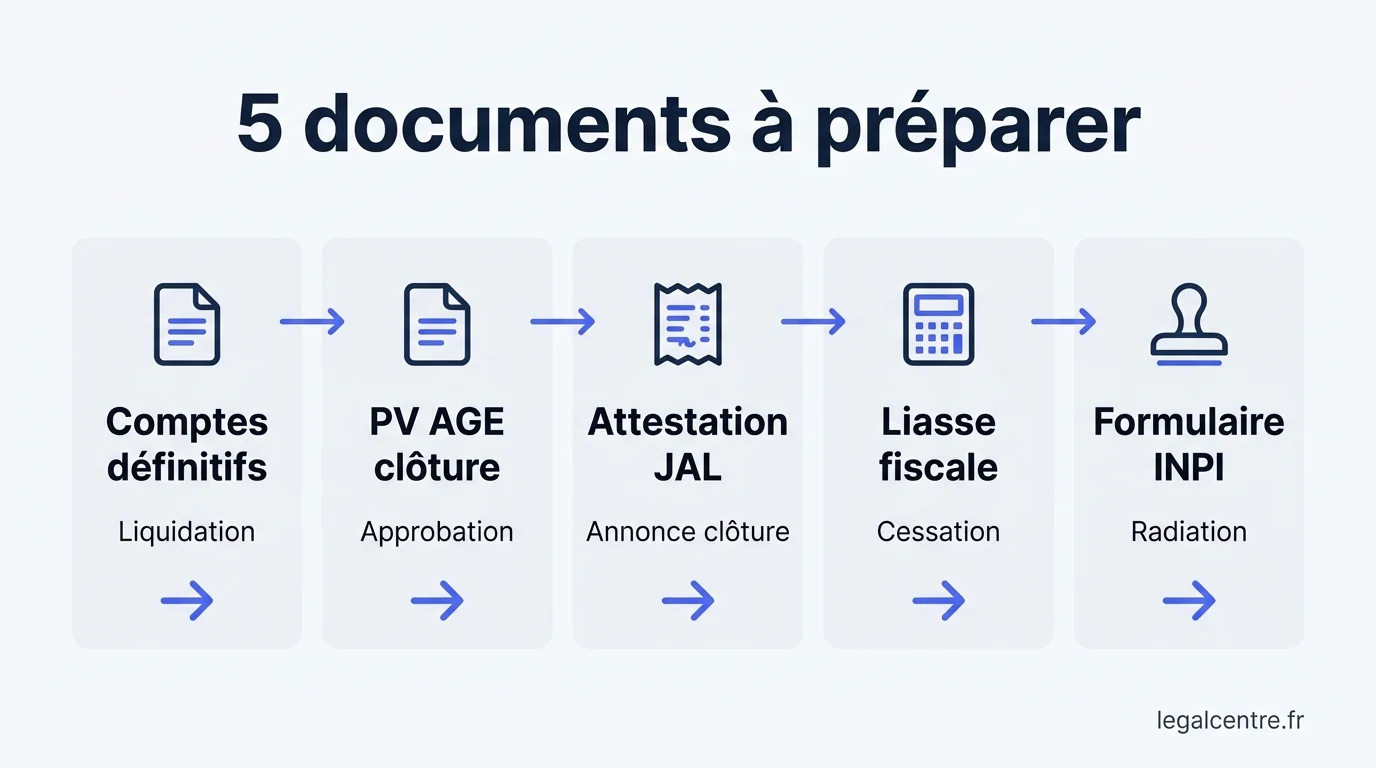
Comptes définitifs, AGE de clôture, annonce légale, dépôt au Guichet Unique, radiation au RCS : la séquence finale d’une dissolution amiable repose sur cinq étapes incontournables, à exécuter dans l’ordre et avec une rigueur documentaire absolue.
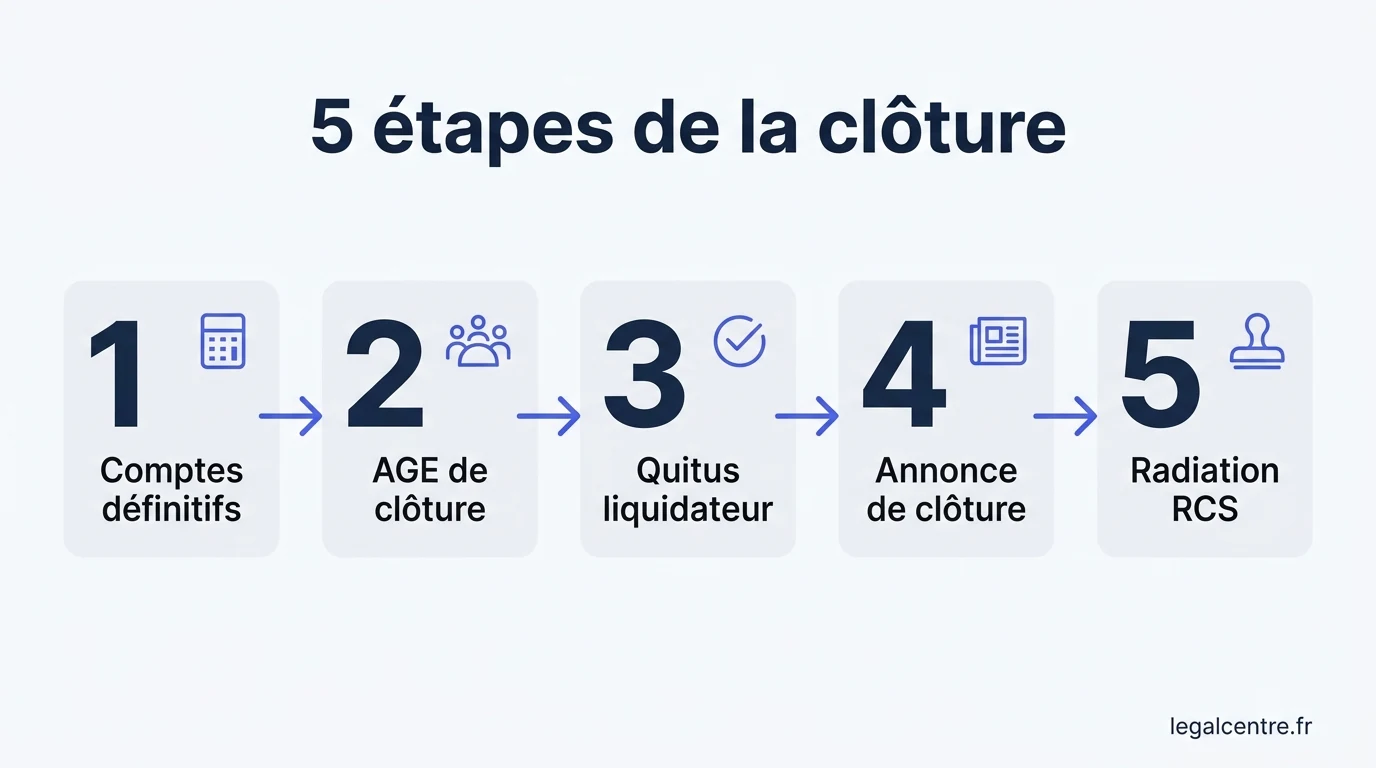
Réponse express : La clôture de liquidation est la phase finale qui scelle juridiquement la fin de la société. Elle suit cinq étapes : établissement des comptes définitifs de liquidation par le liquidateur, tenue de l’AGE de clôture (approbation des comptes + quitus au liquidateur), publication d’une annonce légale de clôture, dépôt du dossier sur le Guichet Unique INPI, et radiation au RCS avec publication au BODACC. Tous les documents doivent être préparés avec rigueur pour éviter un rejet du greffe.
Sommaire
- Qu’est-ce que la clôture de liquidation ?
- Les 5 dernières étapes détaillées
- Préparer les comptes définitifs de liquidation
- Tenir l’AGE de clôture et obtenir le quitus
- Publier l’annonce légale de clôture
- Documents pour la radiation au RCS
- Erreurs à éviter pour ne pas bloquer le greffe
- FAQ — Clôture de liquidation à Paris
Qu’est-ce que la clôture de liquidation ?
La clôture de liquidation est l’opération juridique qui met fin à l’existence légale d’une société après la phase de liquidation. Elle suppose que le liquidateur a réalisé l’actif, apuré le passif et établi un compte définitif de liquidation faisant apparaître soit un boni (excédent réparti entre associés), soit un mali (perte assumée). L’AGE de clôture approuve ce compte, donne quitus au liquidateur, et déclenche la radiation au RCS. Elle est régie par les articles L. 237-9 et L. 237-25 du Code de commerce.
La clôture de liquidation se distingue clairement de la dissolution elle-même. La dissolution, décidée par une première AGE, ouvre la phase de liquidation. La clôture, décidée par une seconde AGE, ferme cette phase et provoque la disparition de la personne morale. Entre les deux, le liquidateur a réalisé son mandat : recouvrement des créances, vente des actifs, paiement des dettes, résiliation des contrats, congé des baux et licenciement éventuel des salariés. La clôture liquidation Paris dernières étapes représente donc la séquence finale qui transforme une société en sommeil active en entité radiée et disparue.
À retenir : tant que la clôture de liquidation n’est pas formellement enregistrée par le greffe du tribunal de commerce de Paris, la société continue d’exister en tant que personne morale. Elle conserve sa capacité juridique limitée aux besoins de la liquidation, ses obligations fiscales déclaratives et sa responsabilité résiduelle vis-à-vis des tiers.
Les 5 dernières étapes détaillées
Une fois la liquidation matériellement achevée, cinq étapes finales s’enchaînent. Aucune ne peut être sautée et l’ordre est impératif : un dépôt au Guichet Unique avant publication de l’annonce légale, par exemple, est systématiquement rejeté par le greffe du tribunal de commerce de Paris.
Établir les comptes définitifs de liquidation
Le liquidateur arrête les comptes de la société à la date de fin des opérations matérielles. Il produit un bilan de clôture, un compte de résultat et une annexe précisant les opérations menées, le sort des actifs, les modalités d’apurement du passif, et le solde de la liquidation (boni ou mali). Ces comptes définitifs sont distincts du dernier bilan d’exploitation et doivent être préparés avec la rigueur d’une comptabilité d’arrêt définitif (article L. 237-25 du Code de commerce).
Tenir l’AGE de clôture et donner quitus
Les associés sont convoqués à une assemblée générale extraordinaire de clôture. Ils statuent sur trois résolutions liées : approbation des comptes définitifs de liquidation, quitus au liquidateur pour sa gestion, constatation de la clôture de liquidation. Le procès-verbal de cette AGE est l’acte juridique central qui sera ensuite enregistré aux impôts et joint à toutes les formalités de radiation.
Publier l’annonce légale de clôture
Dans le mois suivant l’AGE de clôture, le liquidateur fait paraître une annonce dans un journal d’annonces légales habilité du département du siège (75 pour Paris). Cette publication, distincte de celle de la dissolution, doit mentionner la dénomination, la forme, le capital, le siège, le numéro RCS, la date de l’AGE de clôture, le boni ou mali, et le lieu de dépôt des comptes définitifs.
Déposer le dossier au Guichet Unique INPI
Le liquidateur dépose la demande de radiation sur le portail formalites.entreprises.gouv.fr. Le dossier numérique regroupe le PV d’AGE de clôture enregistré, les comptes définitifs approuvés, l’attestation de parution de l’annonce légale, la demande de radiation signée du liquidateur, et le règlement des frais de greffe. Le Guichet Unique transmet automatiquement le dossier au greffe du tribunal de commerce de Paris.
Obtenir la radiation au RCS et publication au BODACC
Le greffe procède à la radiation de la société du Registre du commerce et des sociétés. Cette radiation est ensuite publiée au Bulletin officiel des annonces civiles et commerciales (bodacc.fr). Un extrait Kbis de radiation est délivré, qui constitue la preuve officielle de la disparition de la personne morale. À compter de cette publication, la société n’a plus d’existence légale, sauf reprise éventuelle pour cause de passif tardif.
Comment préparer les comptes définitifs de liquidation ?
Les comptes définitifs de liquidation constituent la pièce maîtresse qui justifie l’ensemble des opérations menées par le liquidateur depuis la dissolution. Leur absence ou leur défaillance entraîne le rejet immédiat du dossier de radiation par le greffe du tribunal de commerce de Paris. Le code de commerce impose au liquidateur de les établir à la fin de sa mission et de les soumettre à l’approbation des associés (article L. 237-25 du Code de commerce).
Contenu obligatoire des comptes définitifs
Les comptes définitifs comportent un bilan de clôture qui photographie la situation patrimoniale à la fin des opérations, un compte de résultat qui retrace les recettes et dépenses de la période de liquidation, et une annexe qui détaille les choix méthodologiques retenus. L’annexe précise notamment le sort des immobilisations, le traitement des créances irrécouvrables, les modalités de paiement des dettes, le montant des honoraires du liquidateur, et le calcul du solde final.
Calcul du boni ou mali de liquidation
Le boni de liquidation correspond à l’excédent disponible après remboursement intégral des apports. Il est réparti entre les associés au prorata de leurs droits et soumis au droit de partage de 2,5 % (article 746 du Code général des impôts). Le mali, inverse, correspond à une perte assumée collectivement. Pour les associés personnes physiques, le boni est soumis au prélèvement forfaitaire unique (PFU) de 30 % ou, sur option, au barème progressif de l’impôt sur le revenu.
Comptes définitifs bien préparés
- Validation rapide par l’AGE de clôture
- Acceptation immédiate du dossier au greffe
- Quitus libératoire sans contestation
- Sécurité fiscale du boni ou mali calculé
- Radiation au RCS sans rejet
Comptes mal préparés
- Refus d’approbation par les associés
- Rejet automatique du Guichet Unique
- Risque de mise en cause du liquidateur
- Redressement fiscal sur le boni mal calculé
- Procédure de liquidation à reprendre
Comment tenir l’AGE de clôture et obtenir le quitus ?
L’AGE de clôture est juridiquement distincte de l’AGE de dissolution tenue en début de procédure. Elle a pour objet d’approuver les comptes définitifs, de donner quitus au liquidateur (c’est-à-dire de le décharger de sa responsabilité), et de constater officiellement la fin de la liquidation. Elle est convoquée par le liquidateur lui-même, qui agit en lieu et place du dirigeant déchu.
Délai et modalités de convocation
Le délai légal minimum de convocation est de 15 jours francs pour les SARL (article R. 223-20 du Code de commerce) et fixé par les statuts pour les SAS, SASU et SCI. La convocation doit obligatoirement contenir l’ordre du jour précis, les comptes définitifs (joints en annexe), le rapport du liquidateur expliquant ses choix de gestion, et les résolutions soumises au vote.
Les trois résolutions clés
Ordre du jour de l’AGE de clôture
- Approbation des comptes définitifs de liquidation
- Affectation du résultat de liquidation (boni ou mali)
- Quitus de gestion au liquidateur amiable
- Constatation de la clôture des opérations de liquidation
- Pouvoirs pour l’accomplissement des formalités de radiation
Majorités requises
Les règles de majorité sont identiques à celles de l’AGE de dissolution : 2/3 ou 3/4 des parts pour une SARL selon la date de constitution (article L. 223-30 du Code de commerce), majorité fixée par les statuts pour une SAS, unanimité par défaut pour une SCI (article 1836 du Code civil). En cas de mésentente sur l’approbation des comptes, le tribunal de commerce peut être saisi par tout associé sur le fondement de l’article L. 237-9 du Code de commerce.
Attention : le quitus donné au liquidateur n’efface pas sa responsabilité en cas de faute lourde, de manquement frauduleux ou de dissimulation. Il libère uniquement le liquidateur des griefs liés à sa gestion ordinaire. Un associé minoritaire qui aurait été tenu à l’écart d’informations pourrait engager une action en responsabilité dans les conditions prévues par l’article L. 237-12 du Code de commerce.
Comment publier l’annonce légale de clôture ?
La publication d’une annonce légale de clôture est imposée par l’article R. 237-7 du Code de commerce. Elle doit paraître dans le mois suivant l’AGE de clôture, dans un journal d’annonces légales habilité du département du siège social. À Paris, le siège est dans le département 75 : les annonces se publient donc dans un JAL parisien comme Les Affiches Parisiennes, Le Quotidien Juridique ou La Loi.
Mentions obligatoires de l’annonce
L’annonce légale de clôture doit comporter une série de mentions précises pour être recevable par le greffe : dénomination sociale suivie de la mention “en liquidation”, forme juridique, capital social, adresse du siège social, numéro RCS et ville du greffe, date de l’AGE de clôture, identité complète du liquidateur, montant du boni (ou mali) de liquidation, et lieu de dépôt des comptes définitifs. Toute omission entraîne un refus de prise en compte par le greffe.
Différence avec l’annonce de dissolution
Annonce de dissolution
- Publiée après l’AGE de dissolution
- Marque l’ouverture de la liquidation
- Mentionne le liquidateur nommé
- Indique le siège de liquidation
- Avertit les créanciers
Annonce de clôture
- Publiée après l’AGE de clôture
- Marque la fin de la liquidation
- Mentionne le boni ou mali final
- Indique le dépôt des comptes
- Prépare la radiation au RCS
Calendrier des étapes finales
| Étape | Délai indicatif | Référence légale | Acteur |
|---|---|---|---|
| Établissement des comptes définitifs | Variable (1 à 3 mois) | Art. L. 237-25 C. com. | Liquidateur |
| Convocation de l’AGE de clôture | 15 jours minimum avant l’AGE | Art. R. 223-20 C. com. | Liquidateur |
| Tenue de l’AGE de clôture + PV | Jour J | Art. L. 237-9 C. com. | Associés |
| Enregistrement du PV aux impôts | 1 mois suivant l’AGE | Art. 635 CGI | Liquidateur |
| Publication de l’annonce légale | 1 mois suivant l’AGE | Art. R. 237-7 C. com. | JAL habilité |
| Dépôt au Guichet Unique INPI | Dans le mois suivant l’AGE | Art. R. 237-2 C. com. | Liquidateur |
| Radiation au RCS + BODACC | Environ 8 à 15 jours après dépôt | Art. R. 123-75 C. com. | Greffe + BODACC |
Quels documents préparer pour la radiation au RCS ?
La radiation au RCS est l’aboutissement administratif de la clôture de liquidation. Le greffe du tribunal de commerce de Paris exige un dossier complet, déposé via le Guichet Unique INPI sur le portail formalites.entreprises.gouv.fr. Un dossier incomplet entraîne un rejet automatique avec demande de complément, ce qui retarde la radiation de plusieurs semaines.
Pièces à fournir au Guichet Unique
Documents pour la radiation au RCS de Paris
- Procès-verbal d’AGE de clôture enregistré aux impôts
- Comptes définitifs de liquidation approuvés par l’AGE
- Attestation de parution de l’annonce légale de clôture (JAL 75)
- Demande de radiation signée par le liquidateur
- Règlement des frais de greffe (radiation + BODACC)
Frais administratifs de radiation
Selon les données publiques d’infogreffe.fr pour 2026, les frais de radiation s’élèvent à environ 14 € au greffe, auxquels s’ajoute la publication au BODACC pour environ 21 €. La publication de l’annonce légale de clôture représente un coût indicatif de 150 € HT à Paris, variable selon le JAL et la longueur du texte. Ces montants sont indiqués à titre indicatif et sous réserve de modifications réglementaires.
Délais de traitement par le greffe
1 mois
délai légal entre AGE et dépôt du dossier
8 à 15 j.
traitement greffe en moyenne à Paris
≈ 150 €
annonce légale de clôture (indicatif Paris)
≈ 35 €
radiation greffe + publication BODACC
Une fois le dossier accepté, le greffe transmet la radiation au BODACC qui la publie sous un délai de quelques jours. À compter de cette publication, les tiers sont réputés informés de la disparition de la société. Le liquidateur reçoit alors l’extrait Kbis de radiation, document officiel attestant la fin de la personne morale. La clôture liquidation Paris dernières étapes est alors juridiquement achevée.
Quelles erreurs éviter pour ne pas bloquer le greffe ?
Les rejets du greffe parisien sur les dossiers de clôture de liquidation suivent quasiment toujours les mêmes causes. Identifier ces pièges en amont permet de boucler la procédure dans les délais et d’éviter les allers-retours administratifs coûteux en énergie.
Les pièges classiques à éviter absolument :
- Comptes définitifs lacunaires : omettre l’annexe explicative ou ne pas justifier l’apurement du passif expose à un refus d’approbation et à un rejet du dossier.
- Confusion entre annonce de dissolution et annonce de clôture : il s’agit de deux publications distinctes ; le greffe vérifie la présence des deux attestations.
- PV non enregistré aux impôts : le dépôt au Guichet Unique sans enregistrement préalable du PV de clôture est systématiquement bloqué.
- Boni de liquidation non déclaré : omettre le droit de partage de 2,5 % (article 746 du CGI) expose à un redressement fiscal sur le liquidateur ou les associés.
- Quitus mal formulé : un quitus implicite ou ambigu peut être attaqué par un associé minoritaire, et fragilise toute la radiation.
- Délai d’un mois dépassé : au-delà d’un mois entre l’AGE et le dépôt, des justifications complémentaires peuvent être exigées et la procédure ralentie.
- Dossier numérique mal structuré : le Guichet Unique INPI exige des fichiers PDF nommés selon une nomenclature précise ; un mauvais intitulé suffit à déclencher un rejet automatique.
Les bonnes pratiques : faire relire les comptes définitifs par un expert-comptable avant l’AGE, anticiper la trame de l’annonce légale auprès du JAL choisi, faire enregistrer le PV aux impôts dans les 8 jours suivant l’AGE, préparer le dossier numérique au format PDF avec des noms de fichiers normalisés, et conserver une copie complète du dossier pendant cinq ans pour parer toute contestation tardive.
Comment se passe la clôture de liquidation à Paris ?
À Paris, la clôture de liquidation s’inscrit dans un environnement administratif particulièrement structuré. Le greffe du tribunal de commerce de Paris (1 quai de la Corse, 75004) traite annuellement plusieurs milliers de dossiers de radiation. La rigueur formelle est de mise : un dossier non conforme aux exigences du Guichet Unique INPI est systématiquement rejeté, ce qui prolonge mécaniquement la procédure de deux à six semaines.
Les sociétés parisiennes présentent souvent des spécificités qui complexifient la séquence finale : baux commerciaux à forte valeur résiduelle, comptes courants d’associés non remboursés à la dissolution, créances clients internationales, portefeuilles d’actifs immobiliers en cas de SCI, ou encore litiges en cours non encore tranchés. Chacune de ces situations exige une rédaction soignée des comptes définitifs et une argumentation précise dans le rapport du liquidateur.
L’expertise LegalCentre pour vos clôtures
10 000+
entreprises accompagnées
21 ans
d’expertise juridique
5/5
sur Google Avis
LegalCentre, plateforme de services juridiques située au 33 rue de la Chaussée d’Antin (75009 Paris), accompagne les dirigeants parisiens dans l’ensemble de la séquence finale : préparation des comptes définitifs de liquidation, rédaction du PV d’AGE de clôture, publication de l’annonce légale dans un JAL habilité, dépôt du dossier au Guichet Unique INPI, et suivi jusqu’à la radiation effective au RCS. Notre équipe pluridisciplinaire de juristes et de formalistes maîtrise la nomenclature exacte exigée par le greffe parisien et assure un délai de traitement maîtrisé en 24H Chrono côté LegalCentre, hors délais de greffe.
FAQ — Clôture de liquidation à Paris
Quelle est la différence entre clôture de liquidation et dissolution ?
La dissolution, décidée par une première AGE, marque l’ouverture de la phase de liquidation. La clôture de liquidation, décidée par une seconde AGE, en marque la fin et provoque la radiation au RCS. Entre les deux, le liquidateur a réalisé l’actif, payé les dettes et établi les comptes définitifs. La société n’a plus d’existence légale qu’à compter de la publication de la radiation au BODACC.
Combien de temps faut-il pour clôturer une liquidation à Paris ?
La phase de clôture proprement dite (comptes définitifs, AGE de clôture, annonce légale, dépôt au Guichet Unique, radiation) dure en moyenne 1 à 3 mois, après que la liquidation matérielle ait été achevée. Le délai légal entre l’AGE de clôture et le dépôt au Guichet Unique est d’un mois (article R. 237-2 du Code de commerce). Le greffe parisien traite ensuite les dossiers conformes en 8 à 15 jours en moyenne.
Que contiennent les comptes définitifs de liquidation ?
Les comptes définitifs comportent un bilan de clôture, un compte de résultat de liquidation, et une annexe explicative qui détaille les opérations menées par le liquidateur (réalisation de l’actif, apurement du passif, calcul du boni ou mali). Ils sont distincts du dernier bilan d’exploitation et obéissent aux dispositions de l’article L. 237-25 du Code de commerce. Ils doivent être approuvés par l’AGE de clôture.
Qu’est-ce que le quitus donné au liquidateur ?
Le quitus est un acte par lequel les associés déchargent le liquidateur de sa responsabilité au titre de sa gestion ordinaire. Il libère le liquidateur des reproches éventuels sur les choix qu’il a opérés pendant la liquidation. En revanche, il n’efface pas les fautes lourdes, les manquements frauduleux ou les dissimulations, qui restent susceptibles d’action en responsabilité dans les conditions de l’article L. 237-12 du Code de commerce.
Faut-il publier une nouvelle annonce légale après la dissolution ?
Oui. Deux annonces légales distinctes sont obligatoires : une annonce de dissolution publiée après la première AGE, puis une annonce de clôture publiée après l’AGE de clôture. L’annonce de clôture, exigée par l’article R. 237-7 du Code de commerce, mentionne le boni ou mali, l’identité du liquidateur, et le lieu de dépôt des comptes définitifs. Sans cette seconde publication, le dossier de radiation est rejeté par le greffe.
Comment se déclare le boni de liquidation aux impôts ?
Le boni de liquidation est soumis à un droit de partage de 2,5 % (article 746 du Code général des impôts) acquitté par la société. Pour les associés personnes physiques, le boni est ensuite soumis au prélèvement forfaitaire unique de 30 % (12,8 % d’impôt + 17,2 % de prélèvements sociaux), ou, sur option, au barème progressif de l’impôt sur le revenu. Une déclaration spécifique est à effectuer auprès du service des impôts.
Que se passe-t-il si un créancier se manifeste après la radiation ?
Un créancier oublié peut, dans un délai de cinq ans après la radiation, demander la réouverture de la liquidation sur le fondement de l’article L. 237-31 du Code de commerce. Le tribunal peut désigner un nouveau liquidateur chargé de désintéresser ce créancier sur les actifs reconstitués. Cette procédure exceptionnelle confirme l’importance d’un apurement rigoureux du passif avant la clôture.
Faut-il un avocat pour clôturer une liquidation ?
Non, l’intervention d’un avocat n’est pas légalement obligatoire. Toutefois, compte tenu de la complexité technique (comptes définitifs, calcul du boni, rédaction de l’annonce légale, dépôt au Guichet Unique), s’appuyer sur une plateforme de services juridiques comme LegalCentre sécurise la procédure et évite les rejets du greffe. Pour les dossiers à forts enjeux (boni élevé, litiges résiduels), un avocat ou un expert-comptable peut intervenir en complément.
Conclusion : maîtriser les dernières étapes pour radier sa société
La clôture de liquidation à Paris repose sur une séquence finale de cinq étapes incompressibles : établissement des comptes définitifs, AGE de clôture avec quitus au liquidateur, publication de l’annonce légale dans un JAL parisien, dépôt du dossier au Guichet Unique INPI, et radiation au RCS suivie de la publication au BODACC. Chaque maillon conditionne le suivant : un compte définitif lacunaire bloque l’approbation, un PV non enregistré bloque le dépôt, une annonce mal rédigée bloque la radiation.
À Paris, où le greffe du tribunal de commerce traite plusieurs milliers de radiations par an, la rigueur documentaire est non négociable. Mieux vaut anticiper chaque étape, normaliser la nomenclature des fichiers PDF, et s’appuyer sur un professionnel pour sécuriser les calculs comptables et fiscaux. LegalCentre, plateforme de services juridiques basée au 33 rue de la Chaussée d’Antin (75009 Paris) — joignable au +33 1 89 48 10 06 — accompagne les dirigeants parisiens dans l’intégralité de cette séquence finale, avec un délai de traitement maîtrisé en 24H Chrono côté équipe LegalCentre.
Nos tarifs LegalCentre
Voici nos tarifs officiels pour la fermeture d’entreprise (dissolution, liquidation, radiation).
| Forme juridique | Standard | FullPack 24H Chrono |
|---|---|---|
| SAS / SASU / SARL / EURL / SCI | 245 € | 345 € |
| Auto-entreprise | 55 € | 95 € |
Tous les prix sont indiqués HT. Les frais administratifs (greffe, annonce légale, BODACC, etc.) sont en sus selon le service. « 24H Chrono » correspond au délai de traitement du dossier par l’équipe LegalCentre, non compris le délai de délivrance du Kbis par le greffe.
Pour aller plus loin
Découvrez d’autres guides utiles sur le même sujet :
Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et informatif. Elles ne constituent en aucun cas un avis juridique personnalisé au sens de la loi n° 71-1130 du 31 décembre 1971. LegalCentre est une plateforme de services juridiques et non un cabinet d’avocats. Pour toute situation spécifique, nous vous recommandons de consulter un avocat, un expert-comptable ou un notaire qualifié. Données à jour en 2026 — sous réserve de modifications législatives.
Fermez votre société avec LegalCentre
- Actes de dissolution et de liquidation rédigés pour vous, vous n’avez qu’à signer
- Annonces légales et dépôt au guichet unique pris en charge
- Suivi jusqu’à la radiation et remise des justificatifs