
Vous voulez fermer votre société ? LegalCentre prépare les actes, publie les annonces légales et dépose le dossier pour vous. Le tarif est affiché avant tout paiement.
Fermer en ligneDissolution Amiable de Société à Paris : Guide Complet 2026
Vous envisagez de fermer votre société à Paris dans un cadre serein, maîtrisé et hors de toute procédure judiciaire ? La dissolution amiable, dite aussi dissolution volontaire, est la voie privilégiée des dirigeants dont l’entreprise n’est pas en cessation des paiements. Conditions légales, étapes successives, formalités, fiscalité, comparaison avec la liquidation judiciaire : LegalCentre vous livre un guide exhaustif et opérationnel, à jour en 2026, pour piloter sereinement la fin de vie de votre société à Paris.
Sommaire
- Qu’est-ce que la dissolution amiable d’une société ?
- Les conditions légales préalables
- Les causes de dissolution selon l’article 1844-7 du Code civil
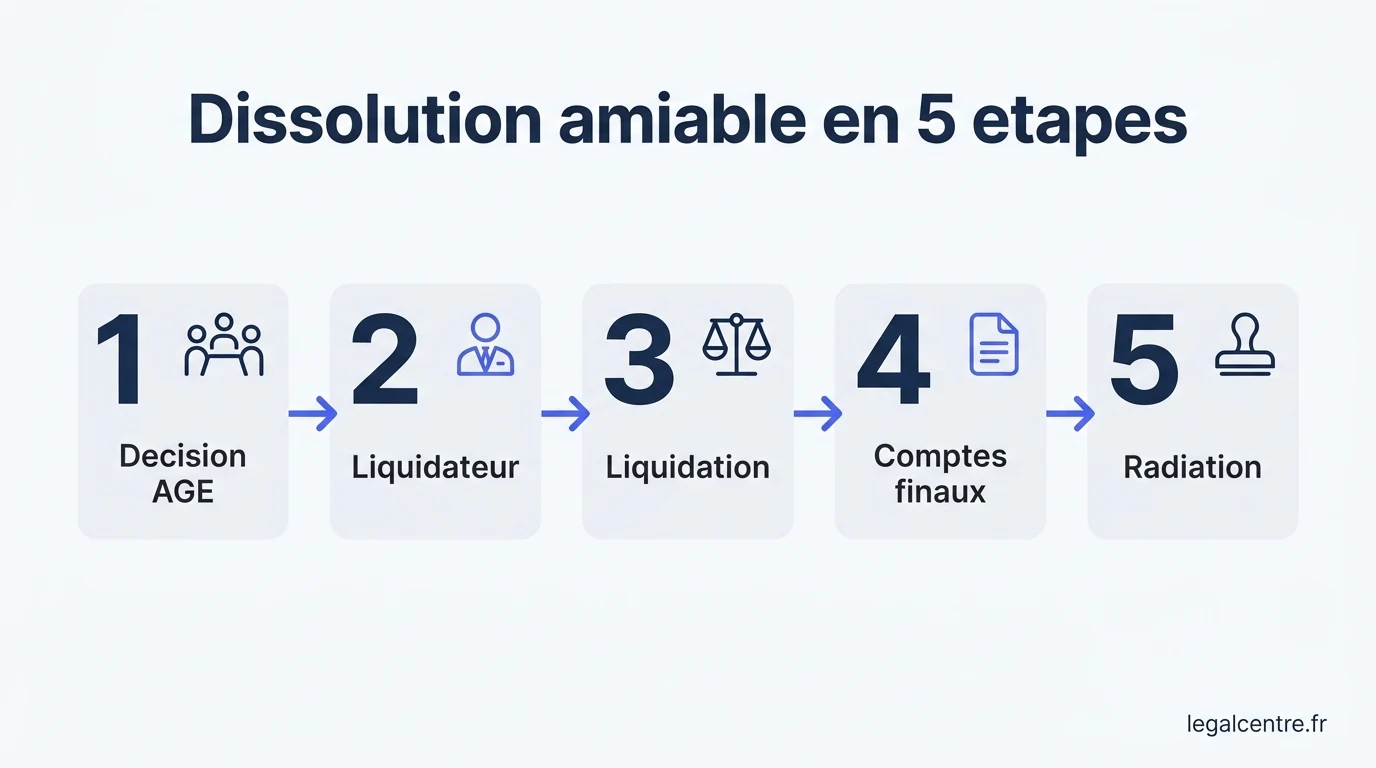
- Les 5 étapes de la dissolution amiable
- Le rôle du liquidateur amiable
- Formalités au greffe et publications légales
- Conséquences fiscales et sociales
- Dissolution amiable vs liquidation judiciaire
- Alternatives à la dissolution amiable
- Spécificités parisiennes
- Cas pratiques par forme juridique
- Erreurs fréquentes à éviter
- FAQ
Qu’est-ce que la dissolution amiable d’une société ?
La dissolution amiable est l’opération juridique par laquelle les associés d’une société décident, d’un commun accord, de mettre fin à la personne morale et d’enclencher sa liquidation hors de tout contrôle judiciaire. Contrairement à la liquidation judiciaire prononcée par le tribunal de commerce en cas de cessation des paiements, la dissolution amiable repose sur la volonté libre des associés et suppose que la société soit financièrement saine.
Cette procédure, encadrée par les articles L. 237-2 et suivants du Code de commerce ainsi que par l’article 1844-7 du Code civil, permet à des dirigeants d’organiser eux-mêmes la fermeture de leur entreprise, dans le respect des créanciers, des salariés et de l’administration fiscale. À Paris, où la densité du tissu économique impose une rigueur formelle particulière, la dissolution amiable demeure le mode de fermeture le plus fréquent pour les SARL, SAS, SASU, EURL et SCI.
À retenir : la dissolution amiable se distingue radicalement de la dissolution judiciaire. Elle suppose une société in bonis (qui peut payer ses dettes exigibles avec son actif disponible) et un accord des associés selon les règles de majorité prévues par les statuts ou la loi.
Activer la dissolution amiable →
Les conditions légales préalables
Avant d’envisager toute dissolution amiable, plusieurs conditions cumulatives doivent être réunies. Leur non-respect peut entraîner la nullité de l’opération ou, pire, basculer la procédure vers le terrain judiciaire.
Une société financièrement saine
La société ne doit pas être en état de cessation des paiements, c’est-à-dire qu’elle doit être en mesure de régler son passif exigible avec son actif disponible. Si ce n’est pas le cas, le dirigeant a l’obligation, dans un délai de 45 jours, de déclarer la cessation des paiements au greffe du tribunal de commerce, ce qui ouvre une procédure judiciaire (sauvegarde, redressement ou liquidation judiciaire) en vertu des articles L. 631-1 et L. 640-1 du Code de commerce.
L’accord des associés
La dissolution amiable suppose un vote des associés réunis en assemblée générale extraordinaire (AGE). Les règles de majorité varient selon la forme juridique :
| Forme juridique | Majorité requise | Référence légale |
|---|---|---|
| SARL (constituée avant le 4 août 2005) | 3/4 des parts sociales | Art. L. 223-30 C. com. |
| SARL (constituée après le 4 août 2005) | 2/3 des parts sociales | Art. L. 223-30 C. com. |
| SAS / SASU | Selon les statuts | Art. L. 227-9 C. com. |
| EURL | Décision de l’associé unique | Art. L. 223-1 C. com. |
| SCI | Selon les statuts (souvent unanimité) | Art. 1844-7 C. civ. |
| SA | 2/3 des voix présents/représentés | Art. L. 225-96 C. com. |
Le respect des règles statutaires
Les statuts peuvent prévoir des conditions spécifiques (quorum renforcé, droit de veto, clauses d’agrément). Une lecture attentive du pacte social s’impose avant toute convocation de l’assemblée.
Attention : si la société rencontre des difficultés financières mais n’est pas encore en cessation des paiements, le dirigeant peut envisager une procédure de conciliation ou de sauvegarde avant d’opter pour la dissolution amiable. La frontière est ténue, l’accompagnement d’un avocat ou d’un expert-comptable est vivement recommandé.
Les causes de dissolution selon l’article 1844-7 du Code civil
L’article 1844-7 du Code civil énumère limitativement les causes de dissolution applicables à toutes les sociétés :
- L’expiration du temps pour lequel elle a été constituée (durée statutaire arrivée à son terme, en principe 99 ans maximum) ;
- La réalisation ou l’extinction de l’objet social (le projet économique est achevé ou impossible) ;
- L’annulation du contrat de société ;
- La dissolution anticipée décidée par les associés — c’est le cas-type de la dissolution amiable ;
- La dissolution anticipée prononcée par le tribunal à la demande d’un associé pour justes motifs ;
- La dissolution anticipée prononcée par le tribunal dans le cas prévu à l’article 1844-5 (réunion de toutes les parts en une seule main, sous certaines conditions) ;
- L’effet d’un jugement ordonnant la liquidation judiciaire ;
- Toute autre cause prévue par les statuts.
Dans la grande majorité des cas, c’est le quatrième cas qui fonde la dissolution amiable : les associés, réunis en AGE, votent la fermeture anticipée de la société. Cette décision peut être motivée par une perte de rentabilité, un départ à la retraite du dirigeant, une mésentente entre associés, un repositionnement stratégique ou simplement la volonté de tourner la page.
Échanger avec un expert juridique →
Les 5 étapes de la dissolution amiable
La dissolution amiable se déroule en deux temps distincts : la dissolution proprement dite (décision de mettre fin à la société) et la liquidation amiable (réalisation de l’actif et apurement du passif). Chacune de ces phases comporte des étapes incontournables.
Réunir les associés en AGE
Convoquer l’assemblée générale extraordinaire selon les modalités prévues par les statuts (lettre recommandée, courriel, dépôt). L’ordre du jour doit mentionner expressément la dissolution anticipée et la nomination d’un liquidateur. Le délai de convocation varie selon la forme juridique (souvent 15 jours minimum).
Voter la dissolution
Lors de l’AGE, les associés votent la dissolution anticipée à la majorité requise. Un procès-verbal d’assemblée est rédigé, signé par le président de séance et conservé dans le registre des décisions. Ce PV constitue la pièce maîtresse du dossier de formalités.
Désigner le liquidateur
Les associés nomment un liquidateur amiable, qui peut être le dirigeant en exercice, un associé ou un tiers (souvent un professionnel : avocat, expert-comptable). Ses pouvoirs, sa rémunération et la durée de son mandat (maximum 3 ans, renouvelable) sont fixés par la même AGE.
Mener la liquidation
Le liquidateur réalise l’actif (vente des biens, recouvrement des créances), apure le passif (paiement des dettes), établit les comptes de liquidation, convoque l’assemblée de clôture et établit le compte définitif. Cette phase peut durer de quelques semaines à plusieurs mois.
Clôturer et radier
Une fois la liquidation achevée, une seconde AGE approuve les comptes définitifs, donne quitus au liquidateur et constate la clôture. Le boni ou mali de liquidation est réparti entre les associés. La radiation au RCS est ensuite demandée au greffe du tribunal de commerce de Paris.
Lancer ma procédure volontaire →
Le rôle du liquidateur amiable
Le liquidateur amiable est l’organe central de la procédure. Il succède au dirigeant dans la gestion courante, mais avec une mission délimitée : terminer les opérations en cours, vendre les actifs, payer les créanciers et préparer le partage final.
Ses pouvoirs
- Représenter la société vis-à-vis des tiers (clients, fournisseurs, banque, administration) ;
- Vendre les actifs (immobilisations, stocks, droit au bail, fonds de commerce) ;
- Recouvrer les créances clients impayées ;
- Payer les dettes exigibles dans l’ordre des privilèges ;
- Établir les comptes de liquidation et le bilan final ;
- Convoquer l’assemblée de clôture.
Ses limites
Le liquidateur ne peut pas, sans autorisation expresse des associés ou du juge, entreprendre de nouvelles opérations sans lien avec la liquidation. Il engage sa responsabilité civile et pénale en cas de faute de gestion.
Choisir un liquidateur expérimenté, idéalement assisté par un avocat ou un expert-comptable, sécurise considérablement la procédure et limite le risque de contentieux postérieur. À Paris, la complexité du tissu économique (créanciers multiples, baux commerciaux, salariés) rend cet accompagnement quasi indispensable.
Formalités au greffe et publications légales
La dissolution amiable s’accompagne d’une série de formalités administratives strictement encadrées. Tout retard ou omission peut entraîner des pénalités, voire l’irrecevabilité du dossier.
Phase 1 : annonce de la dissolution
Formalités à accomplir dans le mois suivant l’AGE de dissolution
- Publication d’un avis de dissolution dans un journal d’annonces légales (JAL) du département du siège (Paris : Le Parisien, Les Petites Affiches, Affiches Parisiennes, etc.) ;
- Dépôt du dossier au guichet unique de l’INPI (procédure dématérialisée depuis le 1er janvier 2023) ;
- Mention « société en liquidation » sur tous les actes et documents de la société ;
- Inscription modificative au RCS via le greffe du tribunal de commerce de Paris ;
- Information des partenaires (banque, URSSAF, services fiscaux, salariés).
Phase 2 : clôture de la liquidation
Formalités à accomplir après l’AGE de clôture
- Publication d’un avis de clôture dans le même JAL ;
- Dépôt des comptes définitifs de liquidation au greffe ;
- Demande de radiation au RCS via le guichet unique INPI ;
- Déclaration finale des résultats à l’administration fiscale (CERFA n° 2065 ou 2031 selon le régime) ;
- Clôture des comptes bancaires de la société.
Bon à savoir : depuis 2023, l’ensemble des formalités passe par le guichet unique de l’INPI. Le greffe du tribunal de commerce de Paris reste compétent pour l’inscription au RCS et la radiation, mais les dépôts de pièces s’effectuent désormais en ligne.
Confier ma fermeture sereinement →
Conséquences fiscales et sociales
La dissolution amiable emporte plusieurs conséquences fiscales et sociales qu’il convient d’anticiper.
Imposition du boni de liquidation
Le boni de liquidation correspond à la différence positive entre l’actif net réparti et les apports initiaux. Il est imposé chez les associés selon leur statut :
- Associés personnes physiques : prélèvement forfaitaire unique (PFU) de 30 % (12,8 % d’IR + 17,2 % de prélèvements sociaux), ou option pour le barème progressif ;
- Associés personnes morales : intégration au résultat imposable à l’IS ;
- Droits d’enregistrement : 2,5 % sur le boni de liquidation (sous réserve de modifications législatives).
Mali de liquidation
Si l’actif net est inférieur aux apports, on parle de mali de liquidation. Il peut, sous conditions, ouvrir droit à une moins-value déductible chez les associés personnes physiques.
Sort des salariés
La dissolution amiable n’entraîne pas automatiquement le licenciement des salariés. Si l’activité cesse, le liquidateur doit engager une procédure de licenciement pour motif économique, dans le respect du Code du travail (consultation du CSE, propositions de reclassement, indemnités).
Vigilance : la fiscalité de la dissolution est complexe et varie selon le régime fiscal de la société (IR ou IS), la présence de plus-values latentes et la structure du capital. Un audit fiscal préalable avec un expert-comptable est fortement recommandé.
Dissolution amiable vs liquidation judiciaire
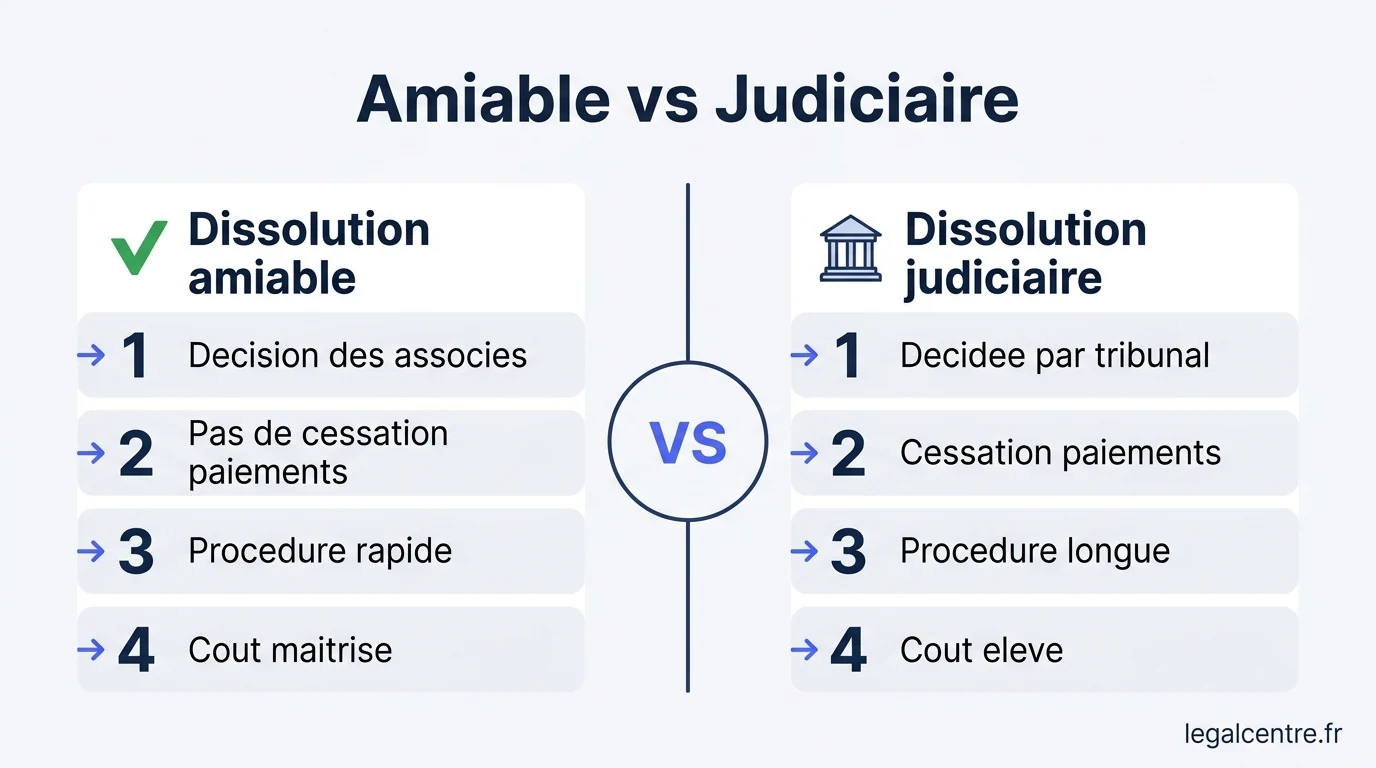
La distinction entre dissolution amiable et liquidation judiciaire est fondamentale. Elle conditionne la voie procédurale, les délais, les coûts et la responsabilité du dirigeant.
Dissolution amiable
- Initiative des associés
- Société in bonis obligatoire
- Pas de juge, pas de tribunal
- Liquidateur choisi librement
- Délai : 3 à 12 mois en moyenne
- Coût maîtrisé
- Image préservée
- Boni de liquidation possible
- Responsabilité du dirigeant limitée
Liquidation judiciaire
- Décision du tribunal de commerce
- Cessation des paiements caractérisée
- Mandataire judiciaire imposé
- Procédure publique et contraignante
- Délai : 12 à 36 mois fréquemment
- Coûts judiciaires importants
- Inscription au registre, fichage
- Risque de mali et de poursuites
- Possible action en responsabilité contre le dirigeant
Alternatives à la dissolution amiable
Avant de s’engager dans une dissolution amiable, plusieurs alternatives méritent d’être étudiées.
La cession de la société
Plutôt que de dissoudre, le dirigeant peut céder ses titres (parts sociales ou actions) à un repreneur. La société continue d’exister, l’activité se poursuit, et le cédant perçoit un prix de cession plutôt qu’un boni de liquidation. Cette option est particulièrement pertinente lorsque l’entreprise dispose d’un fonds de commerce, d’une clientèle ou d’un bail commercial valorisable à Paris.
La mise en sommeil
La mise en sommeil (cessation temporaire d’activité) permet de geler l’activité sans dissoudre. Durée maximale : 2 ans pour une société commerciale (3 ans pour une SCI). Au-delà, la radiation d’office peut être prononcée. Cette solution convient lorsqu’un retour à l’activité est envisagé à court terme.
La transmission universelle de patrimoine (TUP)
Lorsque la société est détenue à 100 % par une personne morale unique, une TUP (article 1844-5 al. 3 du Code civil) permet de dissoudre sans liquidation : l’intégralité du patrimoine est transmise à l’associé unique. Procédure rapide et fiscalement avantageuse, sous conditions.
La fusion-absorption
Faire absorber la société par une autre entité du groupe permet d’éteindre la personne morale tout en préservant l’activité économique.
Avantages dissolution amiable
- Procédure entièrement maîtrisée par les associés
- Délais raisonnables (souvent moins d’un an)
- Coûts prévisibles et plafonnés
- Pas d’inscription au fichier des défaillances
- Préservation de la réputation du dirigeant
- Possibilité de récupérer un boni de liquidation
- Choix libre du liquidateur
- Adaptable à toutes les formes juridiques
Points de vigilance
- Conditions strictes : société in bonis obligatoire
- Risque de bascule vers une procédure judiciaire si cessation des paiements
- Formalités multiples et délais à respecter
- Responsabilité du liquidateur engagée
- Fiscalité du boni potentiellement lourde
- Procédure de licenciement à anticiper
- Coordination requise avec créanciers et administrations
- Rédaction juridique précise indispensable
Sécuriser mon dossier amiable →
Spécificités parisiennes
À Paris, la dissolution amiable présente quelques particularités liées au contexte économique et administratif local.
300 000+
sociétés immatriculées au RCS de Paris
1
greffe compétent : tribunal de commerce de Paris
15+
journaux d’annonces légales habilités
3-6 mois
durée moyenne d’une dissolution amiable maîtrisée
Greffe du tribunal de commerce de Paris
Le greffe du tribunal de commerce de Paris (1 quai de la Corse, 75004) traite l’ensemble des inscriptions modificatives et des radiations pour les sociétés ayant leur siège dans la capitale. Les délais de traitement sont généralement de quelques jours ouvrés.
Bail commercial parisien
La gestion du bail commercial constitue souvent l’enjeu central des dissolutions parisiennes. Le liquidateur doit notifier le bailleur, négocier une résiliation amiable ou une cession du droit au bail. Compte tenu des valeurs locatives parisiennes, le droit au bail peut représenter un actif majeur à valoriser dans la liquidation.
Domiciliation pendant la liquidation
La société en liquidation conserve son siège social jusqu’à la radiation. En cas de résiliation anticipée du bail, le maintien d’une adresse de siège jusqu’à clôture peut nécessiter une solution de domiciliation transitoire.
Cas pratiques par forme juridique
Si la trame générale de la dissolution amiable est commune à toutes les sociétés, chaque forme juridique présente ses spécificités. Pour des guides détaillés par statut, consultez nos articles dédiés.
SARL et EURL
La SARL impose une majorité renforcée (2/3 ou 3/4 des parts selon la date de constitution). L’EURL, société à associé unique, simplifie la procédure : la décision est prise par l’associé unique, consignée dans un registre des décisions. Pour aller plus loin, consultez notre guide complet sur la dissolution de SARL à Paris.
SAS et SASU
La SAS bénéficie d’une grande souplesse statutaire. Les statuts fixent librement les conditions de majorité, sous réserve du minimum légal. Pour la SASU, la décision relève de l’associé unique. Pour un guide pas-à-pas, voir notre article dédié à la dissolution de SAS à Paris.
SCI
La SCI suit l’article 1844-7 du Code civil. Les statuts fixent généralement la majorité requise, souvent l’unanimité. La liquidation immobilière nécessite des précautions spécifiques (état des lieux, vente du bien, ventilation des plus-values).
SA
La SA, plus rare en dissolution amiable du fait de sa taille, suit la procédure de l’article L. 225-96 du Code de commerce avec une majorité des deux tiers en AGE.
Erreurs fréquentes à éviter
Les pièges classiques :
- Méconnaître la cessation des paiements : dissoudre amiablement une société qui ne peut plus payer ses dettes expose le dirigeant à une action en responsabilité et à une éventuelle requalification en liquidation judiciaire.
- Oublier de mentionner « société en liquidation » : tous les documents (factures, contrats, courriers) doivent porter cette mention sous peine de sanctions.
- Négliger les formalités au JAL : les délais de publication (1 mois après dissolution, 1 mois après clôture) sont impératifs.
- Sous-estimer la fiscalité : le boni de liquidation peut générer une imposition significative chez les associés.
- Bâcler le procès-verbal d’AGE : un PV mal rédigé peut être annulé et bloquer toute la procédure.
- Négliger les salariés : la procédure de licenciement économique doit suivre strictement le Code du travail.
Les bonnes pratiques : anticiper la dissolution dès les premiers signes de cessation d’activité, faire auditer la situation comptable par un expert-comptable, rédiger des actes juridiques précis avec un avocat, sélectionner un liquidateur expérimenté, communiquer en transparence avec les créanciers et conserver l’ensemble des pièces pendant 10 ans après la radiation.
L’accompagnement LegalCentre en quelques chiffres
10 000+
entreprises accompagnées
21 ans
d’expertise juridique et comptable
5/5
sur Google Avis
Depuis plus de deux décennies, LegalCentre accompagne les dirigeants parisiens dans toutes les étapes de la vie de leur entreprise, de la création à la fermeture. Notre équipe pluridisciplinaire (juristes, formalistes, partenaires experts-comptables) vous guide pas-à-pas dans la dissolution amiable, sans jargon inutile, avec une obsession : la sérénité du dirigeant.
Finaliser ma fermeture officielle →
FAQ — Dissolution amiable de société à Paris
Combien de temps dure une dissolution amiable à Paris ?
En moyenne, une dissolution amiable maîtrisée se déroule sur 3 à 6 mois pour les sociétés simples, et jusqu’à 12 mois pour les structures comportant des actifs complexes (immobilier, baux commerciaux, salariés). Le mandat du liquidateur peut atteindre légalement 3 ans, renouvelable, mais la pratique montre que la majorité des dossiers parisiens se clôturent en moins d’un an lorsqu’ils sont préparés rigoureusement.
Le dirigeant peut-il être nommé liquidateur amiable ?
Oui, sous réserve que les statuts ou la loi ne s’y opposent pas. C’est même la pratique la plus fréquente, le dirigeant connaissant parfaitement la société. Toutefois, en cas de relations tendues entre associés ou de risques contentieux, la nomination d’un tiers indépendant (avocat, expert-comptable) est vivement recommandée pour sécuriser la procédure.
Que se passe-t-il si la société se révèle en cessation des paiements pendant la liquidation ?
Le liquidateur amiable a l’obligation, dans un délai de 45 jours, de déclarer la cessation des paiements au tribunal de commerce. La procédure bascule alors en liquidation judiciaire. Le liquidateur amiable peut être tenu responsable s’il a poursuivi indûment l’activité ou favorisé certains créanciers.
Quelle est la différence entre dissolution et liquidation ?
La dissolution est la décision juridique de mettre fin à la société. Elle ne supprime pas immédiatement la personne morale. La liquidation est l’opération matérielle qui suit la dissolution : réalisation de l’actif, paiement du passif, partage du solde. La société conserve sa personnalité juridique pendant toute la liquidation, jusqu’à la radiation au RCS.
Faut-il obligatoirement un avocat pour une dissolution amiable ?
Non, l’intervention d’un avocat n’est pas légalement obligatoire pour une dissolution amiable simple. Cependant, dès lors que la société comporte plusieurs associés, des actifs significatifs, des contentieux en cours ou des salariés, l’accompagnement par un avocat ou un professionnel du droit est fortement conseillé pour sécuriser la rédaction des actes et limiter le risque de contestation.
Peut-on annuler une dissolution amiable une fois votée ?
Oui, sous conditions. Tant que la liquidation n’est pas clôturée et que la société n’est pas radiée, les associés peuvent voter, en AGE, la reprise de la vie sociale (article 1844-8 du Code civil). Cette décision met fin à la liquidation et la société retrouve son fonctionnement normal. Une fois la radiation prononcée, en revanche, la société est définitivement éteinte.
Comment se calcule le boni de liquidation ?
Le boni de liquidation correspond à la différence entre l’actif net réparti aux associés et le capital social initialement apporté. S’il est positif, il constitue un revenu imposable chez les associés. S’il est négatif, on parle de mali. Le calcul se fait sur la base des comptes définitifs de liquidation approuvés en AGE de clôture.
La dissolution amiable est-elle compatible avec un statut d’auto-entrepreneur ?
Non. La dissolution amiable concerne les sociétés (personnes morales). L’auto-entreprise (micro-entreprise) est une entreprise individuelle, sans personnalité morale distincte de l’entrepreneur. Elle se ferme par une simple déclaration de cessation d’activité auprès du guichet unique de l’INPI, sans procédure de liquidation au sens du Code de commerce.
Obtenir un accompagnement complet →
Conclusion : maîtriser la fin de vie de sa société à Paris
La dissolution amiable demeure, en 2026, la voie privilégiée pour fermer une société à Paris dans un cadre maîtrisé, rapide et protecteur pour le dirigeant. Réservée aux sociétés in bonis, elle suppose une préparation minutieuse : audit comptable, rédaction d’actes précis, choix d’un liquidateur compétent, suivi rigoureux des formalités au guichet unique de l’INPI et au greffe du tribunal de commerce de Paris.
Chaque forme juridique (SARL, SAS, SASU, EURL, SCI, SA) présente ses spécificités, mais la trame générale reste commune : décision en AGE, désignation du liquidateur, réalisation de l’actif, apurement du passif, clôture et radiation. La distinction avec la liquidation judiciaire est centrale : tant que la société peut payer ses dettes exigibles, la voie amiable est ouverte ; dès lors que la cessation des paiements est caractérisée, la procédure judiciaire s’impose.
Chez LegalCentre, plateforme de services juridiques basée au 33 rue de la Chaussée d’Antin à Paris, nous accompagnons dirigeants et associés dans toutes les étapes de la dissolution amiable, avec une approche pragmatique, transparente et sans jargon. Nos juristes et nos partenaires experts vous garantissent une procédure conforme, rapide et sereine.
Nos tarifs LegalCentre
Voici nos tarifs officiels pour la fermeture d’entreprise (dissolution, liquidation, radiation).
| Forme juridique | Standard | FullPack 24H Chrono |
|---|---|---|
| SAS / SASU / SARL / EURL / SCI | 245 € | 345 € |
| Auto-entreprise | 55 € | 95 € |
Tous les prix sont indiqués HT. Les frais administratifs (greffe, annonce légale, BODACC, etc.) sont en sus selon le service. « 24H Chrono » correspond au délai de traitement du dossier par l’équipe LegalCentre, non compris le délai de délivrance du Kbis par le greffe.
Pour aller plus loin
Découvrez d’autres guides utiles sur le même sujet :
Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et informatif. Elles ne constituent en aucun cas un avis juridique personnalisé au sens de la loi n° 71-1130 du 31 décembre 1971. LegalCentre est une plateforme de services juridiques et non un cabinet d’avocats. Pour toute situation spécifique, nous vous recommandons de consulter un avocat, un expert-comptable ou un notaire qualifié. Données à jour en 2026 — sous réserve de modifications législatives.
Fermez votre société avec LegalCentre
- Actes de dissolution et de liquidation rédigés pour vous, vous n’avez qu’à signer
- Annonces légales et dépôt au guichet unique pris en charge
- Suivi jusqu’à la radiation et remise des justificatifs