
Vous voulez fermer votre entreprise ? LegalCentre prépare les actes, publie les annonces légales et dépose le dossier pour vous. Le tarif est affiché avant tout paiement.
Fermer en ligne
Arrêter définitivement votre entreprise à Paris : le parcours 2026 sans angles morts
Guichet Unique INPI, dernière liasse fiscale, URSSAF, radiation au RNE : la cessation d’activité se prépare étape par étape, dans l’ordre. Voici la méthode complète pour fermer proprement votre activité parisienne en 2026.
La cessation d’activité entreprise Paris est l’une des décisions les plus structurantes de la vie d’un dirigeant. Contrairement à la mise en sommeil, qui suspend l’exploitation pour deux ans maximum (article R. 123-46 du Code de commerce), la cessation acte la fin définitive de l’activité économique de l’entreprise. Elle déclenche une cascade d’obligations administratives, fiscales et sociales qu’il faut traiter dans le bon ordre pour éviter pénalités, redressements et radiations contentieuses.
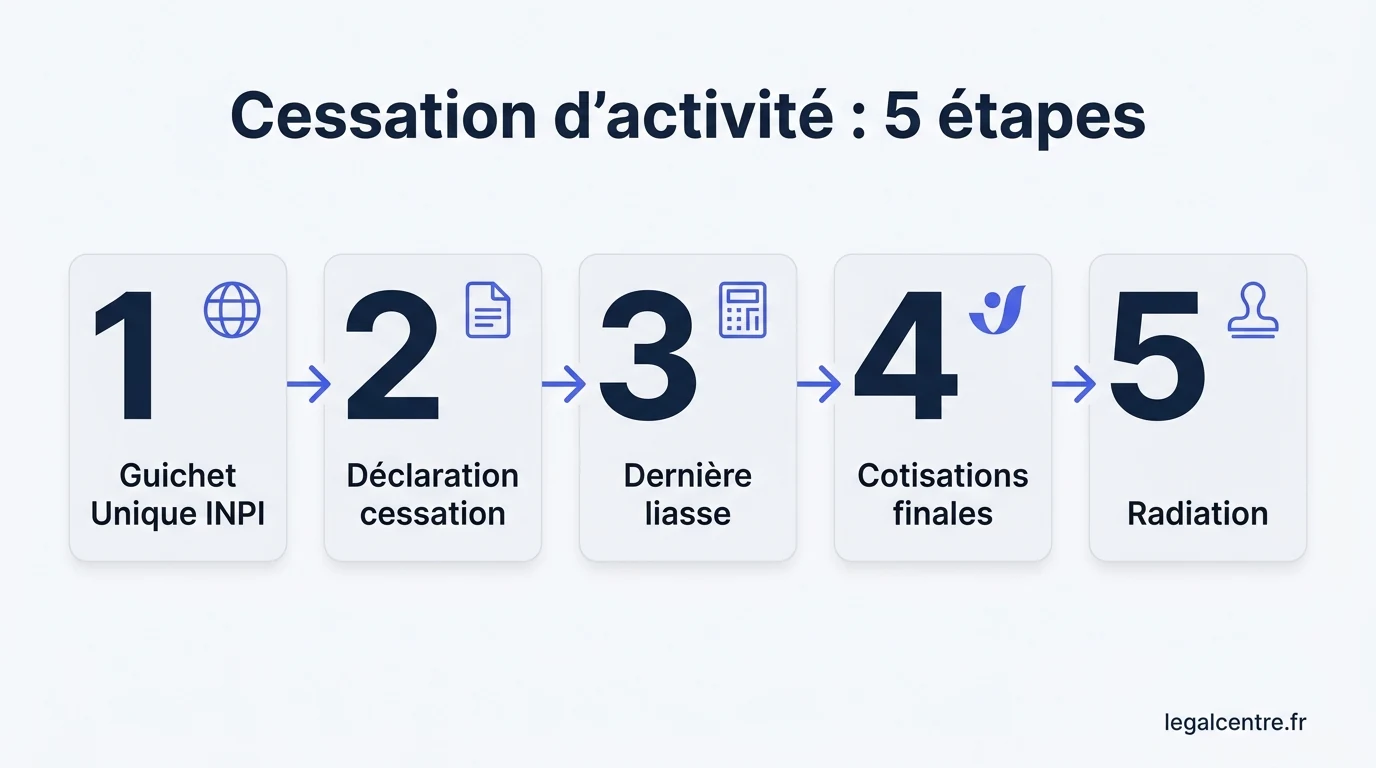
Depuis le 1er janvier 2023, toutes les formalités passent exclusivement par le Guichet Unique INPI. Les anciens formulaires papier P4, M4 ou les Centres de Formalités des Entreprises (CFE) n’existent plus. Cinq étapes structurent désormais la procédure : déclaration de cessation sur le portail INPI, dépôt de la dernière liasse fiscale, régularisation des cotisations URSSAF, règlement des dernières obligations, puis radiation au Registre National des Entreprises (RNE).
Pour une société commerciale (SAS, SASU, SARL, EURL, SCI), la cessation s’accompagne d’une dissolution-liquidation formelle qui s’étale sur plusieurs mois. Pour une entreprise individuelle ou un micro-entrepreneur, la procédure est plus rapide mais reste encadrée. Ce guide complet 2026, rédigé par les équipes de la plateforme de services juridiques LegalCentre à Paris, vous accompagne étape par étape, avec les délais, les pièges à éviter et les distinctions essentielles selon la forme juridique.
À retenir : La cessation d’activité est la décision définitive d’arrêter une entreprise, à différencier de la mise en sommeil qui est temporaire (deux ans maximum, article R. 123-46 du Code de commerce). Elle suit cinq étapes : déclaration sur le Guichet Unique INPI (formalites.entreprises.gouv.fr), dépôt de la dernière liasse fiscale, régularisation des cotisations URSSAF, paiement des dernières obligations et radiation au RNE. Pour les sociétés, la cessation s’accompagne d’une dissolution-liquidation formelle.
Sommaire
- Qu’est-ce qu’une cessation d’activité ?
- Cessation vs mise en sommeil : quelle différence ?
- Quelles sont les 5 étapes via le Guichet Unique ?
- Comment cesser une EI ou une micro-entreprise ?
- Comment cesser une société commerciale ?
- Quelles dernières déclarations fiscales prévoir ?
- Comment régulariser les cotisations URSSAF ?
- Quelles erreurs faut-il absolument éviter ?
- FAQ : vos questions sur la cessation d’activité
Qu’est-ce qu’une cessation d’activité ?
La cessation d’activité désigne l’arrêt définitif de l’exploitation économique d’une entreprise, qu’il s’agisse d’une entreprise individuelle, d’une micro-entreprise ou d’une société commerciale. Elle met fin à la personnalité fiscale et sociale de l’exploitant, déclenche la radiation des registres officiels (RNE, RCS, SIRENE) et clôture les obligations déclaratives en cours. Encadrée par les articles L. 123-9 et suivants du Code de commerce, elle se distingue clairement d’une simple pause d’activité.
À Paris comme partout en France, la cessation d’activité peut résulter de motifs variés : départ à la retraite du dirigeant, perte de marché, reconversion professionnelle, refonte d’un groupe par cession d’une filiale, échec économique sans pour autant être en cessation des paiements, ou encore décision stratégique de transmettre le patrimoine sous une autre forme. Quelle que soit la motivation, le dirigeant doit respecter un parcours administratif strict et pluri-organismes : service-public.fr, INPI, impots.gouv.fr, URSSAF, greffe du tribunal de commerce de Paris pour les sociétés.
Bon à savoir : La cessation d’activité ne se confond pas avec la procédure collective. Tant que l’entreprise est en mesure de régler ses dettes exigibles avec son actif disponible, elle peut fermer volontairement. En cas de cessation des paiements (impossibilité de faire face au passif exigible), le dirigeant doit déclarer cet état au tribunal de commerce dans un délai de 45 jours, conformément à l’article L. 631-4 du Code de commerce.
Cessation vs mise en sommeil : quelle différence ?
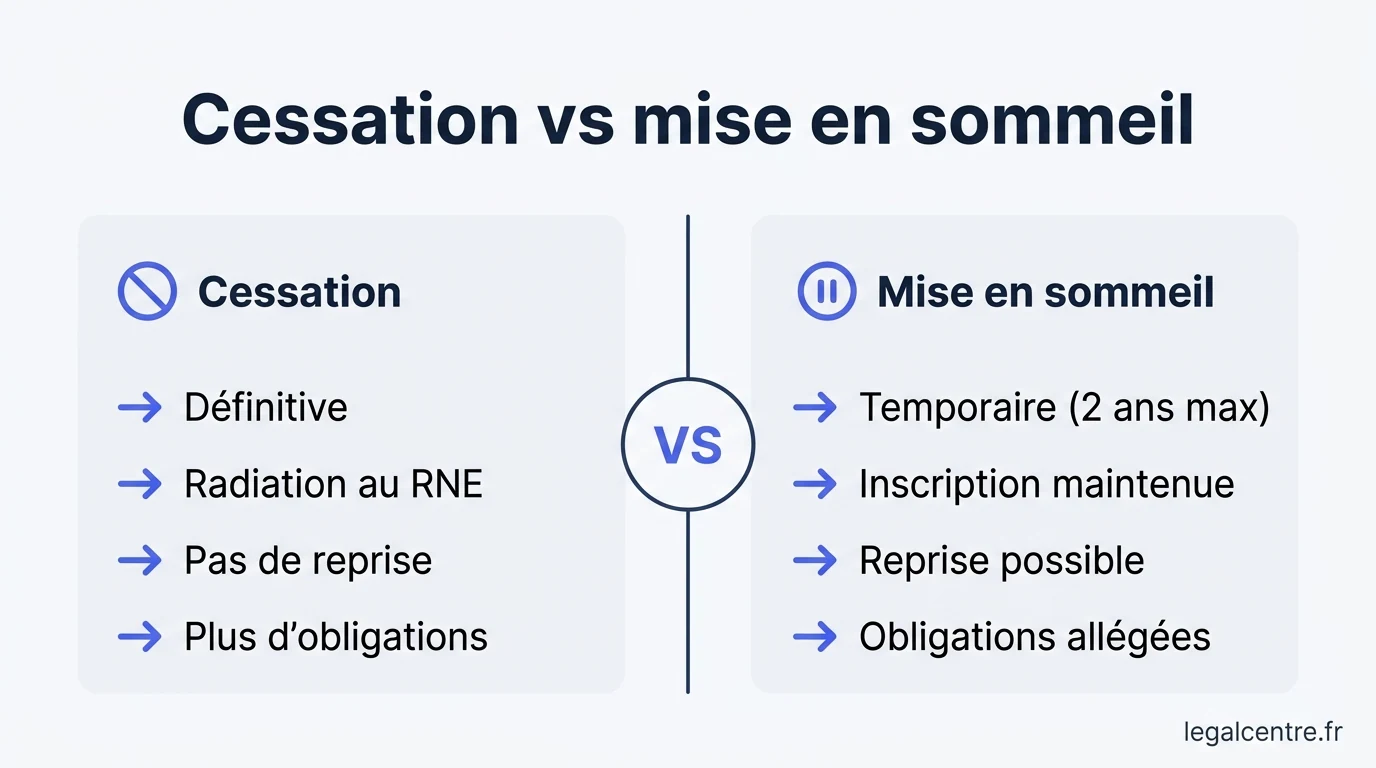
La distinction entre cessation et mise en sommeil est centrale, car les conséquences juridiques, fiscales et sociales sont radicalement différentes. La cessation acte une fin définitive et entraîne la disparition de l’entreprise. La mise en sommeil, encadrée par l’article R. 123-46 du Code de commerce, suspend temporairement l’activité sans radier l’entreprise des registres, pour une durée maximale de deux ans renouvelable une fois pour une entreprise individuelle, ou de deux ans non renouvelable pour une société.
Cessation d’activité
- Arrêt définitif de l’exploitation
- Radiation au RNE, RCS et SIRENE
- Disparition de la personnalité morale (sociétés)
- Dernière liasse fiscale obligatoire dans les 60 jours
- Régularisation finale URSSAF / Sécurité sociale des indépendants
- Boni de liquidation imposable pour les sociétés
- Pas de retour en arrière possible
Mise en sommeil
- Suspension temporaire (2 ans maximum)
- L’entreprise reste inscrite aux registres
- Personnalité morale préservée
- Obligations comptables et fiscales allégées mais maintenues
- CFE due jusqu’à la fin de l’année déclarée
- Réactivation possible à tout moment
- Risque de radiation d’office au terme
En pratique, la mise en sommeil convient lorsque le dirigeant envisage de reprendre l’activité à court terme (projet personnel, mobilité géographique temporaire, opportunité commerciale décalée). Elle s’effectue elle aussi via le Guichet Unique INPI et permet d’éviter les coûts d’une dissolution-liquidation. En revanche, si la décision d’arrêter est claire et définitive, la cessation immédiate évite de payer la cotisation foncière des entreprises (CFE) pendant deux années supplémentaires sans contrepartie commerciale.
Comparer cessation vs sommeil →
Attention : Au terme du délai légal de mise en sommeil, le greffier peut procéder à une radiation d’office si aucune reprise d’activité n’a été déclarée. Cette radiation contentieuse peut compliquer une future création d’entreprise ou laisser des dettes non régularisées peser sur le dirigeant. Mieux vaut choisir consciemment la cessation que subir une radiation administrative.
Quelles sont les 5 étapes via le Guichet Unique ?
Depuis 2023, la cessation d’activité entreprise Paris suit cinq étapes structurées autour du Guichet Unique INPI. Cette plateforme centralise les déclarations destinées au RNE, au RCS, à l’INSEE, à l’administration fiscale et aux organismes sociaux. Le dépôt unique remplace les anciens formulaires P4, M4 et les déclarations en CFE. Les étapes doivent être respectées dans l’ordre pour éviter blocages, rejets et pénalités.
Préparer le dossier et déclarer la cessation sur le Guichet Unique INPI
Connexion sur formalites.entreprises.gouv.fr, sélection de la formalité « Cessation d’activité », saisie des informations (date d’effet, motif, forme juridique). Pour une société, le procès-verbal de dissolution doit être joint. Pour une entreprise individuelle, le formulaire de cessation suffit. Pièce d’identité du dirigeant et justificatif de pouvoirs en pièces complémentaires.
Déposer la dernière liasse fiscale auprès de la DGFiP
Dans un délai de 60 jours suivant la cessation effective (article 201 du CGI pour les BIC, article 202 pour les BNC), transmission de la liasse 2065-SD pour les sociétés à l’IS, ou des déclarations 2031 / 2035 pour les EI selon le régime. La déclaration de TVA finale doit également être déposée dans les 30 ou 60 jours selon le régime fiscal.
Régulariser les cotisations sociales auprès de l’URSSAF
Déclaration de cessation auprès de l’URSSAF Ile-de-France ou de la Sécurité sociale des indépendants pour les travailleurs non salariés. Établissement de la déclaration sociale des indépendants (DSI) finale, calcul des cotisations définitives au prorata, et règlement des soldes éventuels. Pour les sociétés employeuses, traitement parallèle des soldes de tout compte des salariés.
Régler les dernières obligations (CFE, BODACC, TVA, dettes fournisseurs)
Paiement de la cotisation foncière des entreprises due jusqu’à la fin de l’année civile, publication de l’avis de dissolution puis de clôture de liquidation au BODACC pour les sociétés, règlement des fournisseurs, restitution de la TVA collectée non versée. Clôture des comptes bancaires professionnels après réception des derniers paiements.
Obtenir la radiation définitive au RNE et au RCS
Après validation par les organismes destinataires et publication de l’avis de clôture de liquidation pour les sociétés, le greffe procède à la radiation. L’extrait Kbis devient un Kbis de radiation. La cessation est opposable aux tiers à compter de la publication au BODACC. Conservation obligatoire des livres comptables et pièces justificatives pendant 10 ans (article L. 123-22 du Code de commerce).
Comment cesser une EI ou une micro-entreprise ?
La cessation d’une entreprise individuelle ou d’une micro-entreprise est plus rapide qu’une dissolution de société, car il n’existe pas de personne morale distincte à liquider. La démarche se réalise en quelques jours à quelques semaines via le Guichet Unique INPI, mais ne dispense pas des obligations fiscales et sociales finales. Depuis la loi du 14 février 2022 qui a créé le statut unique de l’entrepreneur individuel, la procédure s’est unifiée pour toutes les EI, y compris celles relevant du régime micro.
Avantages de la cessation simplifiée
- Procédure dématérialisée 100 % en ligne
- Pas de dissolution-liquidation formelle requise
- Pas de publication d’annonce légale obligatoire
- Délai réduit (souvent moins de 30 jours)
- Pas de procès-verbal d’assemblée à rédiger
- Frais administratifs limités
Points de vigilance pour l’entrepreneur
- Dernière déclaration de chiffre d’affaires obligatoire
- Régularisation immédiate de la TVA pour les micro-entrepreneurs ayant dépassé le seuil
- CFE due pour l’année en cours sauf cas particuliers
- Patrimoine personnel non séparé pour les EI antérieures à la réforme 2022
- Stock résiduel à valoriser fiscalement
- Pas d’ARE automatique pour les non-salariés
Pour un micro-entrepreneur parisien, la déclaration de cessation s’effectue directement sur le portail INPI. Une dernière déclaration trimestrielle ou mensuelle de chiffre d’affaires doit être déposée sur autoentrepreneur.urssaf.fr, même si le chiffre est nul. La radiation prend généralement effet sous 8 à 15 jours ouvrés. Pour une EI classique soumise au régime réel, la liasse 2031 ou 2035 finale doit suivre dans les 60 jours.
Bon à savoir : La fermeture LegalCentre d’une micro-entreprise ou auto-entreprise est facturée 55 € HT en formule Standard, ou 95 € HT en formule FullPack 24H, hors frais administratifs éventuels. Notre équipe centralise les déclarations Guichet Unique, URSSAF et fiscales pour limiter les oublis.
Comment cesser une société commerciale ?
La cessation d’une société commerciale parisienne (SAS, SASU, SARL, EURL, SCI) requiert une procédure de dissolution-liquidation en deux temps. Encadrée par les articles 1844-7 et suivants du Code civil ainsi que par le Code de commerce, elle implique des décisions formelles des associés, une publication au BODACC, l’intervention d’un liquidateur, l’arrêté des comptes de liquidation et un dépôt au greffe du tribunal de commerce de Paris. La procédure complète dure habituellement de trois à six mois.
| Étape | EI / Micro | SAS / SASU | SARL / EURL | SCI |
|---|---|---|---|---|
| Décision d’arrêt | Décision personnelle | AGE associés | AGE associés | AGE associés |
| Publication BODACC | Non requise | Obligatoire (×2) | Obligatoire (×2) | Obligatoire (×2) |
| Liquidateur | Non requis | Désigné par AGE | Désigné par AGE | Désigné par AGE |
| Comptes de liquidation | Non applicable | Obligatoires | Obligatoires | Obligatoires |
| Délai moyen | 15 à 30 jours | 3 à 6 mois | 3 à 6 mois | 3 à 6 mois |
| Boni de liquidation | Sans objet | Imposable | Imposable | Imposable |
Concrètement, l’assemblée générale extraordinaire vote la dissolution anticipée, désigne le liquidateur (souvent le dirigeant lui-même), fixe la date d’effet et autorise la publication d’un premier avis légal. Le liquidateur dispose ensuite d’un délai légal maximum de trois ans (article L. 237-21 du Code de commerce) pour réaliser l’actif, apurer le passif et établir les comptes de clôture. Une seconde assemblée approuve les comptes de liquidation, donne quitus au liquidateur et constate la clôture. Un second avis BODACC est publié, suivi de la radiation au RCS de Paris.
La fermeture LegalCentre d’une société commerciale (SAS, SASU, SARL, EURL, SCI) est facturée 245 € HT en formule Standard ou 345 € HT en formule FullPack 24H, hors frais administratifs (greffe, annonces légales, BODACC). Le « 24H Chrono » correspond au délai de traitement par notre équipe, hors délais incompressibles du greffe et de publication.
Quelles dernières déclarations fiscales prévoir ?
Les obligations fiscales finales constituent souvent la zone la plus risquée d’une cessation mal préparée. Article 201 du Code général des impôts pour les BIC, article 202 pour les BNC, article 221-2 pour l’impôt sur les sociétés : les délais sont courts et les pénalités de retard substantielles. À Paris, la DGFiP exige le dépôt de la dernière liasse fiscale dans un délai de 60 jours suivant la cessation effective, et la déclaration de TVA finale dans un délai de 30 ou 60 jours selon le régime applicable.
10 obligations finales à vérifier avant radiation
- Dépôt de la dernière liasse fiscale (2065-SD ou 2031 / 2035) dans les 60 jours
- Déclaration de TVA finale (CA3 ou CA12) dans les délais légaux
- Établissement des comptes de liquidation pour les sociétés
- Déclaration sociale des indépendants finale (DSI)
- Régularisation de la CFE due pour l’année en cours
- Paiement du droit fixe d’enregistrement du PV de dissolution (375 € pour les capitaux ≤ 225 000 €, source article 814 C du CGI)
- Droit de partage de 2,5 % sur le boni de liquidation (article 746 CGI)
- Solde de tout compte et attestations Pôle emploi pour les salariés
- Conservation des livres comptables pendant 10 ans (article L. 123-22 du Code de commerce)
- Archivage des contrats, factures et bulletins de paie
Pour les sociétés à l’IS, la liasse fiscale finale couvre la période allant du début de l’exercice à la date de clôture de liquidation. Le boni de liquidation, calculé comme la différence positive entre l’actif net réparti et le capital social, est imposable au prélèvement forfaitaire unique (PFU) de 30 % pour les associés personnes physiques, ou au barème progressif sur option. Le droit de partage de 2,5 % s’applique en sus, conformément à l’article 746 du CGI. Pour plus de précisions, le portail BOFiP centralise la doctrine fiscale officielle.
Obligation légale : Le non-dépôt de la dernière liasse fiscale dans le délai légal expose le dirigeant à une majoration de 10 % à 40 % du montant de l’impôt dû (article 1728 du CGI), ainsi qu’à des intérêts de retard de 0,20 % par mois. Une procédure de taxation d’office par l’administration fiscale est également possible en l’absence de déclaration spontanée.
Comment régulariser les cotisations URSSAF ?
La régularisation des cotisations sociales constitue la dernière obligation majeure avant radiation. Pour les travailleurs non salariés, l’URSSAF et la Sécurité sociale des indépendants procèdent à un calcul définitif des cotisations dues sur la base du revenu réel de la dernière année d’activité. Pour les sociétés employeuses, le dirigeant doit traiter parallèlement la fin des contrats de travail des salariés, l’établissement des soldes de tout compte et la déclaration sociale nominative (DSN) de cessation.
60 jours
Délai dépôt liasse fiscale
90 jours
Délai DSI finale travailleur indépendant
10 ans
Conservation livres comptables
3 ans
Durée maximum de liquidation
Concrètement, le travailleur indépendant dispose d’un délai de 90 jours après la date de cessation pour transmettre sa déclaration sociale des indépendants finale. L’URSSAF établit alors un appel de cotisations définitif. Si les acomptes versés en cours d’année dépassent le montant dû, un remboursement est effectué. Dans le cas contraire, le solde doit être réglé. Pour les micro-entrepreneurs, la déclaration finale du chiffre d’affaires sur autoentrepreneur.urssaf.fr clôture automatiquement les obligations sociales.
Avantage : En anticipant la déclaration sociale finale et en provisionnant les cotisations dues, le dirigeant évite les majorations de retard (10 % à 25 % du montant non payé). L’accompagnement d’une plateforme de services juridiques permet d’orchestrer les déclarations URSSAF, DGFiP et INPI dans le bon ordre pour limiter les chevauchements et les blocages administratifs.
Quelles erreurs faut-il absolument éviter ?
L’expérience accumulée par nos équipes au cœur de Paris montre que la majorité des dossiers de cessation rejetés ou bloqués trouvent leur cause dans une poignée d’erreurs récurrentes. Les anticiper, c’est gagner plusieurs semaines et éviter des pénalités parfois substantielles. La cessation est un parcours administratif strict où chaque étape conditionne la suivante.
| Erreur fréquente | Conséquence | Bonne pratique |
|---|---|---|
| Confondre cessation et mise en sommeil | CFE continue d’être due, risque de radiation d’office | Trancher la décision dès le départ, en fonction du projet |
| Oublier la déclaration de TVA finale | Pénalités de 10 % et intérêts de retard | Déposer la CA3 ou CA12 dans les 30 / 60 jours |
| Ne pas publier le second avis BODACC (clôture de liquidation) | Refus de radiation au RCS de Paris | Publier les deux avis dans l’ordre dissolution puis clôture |
| Mauvais calcul du boni de liquidation | Redressement fiscal lors du contrôle | Faire vérifier les comptes par un expert-comptable |
| Clôturer le compte bancaire trop tôt | Impossibilité d’encaisser les derniers paiements | Conserver le compte jusqu’à la radiation effective |
| Ne pas conserver les pièces justificatives | Sanctions en cas de contrôle (article L. 123-22 C. com.) | Archiver les livres comptables pendant 10 ans |
D’autres écueils méritent une vigilance particulière : la cessation déclarée avec une date d’effet rétroactive est rejetée par le Guichet Unique, le PV de dissolution non enregistré auprès du service des impôts dans le mois suivant l’AGE expose à une amende, et la non-information des salariés dans les délais prévus par le Code du travail peut générer un contentieux prud’homal. La bonne préparation du calendrier global de cessation permet d’orchestrer ces étapes sans précipitation.
FAQ : vos questions sur la cessation d’activité
Quelle est la différence exacte entre cessation et mise en sommeil ?
La cessation acte la fin définitive de l’entreprise avec radiation au RNE et au RCS, disparition de la personnalité morale pour les sociétés et clôture de toutes les obligations fiscales et sociales. La mise en sommeil suspend temporairement l’exploitation pour deux ans maximum (article R. 123-46 du Code de commerce), sans radier l’entreprise. La mise en sommeil convient pour une pause volontaire ; la cessation s’impose lorsque la décision d’arrêter est définitive.
Combien de temps prend une cessation d’activité à Paris en 2026 ?
Pour une entreprise individuelle ou une micro-entreprise, la radiation prend généralement 15 à 30 jours après dépôt sur le Guichet Unique INPI. Pour une société commerciale, comptez 3 à 6 mois, le temps de tenir les deux assemblées générales (dissolution puis clôture de liquidation), de publier les deux annonces légales et de réaliser l’actif. Les délais peuvent s’allonger en cas de contentieux, de stocks à céder ou d’immobilier à vendre.
Quels frais administratifs prévoir pour fermer ma société ?
Au-delà des honoraires d’accompagnement, comptez les frais de greffe pour la dissolution et la radiation, les deux annonces légales BODACC, le droit fixe d’enregistrement du procès-verbal (375 € pour un capital ≤ 225 000 € selon l’article 814 C du CGI), et le cas échéant le droit de partage de 2,5 % sur le boni de liquidation. Ces montants sont à titre indicatif, sous réserve d’évolution des barèmes.
Le dirigeant peut-il être liquidateur de sa propre société ?
Oui. Le gérant ou président peut être désigné liquidateur par décision des associés réunis en assemblée générale extraordinaire. Cette solution est la plus économique. Pour les structures complexes ou en cas de conflit entre associés, la désignation d’un liquidateur externe (avocat, expert-comptable spécialisé) est recommandée. Le liquidateur engage sa responsabilité personnelle dans la conduite des opérations.
Que se passe-t-il si l’entreprise a encore des dettes au moment de la cessation ?
Si l’actif disponible permet de régler le passif exigible, la cessation volontaire reste possible et le liquidateur apure les dettes avant clôture. Si l’entreprise est en cessation des paiements, le dirigeant doit déclarer cet état au tribunal de commerce de Paris dans les 45 jours (article L. 631-4 du Code de commerce). La procédure bascule alors en redressement ou liquidation judiciaire, qui obéit à des règles distinctes.
Faut-il informer les salariés de la cessation d’activité ?
Oui, impérativement. La cessation d’activité constitue un motif économique de licenciement collectif. Selon l’effectif et les conventions collectives applicables, des procédures d’information-consultation du CSE, de notification à la DREETS et d’établissement d’un plan de sauvegarde de l’emploi peuvent être obligatoires. Les soldes de tout compte, attestations Pôle emploi et certificats de travail doivent être remis dans les délais légaux.
Peut-on créer une nouvelle entreprise après une cessation ?
Oui, sans restriction. Une fois la cessation effective et la radiation prononcée, l’ex-dirigeant peut créer une nouvelle structure immédiatement, à condition d’être à jour de ses obligations sociales et fiscales antérieures. Les éventuelles aides Pôle emploi (ARE, ARCE, ACRE) restent accessibles selon les conditions en vigueur sur urssaf.fr.
Le dirigeant peut-il bénéficier du chômage après une cessation ?
Les dirigeants assimilés salariés (président de SAS / SASU) ne cotisent pas à l’assurance chômage par défaut, sauf souscription d’un contrat type GSC ou APPI. Les TNS (gérants majoritaires SARL, EI, micro) ne bénéficient pas non plus de l’ARE classique mais peuvent prétendre à l’allocation des travailleurs indépendants (ATI) sous conditions strictes (revenus, durée d’activité, motif). Renseignements sur service-public.fr.
Pourquoi confier votre cessation à LegalCentre ?
Située au 33 rue de la Chaussée d’Antin, 75009 Paris, la plateforme de services juridiques LegalCentre accompagne depuis 21 ans les dirigeants franciliens dans les étapes clés de la vie de leur entreprise, y compris la plus difficile : sa fermeture. Plus de 10 000 entrepreneurs nous ont déjà fait confiance avec une satisfaction Google de 5/5. Notre approche repose sur trois principes : gratuit dès que la procédure le permet, transparence totale sur les coûts, équité dans la tarification modulable selon vos besoins réels.
Que vous soyez auto-entrepreneur, dirigeant de SAS, gérant de SARL ou associé de SCI, nous orchestrons l’intégralité du parcours Guichet Unique, BODACC, DGFiP et URSSAF. Notre équipe est joignable au +33 1 89 48 10 06, du lundi au vendredi de 9h à 18h, ainsi qu’à [email protected]. Les tarifs officiels de cessation s’établissent à 245 € HT en Standard ou 345 € HT en FullPack 24H pour les sociétés (SAS / SASU / SARL / EURL / SCI), et 55 € HT ou 95 € HT pour les auto-entreprises et micro-entreprises, hors frais administratifs en sus.
Nos tarifs LegalCentre
Voici nos tarifs officiels pour la fermeture d’entreprise (dissolution, liquidation, radiation).
| Forme juridique | Standard | FullPack 24H Chrono |
|---|---|---|
| SAS / SASU / SARL / EURL / SCI | 245 € | 345 € |
| Auto-entreprise | 55 € | 95 € |
Tous les prix sont indiqués HT. Les frais administratifs (greffe, annonce légale, BODACC, etc.) sont en sus selon le service. « 24H Chrono » correspond au délai de traitement du dossier par l’équipe LegalCentre, non compris le délai de délivrance du Kbis par le greffe.
Pour aller plus loin
Découvrez d’autres guides utiles sur le même sujet :
Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et informatif. Elles ne constituent en aucun cas un avis juridique personnalisé au sens de la loi n° 71-1130 du 31 décembre 1971. LegalCentre est une plateforme de services juridiques et non un cabinet d’avocats. Pour toute situation spécifique, nous vous recommandons de consulter un avocat, un expert-comptable ou un notaire qualifié. Données à jour en 2026 — sous réserve de modifications législatives.
Fermez votre entreprise avec LegalCentre
- Actes de dissolution et de liquidation rédigés pour vous, vous n’avez qu’à signer
- Annonces légales et dépôt au guichet unique pris en charge
- Suivi jusqu’à la radiation et remise des justificatifs