
Vous voulez fermer votre société ? LegalCentre prépare les actes, publie les annonces légales et dépose le dossier pour vous. Le tarif est affiché avant tout paiement.
Fermer en ligneFermer une SNC parisienne : trois spécificités à anticiper
Responsabilité indéfinie et solidaire des associés, unanimité requise, fiscalité IR par défaut : la SNC obéit à des règles bien plus strictes que la SARL ou la SAS. LegalCentre vous accompagne, depuis 21 ans, dans la fermeture sécurisée de votre Société en Nom Collectif, en partenariat avec votre avocat-conseil.
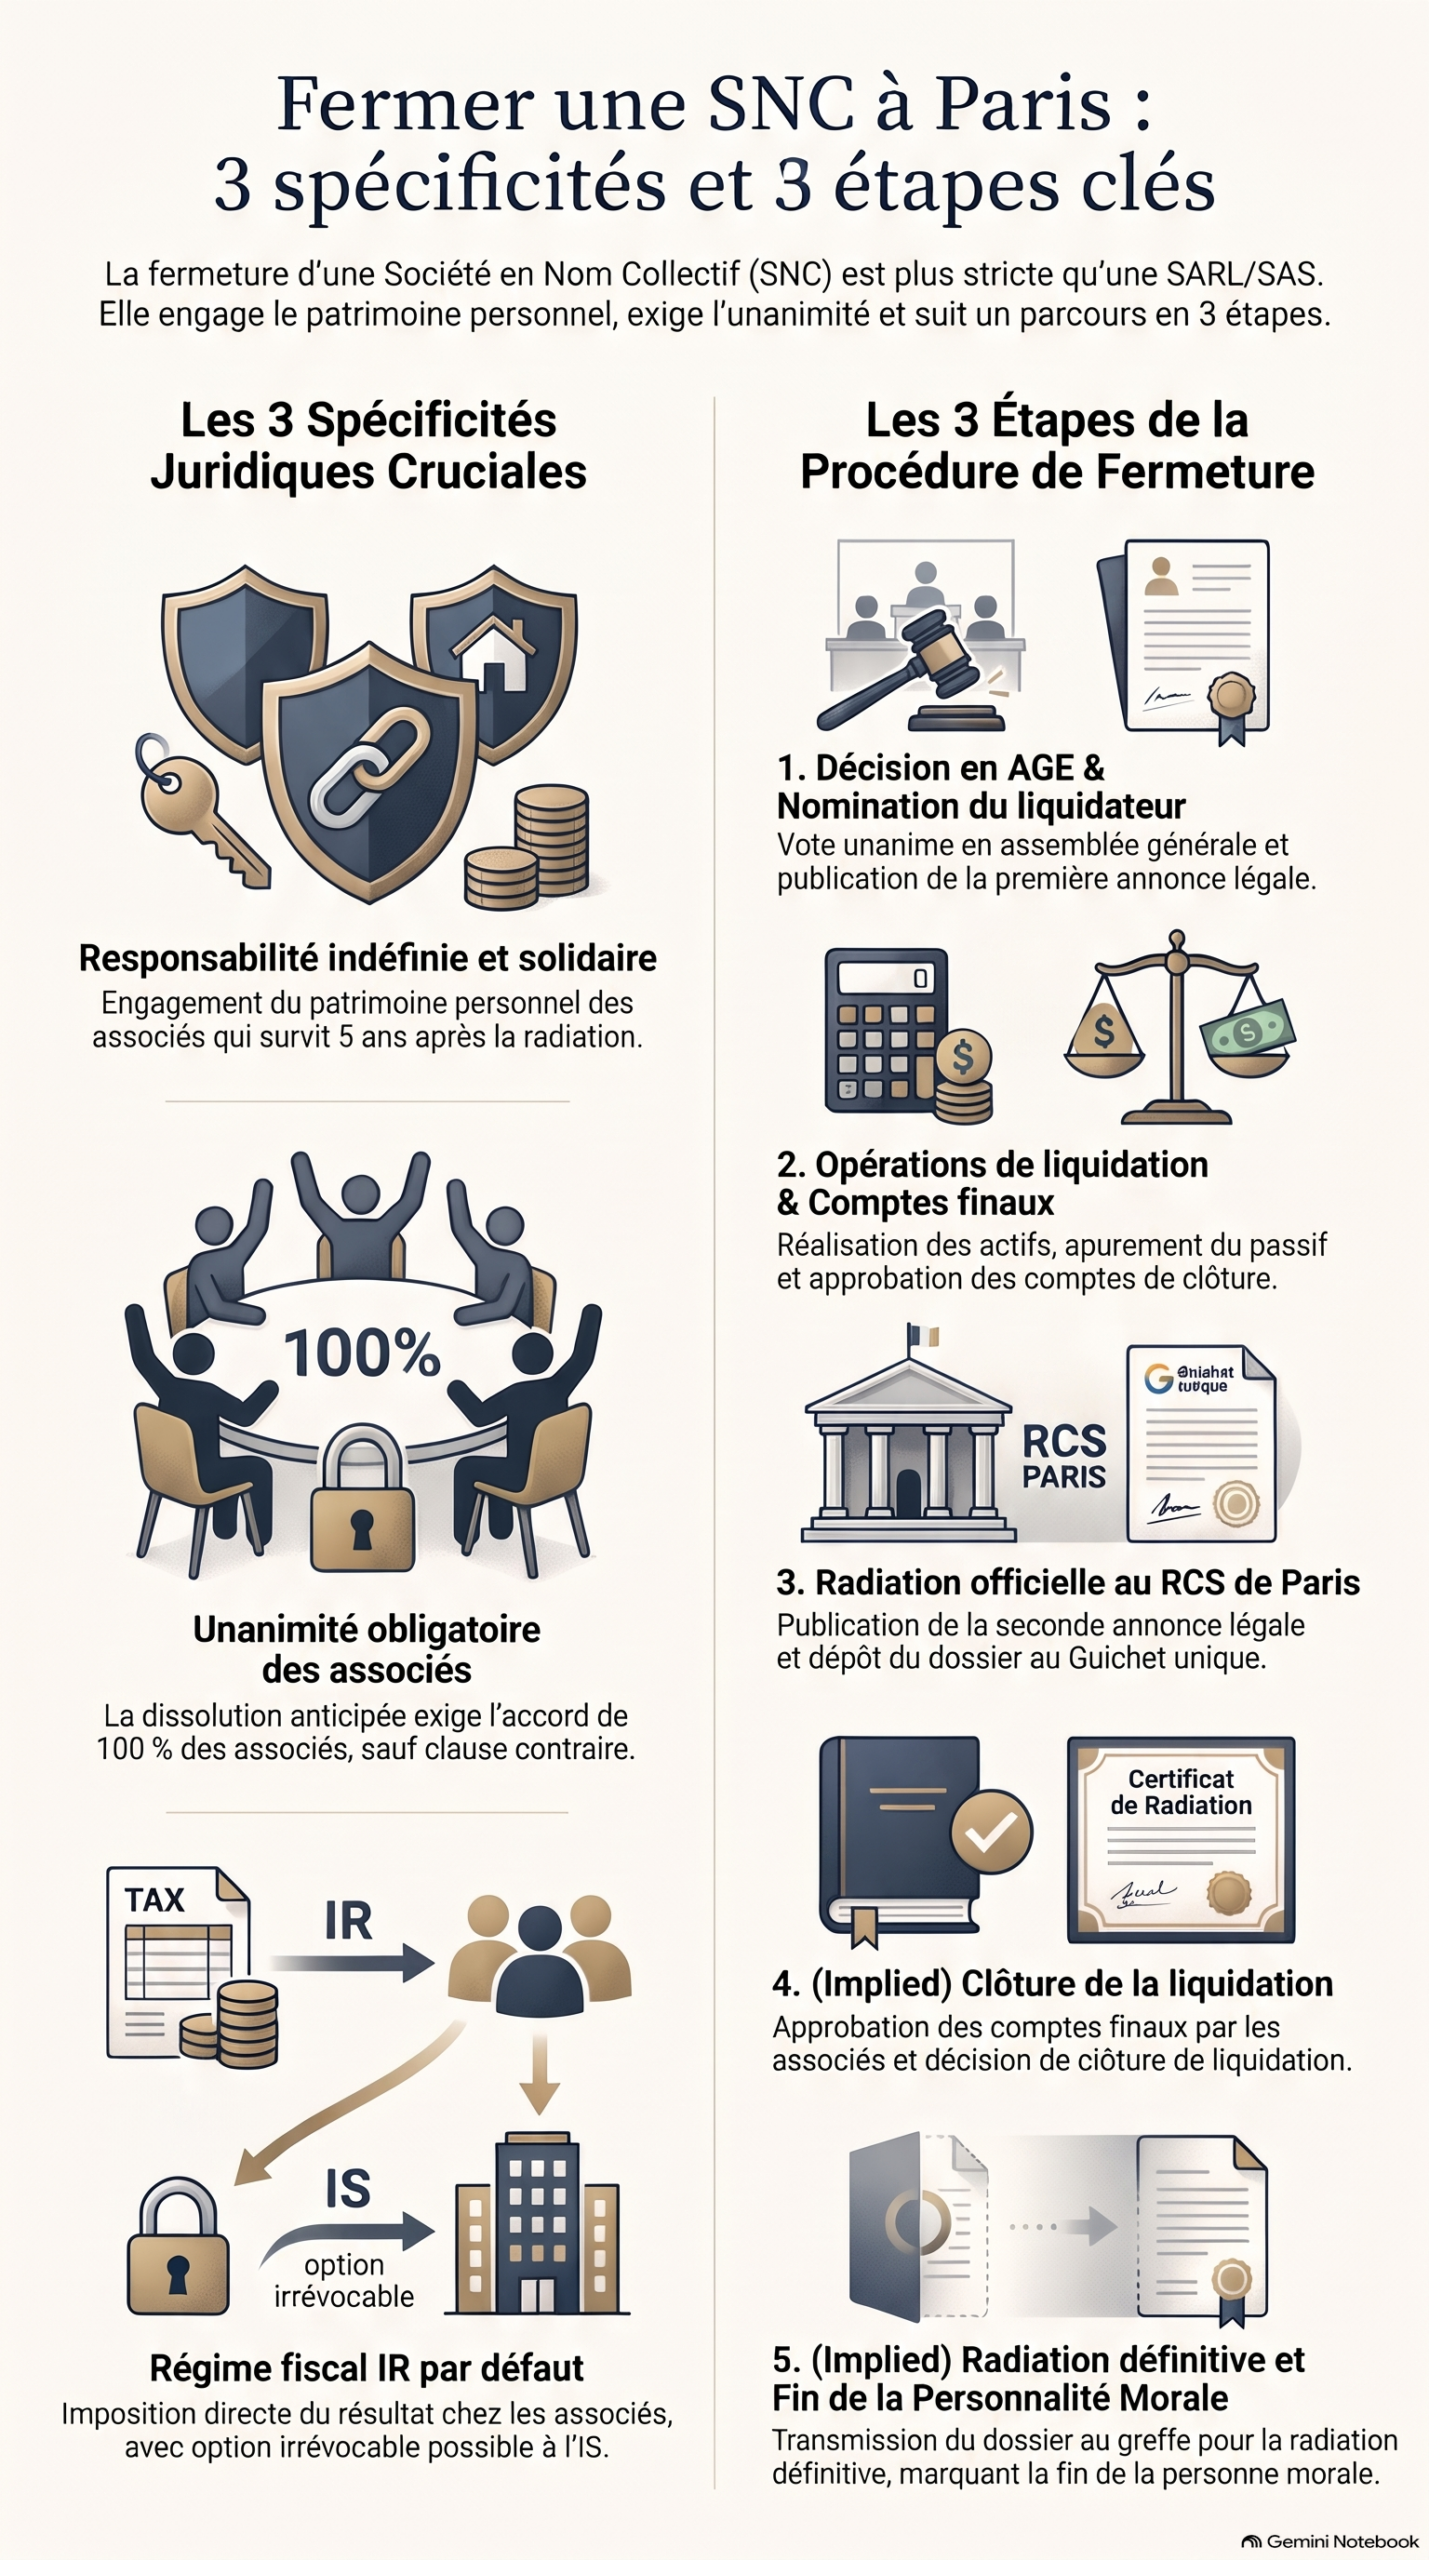
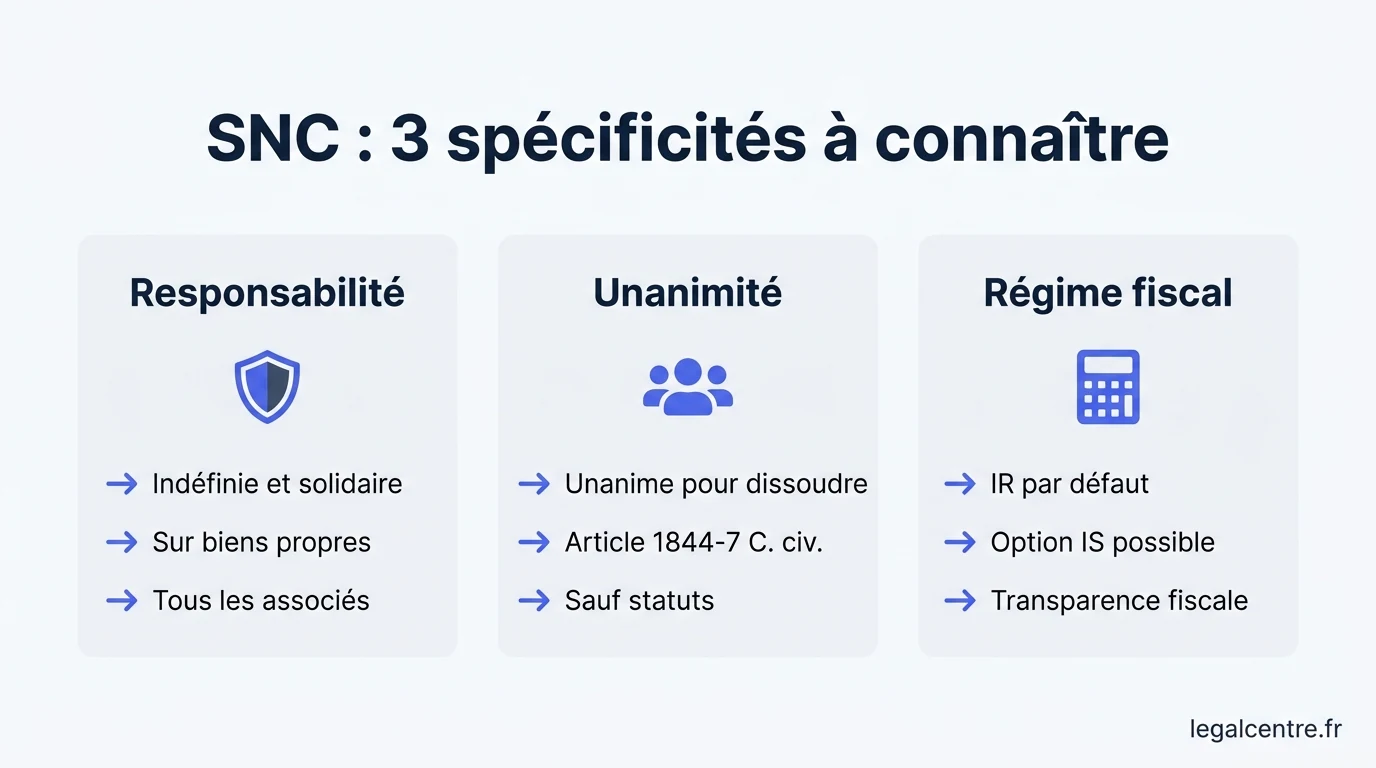
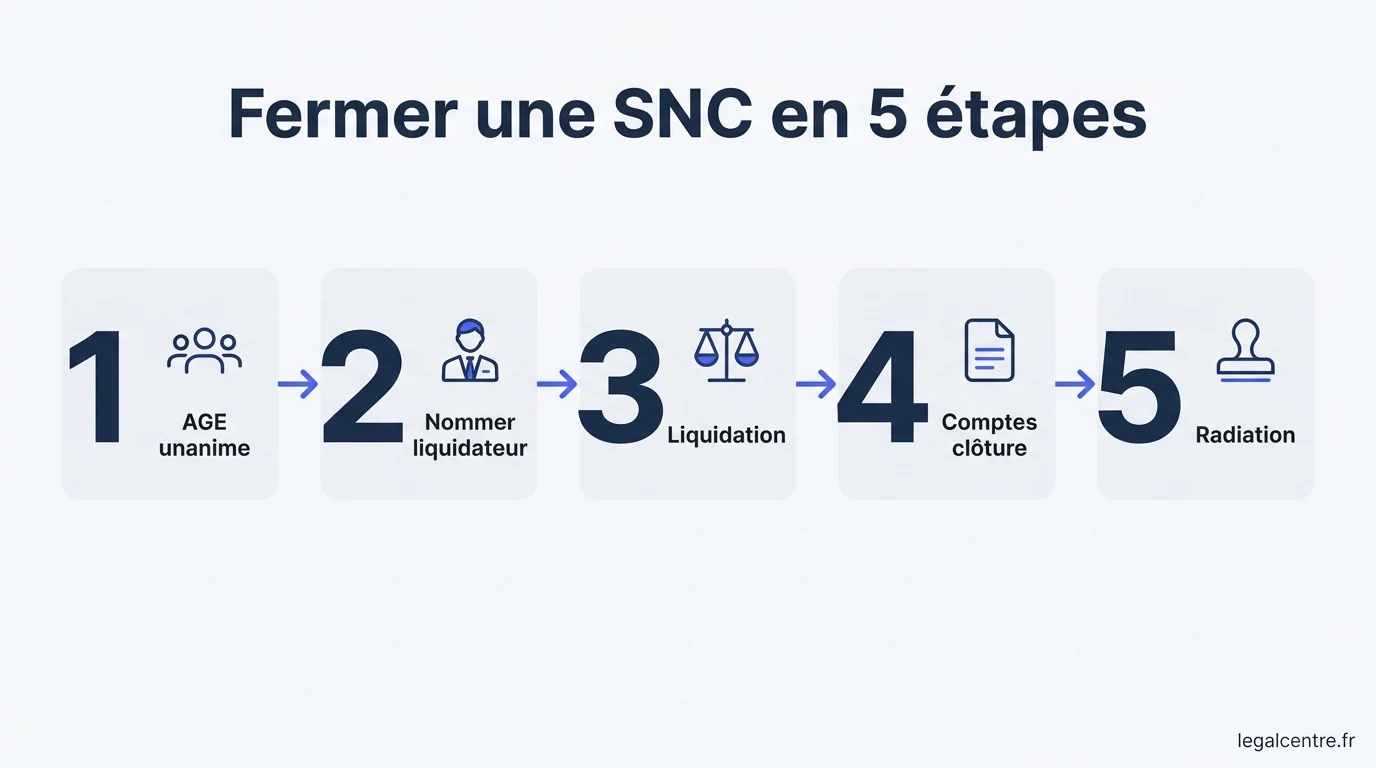
La SNC (Société en Nom Collectif) présente trois spécificités qui rendent sa fermeture différente d’une SARL ou SAS : la responsabilité des associés est indéfinie et solidaire sur leurs biens propres (article L. 221-1 du Code de commerce), la dissolution requiert l’unanimité des associés (article 1844-7 du Code civil sauf clause contraire des statuts), et le régime fiscal par défaut est l’impôt sur le revenu (IR) avec option possible pour l’IS. La fermeture suit cinq étapes : AGE unanime, nomination liquidateur, liquidation, comptes finaux, radiation.
À Paris, où de nombreuses SNC familiales, professions libérales associées ou holdings opérationnelles sont implantées, ces trois spécificités prennent une dimension particulière. La fermeture d’une SNC ne se limite pas à un simple acte administratif : chaque associé engage son patrimoine personnel jusqu’à la radiation effective, et même au-delà pour les dettes contractées avant la dissolution. Une procédure mal conduite peut entraîner des poursuites individuelles de créanciers, des redressements fiscaux ou des litiges entre associés. Compte tenu de ces enjeux, l’intervention d’un avocat est fortement recommandée, en complément de l’accompagnement opérationnel d’une plateforme de services juridiques comme LegalCentre.
Sommaire
- 1. Qu’est-ce qu’une SNC et pourquoi sa fermeture est-elle particulière ?
- 2. Quelles sont les 3 spécificités juridiques cruciales de la SNC ?
- 3. Quelles sont les 5 étapes de la fermeture d’une SNC à Paris ?
- 4. Quelle responsabilité des associés après la dissolution ?
- 5. Régime fiscal IR ou IS : quelles conséquences à la fermeture ?
- 6. Quelles différences entre la fermeture d’une SNC, d’une SARL et d’une SAS ?
- 7. Quelles sont les erreurs à éviter lors de la fermeture d’une SNC ?
- 8. Questions fréquentes sur la fermeture d’une SNC
1. Qu’est-ce qu’une SNC et pourquoi sa fermeture est-elle particulière ?
La SNC (Société en Nom Collectif) est une société commerciale de personnes régie par les articles L. 221-1 à L. 221-17 du Code de commerce. Elle se caractérise par un intuitu personae très marqué : les associés, appelés « associés en nom », ont tous la qualité de commerçant et engagent leur responsabilité personnelle sur l’intégralité des dettes sociales. Sa fermeture obéit à un cadre légal exigeant qui se distingue nettement de celui des sociétés par actions ou à responsabilité limitée.
Contrairement à la SARL ou à la SAS, la SNC repose sur la confiance mutuelle entre associés. Cette confiance se traduit juridiquement par trois piliers indissociables : la responsabilité indéfinie et solidaire, l’unanimité décisionnelle et le régime fiscal de l’impôt sur le revenu par défaut. Lors de la fermeture d’une SNC à Paris, ces piliers déterminent à la fois la procédure et les conséquences pour chaque associé. C’est pourquoi anticiper chaque étape avec un conseil juridique qualifié est indispensable.
À retenir : La SNC est juridiquement une société, mais ses associés conservent la qualité de commerçants à titre individuel. Cette double dimension explique pourquoi la fermeture d’une SNC engage durablement le patrimoine personnel de chacun.
À Paris, les SNC sont fréquentes dans les secteurs des professions réglementées (officines de pharmacie, cabinets professionnels), du négoce ou des holdings familiales. Leur fermeture s’inscrit souvent dans un projet de transmission patrimoniale, de réorganisation de groupe ou de cessation amiable d’activité. Dans chaque cas, le cadre juridique impose une rigueur particulière, encadrée notamment par l’service-public.fr et par le greffe parisien via infogreffe.fr.
2. Quelles sont les 3 spécificités juridiques cruciales de la SNC ?
Avant d’engager la fermeture d’une SNC à Paris, il est indispensable d’avoir une vision claire des trois spécificités juridiques qui distinguent cette forme sociale. Ces caractéristiques structurent toute la procédure et déterminent les conséquences personnelles pour chaque associé. Elles justifient également l’accompagnement par un avocat tout au long de la dissolution-liquidation.
Spécificité n° 1 : la responsabilité indéfinie et solidaire des associés
L’article L. 221-1 alinéa 1 du Code de commerce dispose : « Les associés en nom collectif ont tous la qualité de commerçant et répondent indéfiniment et solidairement des dettes sociales. » Cette règle est d’ordre public : aucune clause statutaire ne peut y déroger. Concrètement, un créancier impayé peut, après mise en demeure restée infructueuse pendant huit jours, poursuivre n’importe quel associé sur son patrimoine personnel pour l’intégralité de la dette sociale.
Spécificité n° 2 : l’unanimité requise pour dissoudre la société
L’article 1844-7 du Code civil prévoit la dissolution anticipée par décision des associés. Dans le cas particulier de la SNC, l’article L. 221-6 du Code de commerce impose une règle plus stricte : les décisions excédant les pouvoirs des gérants — dont la dissolution anticipée — sont prises à l’unanimité des associés, sauf stipulation contraire des statuts. Cette exigence reflète l’intuitu personae fondamental de la SNC.
Spécificité n° 3 : le régime fiscal IR par défaut, avec option IS possible
L’article 8 du Code général des impôts classe la SNC parmi les sociétés de personnes : ses résultats sont, par défaut, imposés directement entre les mains des associés au titre de l’impôt sur le revenu (IR), selon leur quote-part. Une option pour l’impôt sur les sociétés (IS) est ouverte (article 206-3 du CGI), souvent irrévocable au-delà de cinq ans. Le régime fiscal applicable à la date de la dissolution conditionne le traitement des plus-values latentes, du boni ou du mali de liquidation.
Obligation légale : La responsabilité indéfinie et solidaire des associés en nom (article L. 221-1 du Code de commerce) survit à la dissolution. Tant que la prescription quinquennale des actions en responsabilité n’est pas acquise (article L. 110-4 du Code de commerce), les anciens associés restent personnellement tenus des dettes sociales nées avant la radiation.
Comprendre ma responsabilité →
3. Quelles sont les 5 étapes de la fermeture d’une SNC à Paris ?
La fermeture d’une SNC à Paris se déroule en cinq étapes successives, chacune encadrée par des règles spécifiques du Code de commerce et du Code civil. La procédure de dissolution-liquidation amiable, applicable lorsque la société n’est pas en cessation des paiements, dure en moyenne plusieurs mois entre la décision initiale et la radiation effective au RCS de Paris. Voici le déroulé pas à pas.
Convoquer et tenir l’AGE de dissolution à l’unanimité
Le ou les gérants convoquent une assemblée générale extraordinaire des associés. La décision de dissolution anticipée doit être adoptée à l’unanimité (article L. 221-6 du Code de commerce, sauf clause statutaire prévoyant une majorité spécifique). Un procès-verbal d’AGE est rédigé, signé et enregistré au service des impôts compétent dans le mois suivant la décision.
Nommer le liquidateur et publier l’annonce légale
Les associés désignent un liquidateur (généralement un associé, un tiers indépendant ou un professionnel du chiffre). Une annonce légale de dissolution doit être publiée dans un journal habilité du département du siège social (Paris) dans le délai d’un mois. L’annonce mentionne la dénomination, la forme SNC, le siège, le capital, le motif, l’identité du liquidateur et le siège de la liquidation.
Réaliser les opérations de liquidation
Le liquidateur procède au recouvrement des créances, au paiement des dettes sociales, à la cession des actifs, à la résiliation des contrats en cours (bail commercial, abonnements, contrats de travail) et à la déclaration de cessation d’activité auprès des organismes sociaux et fiscaux. Cette phase peut durer plusieurs mois, voire années en cas d’actifs complexes ou de contentieux.
Approuver les comptes de liquidation et constater la clôture
À la fin des opérations, le liquidateur établit les comptes définitifs (bilan de liquidation, compte de résultat, projet de partage). Une seconde AGE de clôture approuve les comptes, donne quitus au liquidateur et constate la répartition du boni ou du mali de liquidation entre associés. Une seconde annonce légale de clôture est publiée dans le mois suivant.
Procéder à la radiation au RCS de Paris
Le dossier complet (PV de clôture, comptes de liquidation, attestation de parution, formulaire dédié) est déposé sur le Guichet unique INPI. Le greffe du Tribunal de commerce de Paris procède à la radiation de la SNC du Registre du commerce et des sociétés. À compter de cette radiation, la personnalité morale s’éteint pour ses opérations courantes — mais subsiste pour les besoins de la liquidation et des contentieux résiduels.
4. Quelle responsabilité des associés après la dissolution ?
La fermeture d’une SNC ne libère pas instantanément les associés de leurs engagements personnels. La responsabilité indéfinie et solidaire (article L. 221-1 du Code de commerce) survit à la dissolution et même à la radiation : un créancier social impayé peut poursuivre individuellement tout ancien associé sur ses biens propres pour les dettes nées pendant la vie sociale. Cette survie est l’une des particularités les plus impactantes pour les associés en nom.
Durée de la responsabilité après dissolution
Les actions des créanciers contre les associés en nom se prescrivent par cinq ans à compter de la radiation de la SNC du RCS, conformément à l’article L. 110-4 du Code de commerce. Pendant ce délai, chaque associé peut être actionné individuellement sur son patrimoine personnel pour le paiement intégral des dettes sociales restées impayées après la liquidation. Le recours entre coassociés est ensuite possible, mais reste dépendant de la solvabilité de chacun.
Cas particulier des associés sortants avant la dissolution
Un associé ayant cédé ses parts ou s’étant retiré avant la dissolution reste tenu solidairement des dettes nées pendant qu’il était associé. La publicité de la cession au RCS fait courir le délai de prescription, mais ne supprime pas la dette antérieure. C’est pourquoi tout retrait, cession ou réorganisation d’une SNC doit être documenté avec précision, idéalement avec un avocat spécialisé en droit des sociétés.
Attention : Avant de signer le PV d’AGE de dissolution, chaque associé doit obtenir un état exhaustif du passif social (dettes fiscales, sociales, fournisseurs, contentieux en cours). Un bilan de fermeture mal préparé peut générer des poursuites individuelles plusieurs années après la radiation.
Avantages de la dissolution amiable
- Procédure maîtrisée par les associés, sans intervention judiciaire.
- Calendrier flexible et adapté aux actifs à céder.
- Possibilité de répartir le boni de liquidation entre associés.
- Coûts indicatifs maîtrisés (greffe, annonces légales, honoraires).
- Image préservée vis-à-vis des partenaires commerciaux.
Points de vigilance
- Responsabilité indéfinie et solidaire qui survit cinq ans.
- Unanimité parfois difficile à obtenir entre associés.
- Fiscalité IR souvent immédiate sur les plus-values latentes.
- Cessation des paiements exclut la procédure amiable.
- Avocat fortement recommandé compte tenu des enjeux patrimoniaux.
5. Régime fiscal IR ou IS : quelles conséquences à la fermeture ?
Le régime fiscal de la SNC à la date de la dissolution conditionne directement le traitement des plus-values, du boni de liquidation et de l’imposition des associés. Une SNC à l’IR (régime de droit commun, article 8 du CGI) et une SNC ayant opté pour l’IS (article 206-3 du CGI) ne suivent pas les mêmes règles lors de la fermeture. Comprendre ce point est essentiel pour anticiper la charge fiscale finale.
| Critère | SNC à l’IR (par défaut) | SNC ayant opté pour l’IS |
|---|---|---|
| Imposition du résultat de liquidation | Au niveau de chaque associé, selon sa quote-part | Au niveau de la société, taux IS en vigueur |
| Plus-values sur actifs cédés | Régime des plus-values professionnelles BIC/BNC | Plus-values incluses dans le résultat IS |
| Traitement du boni de liquidation | Imposé chez l’associé selon sa quote-part | Soumis à PFU 30 % ou option barème (associés personnes physiques) |
| Droit fixe d’enregistrement du PV | 375 € (capital ≤ 225 000 €) sinon 500 € — article 814 C CGI, à titre indicatif | Identique |
| Droit de partage sur boni | 2,5 % indicatif — article 746 CGI | 2,5 % indicatif — article 746 CGI |
| Déficits reportables | Imputés sur le revenu global des associés (selon régime) | Reportés au niveau de la société, perdus à la radiation |
Ces données fiscales sont indicatives et susceptibles d’évoluer en cours d’année. La rédaction de l’AGE, le choix du calendrier de dissolution et la valorisation des actifs peuvent significativement modifier la charge fiscale finale. Sur ces sujets sensibles, l’intervention conjointe d’un avocat et d’un expert-comptable est vivement recommandée. Les sources officielles à consulter : BOFiP et impots.gouv.fr.
Bon à savoir : Lorsque la SNC est à l’IR, la cessation d’activité entraîne une imposition immédiate des bénéfices non encore imposés, y compris les plus-values latentes (article 201 du CGI). Anticiper ce point avec votre expert-comptable est crucial pour éviter une charge fiscale brutale.
6. Quelles différences entre la fermeture d’une SNC, d’une SARL et d’une SAS ?
La fermeture d’une SNC se distingue fondamentalement de celle d’une SARL ou d’une SAS par trois critères clés : la majorité requise pour décider la dissolution, l’étendue de la responsabilité des associés et le régime fiscal applicable. Comprendre ces écarts permet de mesurer pleinement les enjeux d’une dissolution de SNC à Paris.
Fermeture d’une SNC
- Unanimité obligatoire (sauf statuts).
- Responsabilité indéfinie et solidaire sur biens propres.
- Régime fiscal IR par défaut, option IS possible.
- Prescription quinquennale après radiation.
- Avocat fortement recommandé.
Fermeture d’une SARL ou SAS
- Majorité statutaire (souvent 2/3 ou 3/4).
- Responsabilité limitée aux apports.
- Régime IS par défaut, option IR temporaire (5 ans).
- Pas de poursuite individuelle après radiation (hors fautes de gestion).
- Procédure standard documentée.
Cette comparaison illustre pourquoi la fermeture d’une SNC mérite une préparation renforcée. Lorsque les associés d’une SARL ou d’une SAS retrouvent leur sérénité dès la radiation, ceux d’une SNC restent exposés pendant cinq ans aux actions des créanciers sociaux. C’est aussi pourquoi de nombreuses SNC sont transformées en SARL ou SAS avant dissolution, lorsque le contexte le permet — option qui doit être étudiée avec un avocat.
5 ans
Prescription des actions contre les associés
100 %
Unanimité requise (sauf statuts)
2
Annonces légales (dissolution + clôture)
RCS Paris
Greffe compétent pour la radiation
Pourquoi transformer une SNC avant de la dissoudre ?
Lorsque les associés anticipent une dissolution sans urgence, transformer la SNC en SARL ou SAS quelques mois avant la fermeture peut limiter l’exposition au risque de responsabilité indéfinie pour les opérations postérieures à la transformation. Cette stratégie n’efface pas les dettes antérieures, mais cantonne les risques nouveaux. La décision doit être prise avec un avocat afin de respecter les conditions de l’article L. 221-15 du Code de commerce et la procédure de transformation.
Cas particulier : SNC en difficulté financière
Si la SNC est en état de cessation des paiements, la dissolution amiable n’est plus possible. Il convient d’ouvrir une procédure collective auprès du Tribunal des activités économiques compétent à Paris. Dans ce cas, les associés en nom subissent l’extension de la procédure collective à leur patrimoine personnel (article L. 624-1 du Code de commerce). L’accompagnement d’un avocat est alors indispensable.
7. Quelles sont les erreurs à éviter lors de la fermeture d’une SNC ?
De nombreuses fermetures de SNC parisiennes se compliquent à cause d’erreurs évitables. Identifier ces pièges en amont permet de protéger les associés, de sécuriser la procédure et de réduire les délais. Voici les six erreurs les plus fréquentes constatées par les juristes intervenant sur des dossiers de dissolution de SNC.
Six erreurs à éviter absolument
- Négliger la règle de l’unanimité en se contentant d’une majorité simple : la décision est nulle et la procédure entière peut être contestée par un associé absent ou opposé.
- Sous-estimer la responsabilité personnelle en omettant de chiffrer le passif social avant l’AGE : un créancier oublié peut poursuivre individuellement chaque associé pendant cinq ans.
- Confondre IR et IS en appliquant le mauvais régime de plus-values : la sortie d’actifs immobiliers ou de fonds de commerce génère une imposition immédiate à anticiper.
- Oublier la publication de l’annonce légale de clôture : sans cette seconde publicité, le greffe refuse la radiation et le dossier reste bloqué.
- Choisir un liquidateur non qualifié sans formaliser ses pouvoirs : un liquidateur mal mandaté expose la SNC à des actes nuls ou contestables.
- Procéder sans avocat ni expert-comptable compte tenu des enjeux patrimoniaux : la responsabilité indéfinie justifie un double accompagnement.
Attention : Plusieurs étapes de la fermeture d’une SNC sont irréversibles. Un PV d’AGE de dissolution mal rédigé, une annonce légale incomplète ou un dépôt INPI erroné peuvent retarder de plusieurs mois la radiation et générer des frais supplémentaires. Faites systématiquement relire les actes par un avocat avant publication.
Alternatives à la dissolution-liquidation
Avant d’engager la dissolution, les associés peuvent envisager plusieurs alternatives : la mise en sommeil (cessation temporaire d’activité de deux ans maximum), la cession des parts à un repreneur (avec agrément unanime obligatoire), la transformation en SARL ou SAS puis dissolution, ou encore la fusion-absorption par une autre société du groupe. Chaque alternative présente des avantages fiscaux et patrimoniaux propres, à évaluer au cas par cas avec un avocat.
8. Questions fréquentes sur la fermeture d’une SNC
Faut-il obligatoirement l’unanimité pour fermer une SNC ?
Oui par défaut. L’article L. 221-6 du Code de commerce exige l’unanimité des associés pour toute décision excédant les pouvoirs du gérant, dont la dissolution anticipée. Les statuts peuvent toutefois prévoir une majorité différente (par exemple les trois quarts). Il convient donc de vérifier les statuts avant de convoquer l’AGE.
Combien de temps dure la fermeture d’une SNC à Paris ?
La durée varie selon la complexité du dossier. À titre indicatif, comptez quelques semaines pour la phase de dissolution (AGE, annonce légale, dépôt INPI) et plusieurs mois pour la liquidation effective (cession d’actifs, paiement des dettes, comptes finaux). La radiation au RCS de Paris intervient ensuite, sous réserve de la complétude du dossier déposé sur le Guichet unique INPI.
Quel est le coût indicatif de la fermeture d’une SNC à Paris ?
Les frais incluent le droit fixe d’enregistrement du PV (375 € ou 500 € selon le capital, article 814 C CGI), deux annonces légales (dissolution et clôture), les frais de greffe pour la radiation ainsi que les honoraires du liquidateur, de l’avocat et de l’expert-comptable. Côté LegalCentre, l’accompagnement opérationnel se situe entre 245 € HT (formule Standard) et 345 € HT (FullPack 24H), frais administratifs en sus.
Un associé peut-il refuser la dissolution d’une SNC ?
Oui, lorsque l’unanimité est requise, un seul refus suffit à bloquer la dissolution. Les associés peuvent alors recourir à la médiation, négocier le rachat des parts du dissident ou, en dernier recours, demander une dissolution judiciaire pour juste motif (article 1844-7 5° du Code civil). L’intervention d’un avocat est dans ce cas indispensable.
La responsabilité des associés disparaît-elle après la radiation ?
Non. La responsabilité indéfinie et solidaire des associés en nom (article L. 221-1 du Code de commerce) survit à la radiation. Un créancier social peut poursuivre individuellement chaque associé pendant cinq ans (article L. 110-4 du Code de commerce) à compter de la radiation. Cette prescription quinquennale rend l’anticipation du passif social essentielle avant la dissolution.
Faut-il publier une ou deux annonces légales ?
Deux annonces sont obligatoires. La première officialise la dissolution et la nomination du liquidateur ; elle doit être publiée dans le mois suivant l’AGE. La seconde annonce la clôture de la liquidation, donne quitus au liquidateur et déclenche la radiation. Sans cette double publicité, le greffe parisien refuse la radiation.
Que devient le boni de liquidation dans une SNC ?
Le boni de liquidation est réparti entre les associés selon leur quote-part dans le capital, après imputation du droit de partage de 2,5 % (article 746 CGI, à titre indicatif). Dans une SNC à l’IR, il s’intègre à la quote-part de chaque associé selon le régime BIC ou BNC applicable. Dans une SNC ayant opté pour l’IS, il est traité comme un dividende (PFU 30 % ou option barème pour les personnes physiques).
Peut-on dissoudre une SNC en cessation des paiements ?
Non. Si la SNC est en état de cessation des paiements (impossible de faire face au passif exigible avec son actif disponible), la dissolution amiable n’est plus possible. Le ou les gérants doivent saisir le Tribunal des activités économiques de Paris pour ouvrir une procédure collective (sauvegarde, redressement ou liquidation judiciaire). Les associés en nom risquent alors l’extension de la procédure à leur patrimoine personnel.
À retenir : Fermer une SNC à Paris implique de conjuguer trois exigences : l’unanimité des associés, la maîtrise de la responsabilité indéfinie et solidaire, et la fiscalité IR ou IS selon l’option exercée. Compte tenu des enjeux patrimoniaux, l’intervention d’un avocat est fortement recommandée tout au long de la procédure. LegalCentre intervient à vos côtés pour l’accompagnement opérationnel, en complément de votre conseil juridique habituel.
Nos tarifs LegalCentre
Voici nos tarifs officiels pour la fermeture d’entreprise (dissolution, liquidation, radiation).
| Forme juridique | Standard | FullPack 24H Chrono |
|---|---|---|
| SAS / SASU / SARL / EURL / SCI | 245 € | 345 € |
| Auto-entreprise | 55 € | 95 € |
Tous les prix sont indiqués HT. Les frais administratifs (greffe, annonce légale, BODACC, etc.) sont en sus selon le service. « 24H Chrono » correspond au délai de traitement du dossier par l’équipe LegalCentre, non compris le délai de délivrance du Kbis par le greffe.
Pour aller plus loin
Découvrez d’autres guides utiles sur le même sujet :
Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et informatif. Elles ne constituent en aucun cas un avis juridique personnalisé au sens de la loi n° 71-1130 du 31 décembre 1971. LegalCentre est une plateforme de services juridiques et non un cabinet d’avocats. Pour toute situation spécifique, nous vous recommandons de consulter un avocat, un expert-comptable ou un notaire qualifié. Données à jour en 2026 — sous réserve de modifications législatives.
Fermez votre société avec LegalCentre
- Actes de dissolution et de liquidation rédigés pour vous, vous n’avez qu’à signer
- Annonces légales et dépôt au guichet unique pris en charge
- Suivi jusqu’à la radiation et remise des justificatifs