
Vous voulez fermer votre société ? LegalCentre prépare les actes, publie les annonces légales et dépose le dossier pour vous. Le tarif est affiché avant tout paiement.
Fermer en ligneFermer sa holding parisienne en 2026 : enjeux, filiales et fiscalité
Société mère, intégration fiscale, titres de participation, sort des filiales : dissoudre une holding ne se résume jamais à fermer une coquille juridique. LegalCentre vous accompagne pas à pas dans l’une des opérations patrimoniales les plus techniques du droit des sociétés.
La dissolution d’une société holding à Paris n’est jamais une simple formalité juridique. Détenant des titres de participation dans une ou plusieurs filiales, parfois en intégration fiscale, parfois animatrice d’un groupe, la holding occupe une place singulière dans l’organisation patrimoniale et fiscale du dirigeant. La fermer suppose d’orchestrer simultanément trois chantiers : décider du sort des filiales (cession, dissolution, redistribution), déboucler l’intégration fiscale si elle existe, et anticiper le régime fiscal de la liquidation des titres de participation, soumis à des règles spécifiques en matière de plus-values. À Paris, où se concentrent la majorité des holdings patrimoniales et des holdings animatrices opérationnelles, cette opération mobilise quasi systématiquement un avocat fiscaliste, un expert-comptable et, pour la phase juridique, une plateforme de services juridiques rompue aux montages de groupe. Ce guide 2026 détaille pas à pas les trois grandes options stratégiques, les pièges fiscaux et les démarches concrètes à Paris.
Featured snippet — réponse en 60 mots : La dissolution d’une société holding présente des spécificités juridiques et fiscales par rapport à une société classique : elle détient des filiales dont le sort doit être anticipé (cession, dissolution ou maintien sous un autre montage), elle peut être en intégration fiscale (article 223 A du CGI) qu’il faut déboucler, et la cession ou réalisation des titres de participation génère des plus-values soumises à un régime fiscal spécifique.
Sommaire
- Qu’est-ce qu’une société holding et pourquoi sa dissolution est spécifique ?
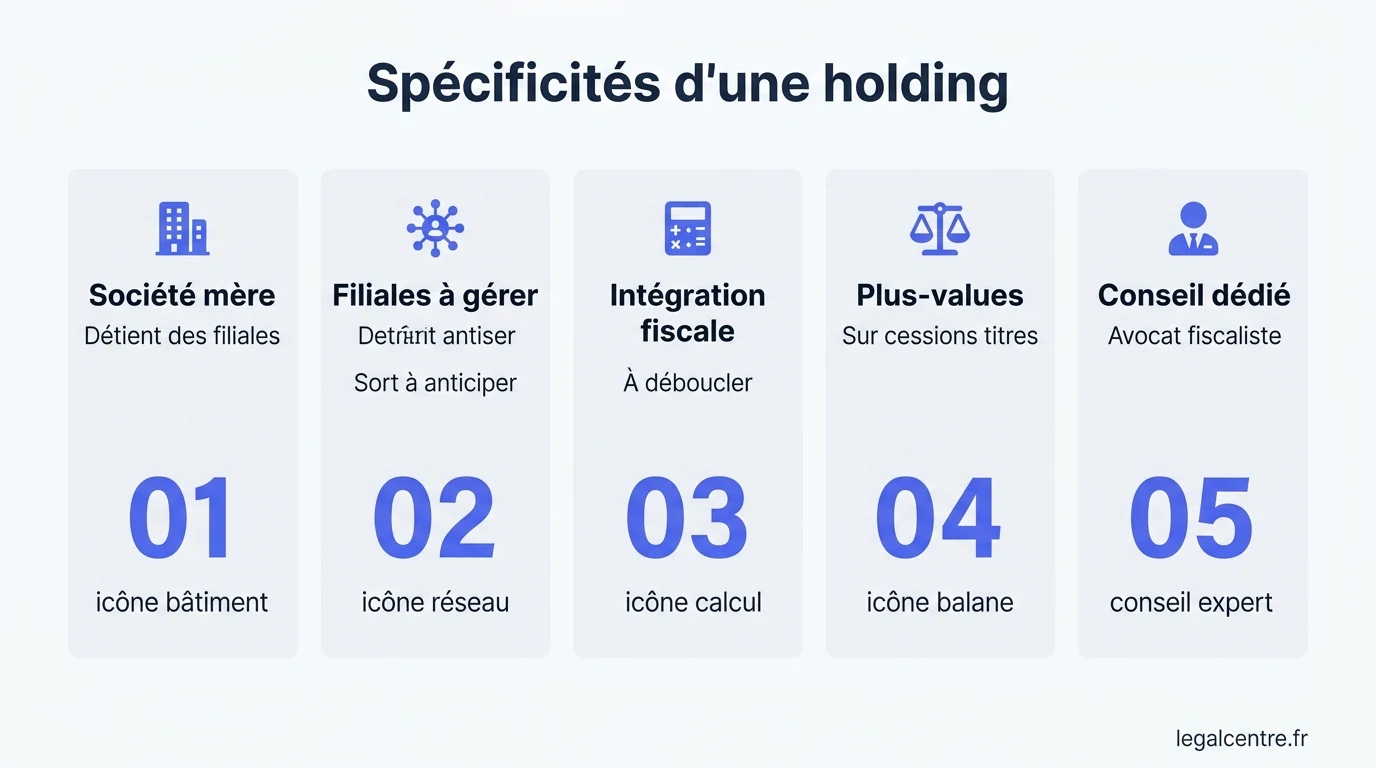
- Les spécificités à connaître avant de dissoudre une holding
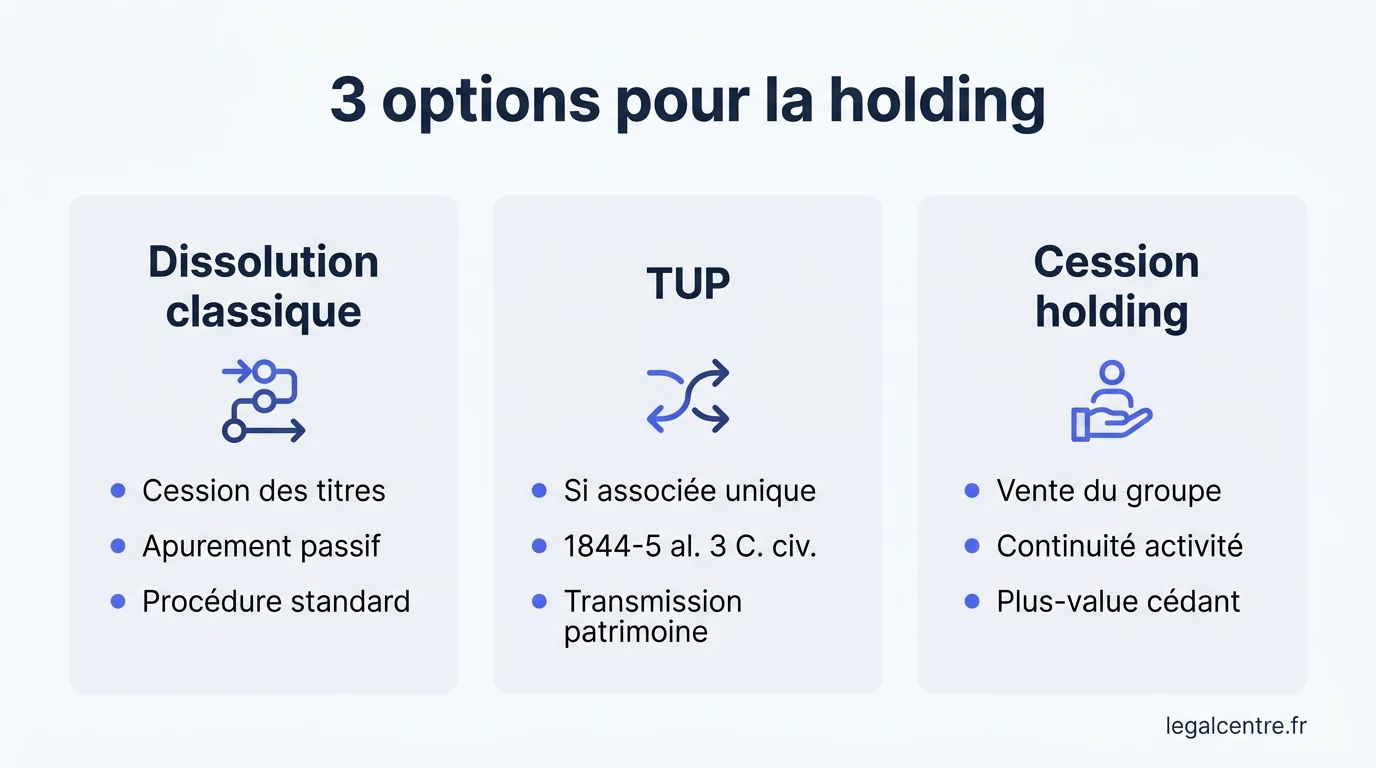
- Les 3 options de dissolution : classique, TUP, cession globale
- Quel sort réserver aux filiales d’une holding parisienne ?
- Comment déboucler une intégration fiscale (article 223 A CGI) ?
- Quel régime fiscal pour les plus-values sur titres de participation ?
- Cas pratiques : holding patrimoniale, holding animatrice, holding mixte
- L’accompagnement LegalCentre pour fermer une holding à Paris
- Foire aux questions
Qu’est-ce qu’une société holding et pourquoi sa dissolution est spécifique ?
Une société holding est une société dont l’objet principal est la détention de titres (actions ou parts sociales) dans une ou plusieurs sociétés filles, appelées filiales. Contrairement à une société d’exploitation, elle ne produit pas de biens et ne vend pas de services à des tiers (sauf si elle est animatrice) : son patrimoine est constitué essentiellement de participations. Cette nature particulière rejaillit directement sur sa dissolution, puisque liquider la holding suppose nécessairement de statuer sur le sort de ses participations, qui représentent l’essentiel de son actif.
On distingue traditionnellement trois grandes catégories de holdings, chacune emportant des conséquences propres en cas de dissolution :
- La holding passive (ou patrimoniale) : elle se contente de détenir des titres, d’encaisser les dividendes et, le cas échéant, de gérer une trésorerie commune. Son rôle est purement financier.
- La holding animatrice : elle participe activement à la conduite de la politique du groupe et au contrôle des filiales, en leur rendant des services administratifs, financiers, juridiques ou comptables. Cette qualification, reconnue par la jurisprudence, ouvre l’accès à plusieurs régimes fiscaux de faveur (pacte Dutreil, IFI, abattement renforcé sur plus-values de dirigeants).
- La holding mixte : elle exerce à la fois une activité de gestion de participations et une activité opérationnelle propre.
Pourquoi la dissolution d’une holding mérite un traitement à part
Trois raisons rendent la dissolution d’une holding plus complexe qu’une fermeture classique de SAS ou SARL d’exploitation :
- L’effet domino sur les filiales : la dissolution de la mère ne dissout pas mécaniquement les filiales, mais elle rebat les cartes de leur actionnariat. Les titres deviennent un actif à céder ou à attribuer aux associés au moment du partage de la liquidation.
- La rupture potentielle de l’intégration fiscale : si la holding est société mère d’un groupe fiscalement intégré au sens de l’article 223 A du CGI, sa dissolution entraîne automatiquement la sortie du groupe et la déchéance du régime, avec des conséquences fiscales lourdes (réintégration des subventions, abandons de créances, plus-values neutralisées).
- La fiscalité spécifique des titres de participation : les plus-values constatées lors de la cession ou de la liquidation des titres détenus depuis plus de deux ans bénéficient d’un régime de quasi-exonération sous certaines conditions (régime des plus-values à long terme, article 219 I a quinquies du CGI), mais ce régime est strictement encadré.
Point critique : dissoudre une holding sans diagnostic fiscal préalable peut transformer une opération patrimoniale neutre en une facture d’impôt sur les sociétés à six chiffres. L’intervention d’un avocat fiscaliste est indispensable dès la phase de réflexion, en amont de toute convocation d’assemblée.
Les spécificités à connaître avant de dissoudre une holding
Avant d’engager toute procédure, le dirigeant et ses conseils doivent dresser un état des lieux précis du groupe. À Paris, où les holdings sont souvent imbriquées dans des montages immobiliers (SCI à l’IS) ou patrimoniaux (LBO familial, pacte Dutreil), cet audit préalable conditionne le choix de la voie de dissolution la plus adaptée.
L’audit juridique du groupe
L’audit juridique consiste à cartographier l’ensemble des participations détenues directement ou indirectement par la holding, à analyser les pactes d’associés, les clauses statutaires d’agrément ou de préemption, les engagements de conservation des titres (Dutreil notamment) et les éventuelles conventions de trésorerie ou de management fees entre la holding et ses filiales.
L’audit fiscal du groupe
L’audit fiscal vise à identifier :
- L’existence d’une intégration fiscale (article 223 A du CGI) et son périmètre exact ;
- Les déficits reportables de la holding et des filiales, ainsi que leurs conditions de transmission ;
- L’existence d’un régime mère-fille (articles 145 et 216 du CGI) générant des distributions exonérées sous quote-part de frais et charges ;
- Les plus-values latentes sur titres de participation et leur ancienneté de détention ;
- Les engagements Dutreil en cours (article 787 B du CGI) susceptibles d’être remis en cause par la dissolution.
Documents fiscaux à rassembler avant la dissolution
- Liasses fiscales (2065-SD) des 3 derniers exercices, holding et filiales ;
- État des plus-values latentes et déficits reportables ;
- Option pour l’intégration fiscale et liste des sociétés membres ;
- Engagements collectifs et individuels de conservation (Dutreil) ;
- Conventions intragroupe (trésorerie, management fees, abandons de créances) ;
- Tableau des participations avec date d’acquisition, prix de revient, valeur actuelle ;
- Statuts à jour de la holding et de chaque filiale ;
- Pactes d’associés en vigueur ;
- Évaluation de la holding et de chaque filiale (rapport d’évaluation indépendant recommandé).
Le calendrier comptable et fiscal
La date d’effet de la dissolution doit être choisie en cohérence avec la clôture de l’exercice fiscal et le calendrier des distributions. Une dissolution prononcée en milieu d’exercice oblige à établir une liasse fiscale de cessation, à payer l’impôt sur les sociétés dans les 60 jours et à publier deux avis légaux successifs (dissolution puis clôture de liquidation). Pour les holdings parisiennes, la pratique consiste souvent à caler la dissolution sur la clôture annuelle pour simplifier les obligations déclaratives.
Échanger avec un expert fiscaliste →
Les 3 options de dissolution : classique, TUP, cession globale
Face à une holding, il existe trois grandes voies de sortie, chacune répondant à un objectif patrimonial et fiscal différent. Le choix dépend du nombre d’associés, de la nature des filiales, de l’existence ou non d’une intégration fiscale et du projet du ou des dirigeants.
1. Dissolution-liquidation classique
Principe : les associés votent la dissolution en AGE, nomment un liquidateur, qui cède les titres de participation ou les attribue en nature aux associés au moment du partage.
- Adaptée aux holdings à plusieurs associés ;
- Procédure formelle complète (2 AGE, 2 JAL, 2 dépôts au greffe) ;
- Plus-values sur titres déclenchées au niveau de la holding ;
- Boni de liquidation imposé chez les associés (PFU ou barème).
2. TUP — Transmission Universelle de Patrimoine
Principe : si la holding a un associé unique personne morale (autre société), l’article 1844-5 alinéa 3 du Code civil permet une dissolution sans liquidation : tout le patrimoine est transmis à l’associé unique.
- Réservée à l’associé unique personne morale ;
- Pas de liquidation, pas de liquidateur, pas de boni ;
- Délai d’opposition des créanciers : 30 jours après publication ;
- Sous conditions, neutralité fiscale (article 210-0 A du CGI).
3. Cession globale du groupe
Principe : avant dissolution, le dirigeant cède les titres de la holding à un tiers (LBO, repreneur, fonds). La holding n’est pas dissoute par le vendeur : c’est l’acquéreur qui en disposera.
- Optimise la plus-value de cession (régime des particuliers, abattement dirigeant retraite) ;
- Pas de dissolution à proprement parler ;
- Audit juridique et financier (due diligence) obligatoire ;
- Délai de réalisation : 6 à 18 mois.
Point critique TUP : la TUP ne s’applique que si l’associé unique est une personne morale (autre société). Si la holding est détenue par une personne physique unique, la TUP est impossible : il faut recourir à la dissolution-liquidation classique. De même, la TUP entraîne la sortie immédiate du groupe d’intégration fiscale, avec les conséquences classiques de cette sortie.
Comparatif synthétique des trois options
| Critère | Dissolution classique | TUP (1844-5 al. 3) | Cession globale |
|---|---|---|---|
| Associé unique requis | Non | Oui, personne morale | Non |
| Liquidation formelle | Oui (2 AGE, 2 JAL) | Non | Non |
| Durée moyenne | 3 à 9 mois | 2 à 3 mois | 6 à 18 mois |
| Sort des filiales | Cédées ou attribuées aux associés | Transmises à l’associé unique | Suivent la holding chez l’acquéreur |
| Fiscalité indicative | Plus-value pro + boni associés | Neutralité fiscale sous conditions | Plus-value de cession (particulier ou IS) |
| Intégration fiscale | Sortie du groupe | Sortie du groupe | Maintien possible si reprise |
| Niveau d’accompagnement | Avocat + expert-comptable | Avocat fiscaliste recommandé | Conseil M&A + avocat + fiscaliste |
À titre indicatif — sous réserve de la situation propre à chaque groupe et de modifications législatives. Sources : Code civil, Code de commerce, BOFiP.
Quel sort réserver aux filiales d’une holding parisienne ?
La dissolution de la mère ne dissout pas les filiales : elles conservent leur personnalité morale, leurs salariés, leurs contrats et leur immatriculation. En revanche, les titres qu’elles ont émis changent de mains, ce qui impose une stratégie claire. Trois scénarios principaux se présentent.
Scénario 1 — La cession des titres avant dissolution
Le liquidateur (ou les associés avant la dissolution) cèdent les titres des filiales à un tiers : repreneur stratégique, fonds d’investissement, autre société du groupe familial. Cette option permet de transformer les participations en liquidités, qui seront ensuite distribuées en boni de liquidation. Elle convient particulièrement lorsque les filiales sont opérationnelles et présentent une valeur de marché identifiable.
Scénario 2 — L’attribution en nature aux associés
À défaut de cession, les titres peuvent être attribués en nature aux associés au prorata de leurs droits. Chaque associé devient alors directement propriétaire d’une fraction des actions des filiales. Cette opération, juridiquement neutre du point de vue de la filiale, peut générer des plus-values imposables au niveau de la holding (différence entre valeur d’attribution et valeur fiscale des titres).
Scénario 3 — La dissolution simultanée des filiales
Si les filiales n’ont plus de valeur économique (activité arrêtée, trésorerie nulle), il peut être plus simple de les dissoudre en cascade. Dans ce cas, la chronologie est cruciale : on dissout d’abord les filiales (idéalement par TUP au profit de la holding si elles sont à associé unique), on récupère leur patrimoine dans la holding, puis on dissout la holding elle-même. Cette technique en cascade s’appelle la dissolution descendante.
Avantages de la dissolution descendante
- Simplification du groupe avant fermeture définitive ;
- Possibilité de remonter les déficits des filiales vers la mère (sous conditions strictes) ;
- Une seule liquidation à gérer in fine ;
- Lisibilité fiscale renforcée.
Points de vigilance
- Chaque TUP intermédiaire suppose un délai d’opposition des créanciers (30 jours) ;
- Risque de remise en cause du régime mère-fille sur les distributions de l’année ;
- Coordination calendaire complexe entre filiales et holding ;
- Coût cumulé des formalités (JAL, greffe, BODACC) multiplié par le nombre d’entités.
Anticiper le sort des filiales →
Comment déboucler une intégration fiscale (article 223 A CGI) ?
Si la holding est société tête d’un groupe fiscalement intégré au sens de l’article 223 A du CGI, sa dissolution entraîne la rupture automatique de l’intégration. Le débouclage doit être anticipé plusieurs mois à l’avance, car ses conséquences fiscales peuvent être lourdes et, dans certains cas, irréversibles.
Les conséquences immédiates de la sortie du groupe
La cessation du groupe d’intégration fiscale entraîne, conformément aux articles 223 R et suivants du CGI :
- La réintégration des subventions et abandons de créances consentis entre sociétés du groupe au cours des 5 derniers exercices ;
- La déneutralisation des plus-values internes sur cessions d’immobilisations intragroupe ;
- La perte du droit au report de certains crédits d’impôt et déficits d’ensemble non encore imputés ;
- La réintégration des dotations aux provisions sur titres de participation des filiales du groupe ;
- L’établissement d’une déclaration de cessation dans les 60 jours.
Le calendrier de débouclage
Diagnostic préalable (J-6 mois)
Recenser les subventions, abandons de créances et plus-values neutralisés sur les 5 derniers exercices. Estimer le coût IS de la sortie. Vérifier l’opportunité de proroger d’un exercice pour purger les opérations sensibles.
Information de l’administration (J-3 mois)
Notifier le service des impôts des entreprises (SIE) compétent (à Paris, généralement le SIE du 9e ou du Centre des Grandes Entreprises) du projet de cessation du groupe. Préparer la dernière liasse 2058-A intégration et le tableau de réintégration.
Acte de dissolution (J0)
L’AGE de dissolution (ou la décision de TUP) emporte de plein droit cessation du groupe à la date d’effet retenue. Aucune option contraire n’est possible.
Déclaration de cessation (J+60)
Dépôt de la liasse fiscale de cessation au SIE, avec calcul de l’IS dû sur l’exercice écourté, paiement spontané dans les 60 jours, et tableau récapitulatif des réintégrations.
Suivi post-débouclage (J+60 à J+12 mois)
Réponse aux éventuelles demandes de l’administration, archivage des justificatifs (10 ans), suivi des contentieux éventuels. Chaque filiale redevient autonome fiscalement à compter de l’exercice suivant.
Vigilance : certaines opérations préparatoires (cessions d’actifs entre filiales, distributions exceptionnelles, abandons de créances) peuvent être requalifiées par l’administration en cas de proximité avec la date de dissolution. Documenter chaque opération par un justificatif économique solide est indispensable.
Quel régime fiscal pour les plus-values sur titres de participation ?
La dissolution d’une holding entraîne, par hypothèse, la sortie des titres de participation du bilan : soit par cession à un tiers, soit par attribution aux associés, soit par dévolution à l’associé unique en cas de TUP. Cette sortie déclenche fiscalement une plus-value, dont le régime dépend de la qualification des titres et de leur durée de détention.
Le régime des plus-values à long terme sur titres de participation
Lorsque les titres répondent à la qualification fiscale de titres de participation au sens de l’article 219 I a quinquies du CGI et sont détenus depuis au moins deux ans, la plus-value bénéficie d’une quasi-exonération d’IS. Seule une quote-part de frais et charges de 12 % du montant brut de la plus-value est réintégrée au résultat imposable au taux normal de l’IS. Concrètement, cela revient à imposer la plus-value à un taux effectif d’environ 3 % (12 % × 25 % d’IS).
Les conditions de qualification en titres de participation
Pour bénéficier du régime, les titres doivent satisfaire à des critères cumulatifs précisés par le BOFiP :
- Inscription au bilan dans le compte “titres de participation” ou dans une subdivision spéciale du compte “titres” ;
- Détention durable destinée à exercer une influence ou un contrôle sur la société émettrice ;
- Durée de détention supérieure à deux ans à la date de la cession ou de la dissolution ;
- Pour les titres de société à prépondérance immobilière non cotée : exclusion du régime et imposition au taux normal de 25 %.
Le sort du boni de liquidation chez les associés
Une fois la holding liquidée, le boni de liquidation (différence entre l’actif net après désintéressement des créanciers et le capital social) est distribué aux associés. Pour les associés personnes physiques, ce boni est traité comme un revenu de capitaux mobiliers : prélèvement forfaitaire unique de 30 % (PFU, dit “flat tax”) ou option globale pour le barème progressif de l’impôt sur le revenu. Un droit de partage de 2,5 % est en outre dû sur l’actif partagé (article 746 du CGI). Pour les associés personnes morales, le boni s’apparente à un produit de participation et bénéficie le cas échéant du régime mère-fille.
~3 %
Taux effectif IS sur plus-value à long terme
2 ans
Durée minimale de détention requise
12 %
Quote-part de frais et charges réintégrée
2,5 %
Droit de partage sur boni de liquidation
Source : article 219 du CGI, BOFiP-BIC. Taux à titre indicatif, sous réserve de modifications législatives 2026.
Point critique avocat fiscaliste : la moindre erreur de qualification des titres (participation vs placement) ou de chronologie (acquisition récente, démembrement de propriété) peut faire basculer la plus-value du régime à long terme (taux effectif ~3 %) vers le taux normal d’IS (25 %), soit un coût multiplié par huit. Une consultation fiscale dédiée est indispensable avant tout vote d’AGE.
Cas pratiques : holding patrimoniale, holding animatrice, holding mixte
Chaque profil de holding appelle un cheminement de dissolution adapté. Voici trois situations typiques rencontrées par LegalCentre à Paris, anonymisées.
Cas n° 1 — Holding patrimoniale familiale SCI à l’IS
Un dirigeant parisien détient via une SAS holding 100 % d’une SCI à l’IS, propriétaire d’un local commercial dans le 9e arrondissement. À 65 ans, il souhaite simplifier sa structure. Option retenue : TUP de la SAS au profit du dirigeant impossible (personne physique) ; alternative privilégiée : cession des parts de la SCI à une nouvelle holding familiale, puis dissolution amiable de l’ancienne SAS holding. La plus-value sur les parts de SCI bénéficie du régime à long terme, sous réserve de qualifier les parts en titres de participation.
Cas n° 2 — Holding animatrice avec intégration fiscale
Une holding parisienne anime un groupe de trois filiales opérationnelles dans le conseil, en intégration fiscale depuis 8 ans. Les fondateurs veulent céder leur activité à un fonds. Option retenue : cession globale du groupe, l’acquéreur reprend la holding, maintient l’intégration fiscale sur option et conserve la structure existante. La plus-value de cession des titres de la holding est imposée chez les vendeurs personnes physiques au taux du PFU 30 %, avec abattement renforcé éventuel pour départ en retraite (article 150-0 D ter du CGI).
Cas n° 3 — Holding mixte avec filiale en sommeil
Une SARL holding détient deux filiales : une opérationnelle active, l’autre en sommeil depuis 3 ans. L’associé unique est une autre société. Option retenue : dissolution descendante en deux temps — TUP de la filiale en sommeil au profit de la holding (gain : remontée des déficits sous conditions), puis TUP de la holding au profit de son associé unique personne morale, qui reprend la filiale opérationnelle. Coût et délai optimisés grâce à l’enchaînement des deux TUP.
Enseignement transversal : il n’y a pas d’option “par défaut” pour dissoudre une holding. Chaque dossier mérite un montage sur mesure, après audit juridique, fiscal et patrimonial. Les délais peuvent varier de 2 mois (TUP simple) à 18 mois (cession globale avec due diligence).
Erreurs fréquemment observées
- Dissolution prononcée sans débouclage préalable de l’intégration fiscale : réintégrations massives non anticipées, IS de cessation à payer dans les 60 jours sans trésorerie ;
- Attribution en nature des titres de filiales à plusieurs associés en conflit : blocage de la gouvernance des filiales, risque de procédure judiciaire ultérieure ;
- Non-respect des engagements Dutreil en cours : remise en cause de l’exonération de 75 % aux droits de mutation à titre gratuit ;
- Confusion entre TUP et dissolution-liquidation : tentative de TUP avec associé unique personne physique, juridiquement impossible.
L’accompagnement LegalCentre pour fermer une holding à Paris
Fermer une holding ne s’improvise pas. LegalCentre, plateforme de services juridiques basée au 33 rue de la Chaussée d’Antin, 75009 Paris, accompagne depuis 21 ans les dirigeants franciliens dans leurs opérations de groupe. Pour les dossiers de holding, notre méthodologie articule trois rôles complémentaires.
Notre périmètre d’intervention
- Préparation et rédaction des actes de dissolution (PV d’AGE, PV de clôture, décision de TUP) ;
- Coordination des formalités auprès du Guichet unique INPI (procedures.inpi.fr) et du greffe du tribunal de commerce de Paris ;
- Publication des annonces légales dans un JAL habilité à Paris (dissolution puis clôture) ;
- Suivi du dépôt des comptes de liquidation et de la radiation au RCS ;
- Mise en relation avec un avocat fiscaliste partenaire pour le diagnostic et le calcul des plus-values.
Ce que nous ne faisons pas seuls : LegalCentre n’est pas un cabinet d’avocats. Pour les phases stratégiques de la dissolution d’une holding — audit fiscal du groupe, qualification des titres de participation, optimisation du débouclage de l’intégration fiscale, négociation de la cession globale — l’intervention d’un avocat fiscaliste est indispensable. Nous travaillons en binôme avec votre conseil habituel ou nous vous orientons vers un avocat partenaire.
10 000+
entreprises accompagnées depuis 21 ans
Les trois principes qui guident notre offre
- Gratuit dès que possible : la création d’une nouvelle holding (SAS, SARL) reste offerte (0 €) chez LegalCentre, hors frais administratifs.
- Transparence totale : aucun frais caché, le détail des coûts (greffe, JAL, BODACC) vous est communiqué dès le devis.
- Équité : vous ne payez que les prestations dont vous avez réellement besoin, sans formule imposée.
« 24H Chrono » correspond au délai de traitement par l’équipe LegalCentre, hors délai de greffe et hors arbitrages fiscaux qui restent du ressort de l’avocat.
Foire aux questions sur la dissolution d’une société holding à Paris
Une holding peut-elle être dissoute si elle détient encore des filiales opérationnelles ?
Oui, mais la dissolution oblige le liquidateur à décider du sort des titres : cession à un tiers, attribution en nature aux associés, ou dissolution préalable des filiales (dissolution descendante). Les filiales conservent leur personnalité morale tant qu’elles ne sont pas elles-mêmes dissoutes ; seule leur détention change.
Qu’est-ce qu’une TUP et quand peut-on l’utiliser pour une holding ?
La Transmission Universelle de Patrimoine (TUP), prévue à l’article 1844-5 alinéa 3 du Code civil, est une dissolution sans liquidation réservée aux sociétés dont l’associé unique est une personne morale. Elle transmet tout le patrimoine de la holding à cet associé unique, sans liquidateur ni partage. C’est l’option la plus rapide pour fermer une holding mono-associé corporate.
Comment débouclage une intégration fiscale lors de la dissolution d’une holding ?
La dissolution entraîne la cessation automatique du groupe d’intégration fiscale au sens de l’article 223 A du CGI. Le débouclage implique de réintégrer les subventions et abandons de créances intragroupe des cinq derniers exercices, de déneutraliser les plus-values internes, et de déposer une déclaration de cessation dans les 60 jours. Un audit préalable avec un avocat fiscaliste est indispensable.
Quel est le taux d’imposition des plus-values sur titres de participation lors d’une dissolution ?
Lorsque les titres sont détenus depuis plus de deux ans et qualifiés en titres de participation au sens de l’article 219 I a quinquies du CGI, la plus-value bénéficie d’une quasi-exonération : seule une quote-part de frais et charges de 12 % est réintégrée à l’IS au taux normal, soit un taux effectif d’environ 3 %. Hors de ce régime, la plus-value est imposée au taux de droit commun de l’IS.
Combien de temps prend la dissolution d’une holding à Paris ?
Le délai dépend de l’option retenue : 2 à 3 mois pour une TUP simple, 3 à 9 mois pour une dissolution-liquidation classique, 6 à 18 mois pour une cession globale du groupe avec due diligence. À Paris, le greffe du tribunal de commerce traite généralement les dépôts en quelques jours, le délai global étant rythmé par la durée d’opposition des créanciers (30 jours) et la réalisation des actifs.
Faut-il obligatoirement un avocat pour dissoudre une holding ?
Il n’existe aucune obligation légale stricte de recourir à un avocat pour les formalités juridiques (rédaction d’actes, dépôts au greffe), qu’une plateforme comme LegalCentre peut prendre en charge. En revanche, l’intervention d’un avocat fiscaliste est très fortement recommandée pour le diagnostic fiscal du groupe, le débouclage de l’intégration fiscale et la qualification des titres. Pour une cession globale, un conseil M&A vient également s’ajouter au dispositif.
La dissolution d’une holding remet-elle en cause un pacte Dutreil en cours ?
Potentiellement oui. Si les titres de la holding ou de ses filiales sont sous engagement collectif ou individuel de conservation au sens de l’article 787 B du CGI, leur cession ou attribution lors de la dissolution peut entraîner la déchéance partielle de l’exonération de 75 % aux droits de mutation à titre gratuit. Un audit Dutreil préalable est indispensable, et certaines opérations (TUP, fusion-absorption) peuvent permettre de préserver l’engagement sous conditions strictes.
Quel est le sort des salariés de la holding lors de sa dissolution ?
Si la holding emploie des salariés (typiquement dans le cas d’une holding animatrice rendant des services aux filiales), leurs contrats de travail prennent fin à la clôture de la liquidation, sauf reprise par une filiale ou un tiers. Les indemnités légales et conventionnelles de licenciement économique s’appliquent. Pour une holding sans salariés (cas le plus fréquent en holding patrimoniale), aucune problématique sociale ne se pose. Une consultation du CSE peut être requise selon l’effectif du groupe.
Nos tarifs LegalCentre
Voici nos tarifs officiels pour la fermeture d’entreprise (dissolution, liquidation, radiation).
| Forme juridique | Standard | FullPack 24H Chrono |
|---|---|---|
| SAS / SASU / SARL / EURL / SCI | 245 € | 345 € |
| Auto-entreprise | 55 € | 95 € |
Tous les prix sont indiqués HT. Les frais administratifs (greffe, annonce légale, BODACC, etc.) sont en sus selon le service. « 24H Chrono » correspond au délai de traitement du dossier par l’équipe LegalCentre, non compris le délai de délivrance du Kbis par le greffe.
Pour aller plus loin
Découvrez d’autres guides utiles sur le même sujet :
Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et informatif. Elles ne constituent en aucun cas un avis juridique personnalisé au sens de la loi n° 71-1130 du 31 décembre 1971. LegalCentre est une plateforme de services juridiques et non un cabinet d’avocats. Pour toute situation spécifique, nous vous recommandons de consulter un avocat, un expert-comptable ou un notaire qualifié. Données à jour en 2026 — sous réserve de modifications législatives.
Fermez votre société avec LegalCentre
- Actes de dissolution et de liquidation rédigés pour vous, vous n’avez qu’à signer
- Annonces légales et dépôt au guichet unique pris en charge
- Suivi jusqu’à la radiation et remise des justificatifs