
Création SASU à Paris : 5 décisions stratégiques validées par nos experts
Statuts personnalisés, capital optimisé, régime fiscal, protection sociale, siège stratégique : passez du bon dossier au dossier expert. 21 ans d’accompagnement, 10 000+ entreprises créées par LegalCentre.
Créer une SASU à Paris ne se résume pas à remplir un formulaire en ligne. Derrière chaque immatriculation se cache une série de décisions stratégiques qui conditionnent la rentabilité future, la protection sociale du dirigeant et la sécurité juridique de la société. La Société par Actions Simplifiée Unipersonnelle, régie par les articles L. 227-1 et suivants du Code de commerce, offre une grande liberté contractuelle — encore faut-il l’exploiter avec méthode.
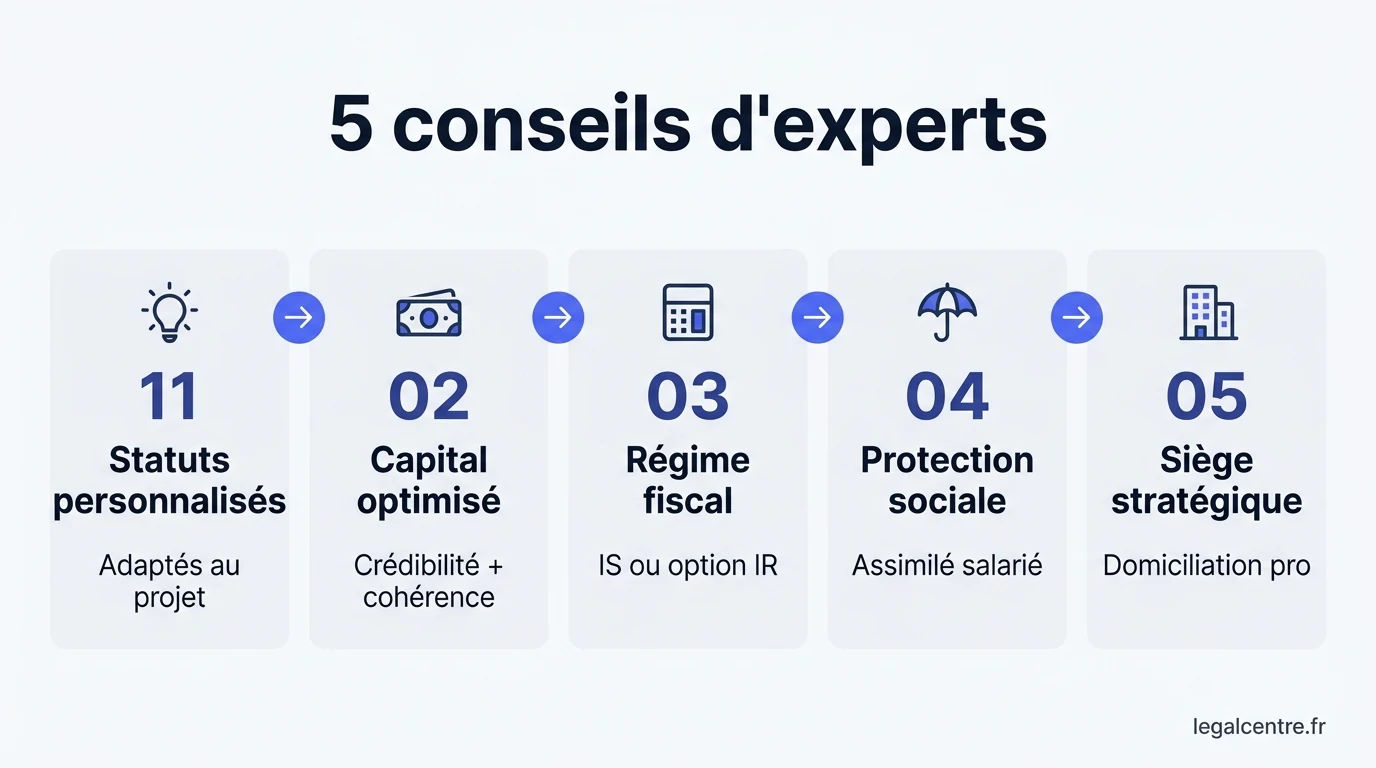
Là où un guide généraliste se contente de lister les étapes, les conseils d’experts portent sur les choix structurants : statuts sur mesure, valorisation cohérente du capital, arbitrage fiscal IS/IR, anticipation des cotisations d’assimilé salarié et adresse de siège alignée sur la stratégie commerciale. Ces cinq leviers déterminent, à eux seuls, l’écart entre une SASU bancale et une SASU prête à scaler.
Chez LegalCentre, plateforme de services juridiques basée 33 rue de la Chaussée d’Antin, 75009 Paris, notre équipe accompagne depuis 21 ans les fondateurs de SASU dans ces arbitrages. Avec un traitement en 48 heures côté plateforme, plus de 10 000 entreprises créées et une note de 5/5 sur Google, nous partageons ici les conseils que nous formulons quotidiennement à nos clients parisiens en 2026.
Featured snippet : Créer une SASU à Paris en 2026 demande cinq décisions stratégiques : rédiger des statuts personnalisés (clauses d’agrément, sortie, valorisation), optimiser le capital social (cohérence avec l’activité, pas juste 1 €), choisir le régime fiscal (IS par défaut ou option IR sous conditions), maîtriser la protection sociale (assimilé salarié, cotisations à anticiper) et fixer un siège stratégique. LegalCentre, 21 ans d’expérience, accompagne ces 5 décisions.
Bénéficier de l’expertise SASU →
Sommaire
- Qu’est-ce qu’une SASU réussie en 2026 ?
- Conseil 1 : Statuts personnalisés et clauses sur mesure
- Conseil 2 : Capital social optimisé selon l’activité
- Conseil 3 : Régime fiscal IS ou option IR
- Conseil 4 : Protection sociale d’assimilé salarié
- Conseil 5 : Siège stratégique et domiciliation
- SASU vs EURL : focus expert
- Cas pratiques par profil d’entrepreneur
- Questions fréquentes
Qu’est-ce qu’une SASU réussie en 2026 ?
Une SASU réussie en 2026 est une société dont les statuts anticipent l’évolution (entrée d’associés, levée de fonds, cession), dont le capital reflète la réalité économique du projet, dont le régime fiscal correspond au cycle de vie de l’activité, dont la protection sociale est calibrée et dont le siège soutient la stratégie commerciale. Ce n’est ni la plus rapide à immatriculer, ni la moins chère : c’est la plus cohérente.
Le critère central, du point de vue de nos juristes, c’est l’alignement. Une SASU déclarée avec 1 € de capital alors que le fondateur ambitionne de signer des contrats à six chiffres envoie un signal négatif aux partenaires. Un président qui se rémunère sans avoir calculé ses cotisations sociales découvre brutalement, au premier bilan, qu’il a sous-estimé ses charges. Une option pour l’impôt sur le revenu déclenchée sans analyse fiscale préalable peut coûter plus cher qu’elle ne rapporte.
Les leaders du marché — service-public.fr, bpifrance-creation.fr ou la plateforme Infogreffe — recommandent tous une approche structurée. Depuis 2023, le Guichet Unique INPI centralise les formalités, ce qui ne dispense pas pour autant d’une réflexion en amont sur ces cinq décisions structurantes.
Avantages d’une SASU bien construite
- Responsabilité limitée aux apports
- Statuts évolutifs vers la SAS pluripersonnelle
- Régime général de la Sécurité sociale
- Optimisation dividendes / rémunération
- Crédibilité auprès des banques parisiennes
- Option IR temporaire sous conditions
- Liberté contractuelle quasi totale
- Pas de cotisations sur dividendes (hors PFU)
Points de vigilance experts
- Cotisations sociales élevées sur la rémunération
- Aucun droit au chômage automatique
- Rédaction statutaire technique
- Comptabilité d’engagement obligatoire
- Formalisme de cession d’actions
- Liasse fiscale 2065-SD annuelle
Le constat de terrain est clair : les SASU qui « tournent » durablement à Paris sont celles dont chacune des cinq décisions a été prise consciemment, en lien avec le projet réel — pas par défaut. C’est précisément l’objet des cinq conseils qui suivent.
Conseil 1 : Statuts personnalisés et clauses sur mesure
Les statuts personnalisés constituent la première décision stratégique d’une création SASU à Paris en 2026. Bien plus qu’un document administratif, ils définissent l’identité juridique de la société, encadrent la prise de décision et anticipent les évolutions futures. Régis par les articles L. 227-1 et suivants du Code de commerce, ils combinent mentions obligatoires et liberté contractuelle — c’est cette dernière qui distingue les statuts d’expert.
Le piège classique consiste à utiliser un modèle gratuit téléchargé en ligne. Si le dossier passe au greffe, il néglige généralement des clauses cruciales : agrément en cas d’entrée d’un nouvel associé, droit de préemption, clause de sortie conjointe, valorisation des actions, exclusion d’un associé fautif, gouvernance évolutive. Or, ces clauses prennent toute leur importance lors d’une transformation en SAS pluripersonnelle ou d’une levée de fonds.
Mentions obligatoires à ne jamais négliger
Les statuts doivent comporter : dénomination sociale, forme juridique (SASU), objet social, siège social, durée (généralement 99 ans), montant et composition du capital, nombre et nature des actions, identité du président, modalités de décision de l’associé unique et exercice social. L’objet social mérite une attention particulière : un objet trop étroit obligera à modifier les statuts pour toute diversification, ce qui engendre des frais de greffe d’environ 188 € TTC tout compris (source : infogreffe.fr 2026, à titre indicatif).
Clauses recommandées par nos juristes
Au-delà du cadre légal, nous conseillons systématiquement d’inclure : une clause d’agrément en cas d’ouverture du capital, un droit de préférence sur les actions, une clause de sortie conjointe (tag-along), une clause de valorisation des actions en cas de cession et une clause de bad leaver. Ces stipulations, anodines en apparence, deviennent décisives lorsque la SASU s’ouvre à des associés ou se transforme en SAS.
Bon à savoir : Un statut bien rédigé évite à 90 % des SASU de devoir modifier leurs statuts dans les cinq premières années. À l’inverse, un modèle gratuit conduit en moyenne à deux modifications statutaires dans le même délai — soit environ 376 € de frais de greffe cumulés, à titre indicatif.
Conseil 2 : Capital social optimisé selon l’activité
Le capital social optimisé constitue la deuxième décision stratégique. La loi française autorise un capital de 1 € pour la SASU, mais ce minimum légal ne traduit ni la réalité économique du projet, ni la crédibilité commerciale du fondateur. En 2026, à Paris, un capital cohérent avec l’activité reste l’un des critères implicites évalués par les banques, bailleurs et investisseurs.
Nos juristes constatent quotidiennement que les SASU déclarées avec 1 € de capital rencontrent davantage de difficultés à ouvrir un compte professionnel rapidement, à obtenir un bail commercial parisien ou à décrocher un financement bancaire dès la première année. Le capital agit comme un signal envoyé à l’écosystème — d’où l’importance de le calibrer avec méthode.
1 €
Capital minimum légal SASU
50 %
Libération minimale à la création
5 ans
Délai pour libérer le solde
Quel montant pour quel projet ?
En pratique, nos experts recommandent une fourchette adaptée au profil. Pour un consultant solo en prestations de services, un capital de 1 000 à 3 000 € suffit généralement. Pour un e-commerce nécessitant stock et marketing, comptez plutôt 5 000 à 10 000 €. Pour une startup tech visant une levée de fonds dans les deux ans, un capital initial de 5 000 à 20 000 € avec une structure d’actions différenciée (actions ordinaires et de préférence) facilite l’entrée d’investisseurs.
Apports en numéraire ou en nature ?
Les apports en numéraire sont versés sur un compte bloqué (banque traditionnelle, néobanque professionnelle ou Caisse des Dépôts). Au moins 50 % doit être libéré à la constitution, le solde dans les cinq ans. Les apports en nature (matériel, brevets, fonds de commerce) demandent une évaluation par un commissaire aux apports au-delà des seuils légaux. Notre conseil expert : privilégier le numéraire en phase de démarrage pour éviter les frais et délais d’évaluation.
Attention : Un capital social de 1 € peut décourager certains partenaires (bailleurs parisiens, banquiers, investisseurs). Le capital n’est pas un coût — c’est un actif inscrit au bilan de votre SASU, à disposition pour financer les premiers mois d’activité.
Conseil 3 : Régime fiscal IS ou option IR
Le choix du régime fiscal constitue la troisième décision experte. Par défaut, la SASU est soumise à l’impôt sur les sociétés (IS), conformément à l’article 206 du Code général des impôts. Mais l’article 239 bis AB CGI permet, sous conditions strictes, d’opter pour l’impôt sur le revenu (IR) pendant cinq exercices au maximum. Ce choix structurant n’admet ni précipitation, ni copier-coller depuis un cas tiers.
Sous le régime IS, les bénéfices de la SASU sont taxés au taux réduit de 15 % jusqu’à 42 500 € (sous conditions de PME et de capital entièrement libéré), puis au taux normal de 25 % au-delà — conformément aux articles 209 et 219 CGI. Les dividendes distribués à l’associé unique subissent ensuite le prélèvement forfaitaire unique (PFU) de 30 % ou le barème progressif sur option.
Quand l’option IR fait sens
L’option pour l’IR, prévue à l’article 239 bis AB CGI, présente un intérêt lorsque la SASU dégage des déficits prévisibles en début d’activité — ces pertes peuvent alors être imputées sur les autres revenus de l’associé. Conditions : société de moins de cinq ans, effectif inférieur à 50 salariés, chiffre d’affaires ou bilan inférieur à 10 M€, activité éligible non financière, et 50 % du capital détenu par des personnes physiques. L’option doit être notifiée à l’administration fiscale dans les trois premiers mois de l’exercice.
Quand l’IS reste préférable
L’IS demeure le bon choix lorsque l’activité est bénéficiaire dès l’origine, lorsque le fondateur souhaite réinvestir les bénéfices dans la société ou lorsque l’optimisation rémunération / dividendes est centrale. Le taux réduit de 15 % sur les 42 500 premiers euros de bénéfice — précieux pour les SASU à profitabilité modérée — n’existe qu’à l’IS. Notre conseil : faire valider l’arbitrage par un expert-comptable avec un prévisionnel à trois ans.
Bon à savoir : L’option IR est révocable, mais une fois révoquée, elle n’est plus reprenable. D’où l’importance de l’engager uniquement après simulation comparative IS vs IR sur le cycle prévisionnel complet de l’activité.
Conseil 4 : Protection sociale d’assimilé salarié
La protection sociale du président de SASU constitue la quatrième décision structurante. Le président rémunéré est assimilé salarié et relève du régime général de la Sécurité sociale via l’URSSAF. Cette couverture, comparable à celle d’un cadre dirigeant, couvre maladie, maternité, accidents du travail, retraite de base et complémentaire — à l’exception notable de l’assurance chômage.
Le coût de cette protection se reflète dans les cotisations sociales, qui s’élèvent à environ 75 à 82 % du salaire net versé, à titre indicatif. Concrètement, pour 2 000 € net mensuel, comptez environ 1 500 à 1 640 € de cotisations supplémentaires à la charge de la SASU. Ce coût explique pourquoi de nombreux fondateurs combinent une rémunération modérée avec une distribution de dividendes — ces derniers n’étant pas soumis aux cotisations sociales en SASU (contrairement à l’EURL gérant majoritaire).
Anticiper les cotisations dès le prévisionnel
Nos juristes constatent qu’un président de SASU sur deux découvre les charges sociales au moment du premier bilan — soit douze à dix-huit mois trop tard. Le bon réflexe consiste à intégrer les cotisations dans le prévisionnel de trésorerie dès la création, en utilisant le simulateur officiel mon-entreprise.urssaf.fr. Le calcul prend en compte CSG, CRDS, maladie, vieillesse, allocations familiales, accidents du travail et retraite complémentaire AGIRC-ARRCO.
Checklist protection sociale du président SASU
- Évaluer le besoin de rémunération mensuelle nette
- Calculer les cotisations associées via le simulateur URSSAF
- Anticiper l’absence de droit au chômage automatique
- Étudier une assurance perte d’emploi privée (GSC, APPI)
- Valider la couverture santé (mutuelle obligatoire si salariés)
- Prévoir une prévoyance complémentaire (invalidité, décès)
- Vérifier l’éligibilité ACRE (exonération partielle 12 mois)
- Anticiper la validation des trimestres de retraite
Cas du président non rémunéré
Si le président de SASU ne se verse aucune rémunération, aucune cotisation sociale n’est due — option attractive en démarrage. Revers de la médaille : aucun trimestre de retraite n’est validé, aucune couverture maladie liée au mandat n’est ouverte, et la couverture sociale doit alors reposer sur une autre activité (salariat parallèle, conjoint, ARE Pôle emploi). Cette stratégie « zéro rémunération » exige une planification précise.
Conseil 5 : Siège stratégique et domiciliation
Le choix du siège social parisien constitue la cinquième décision experte. L’adresse de domiciliation figure sur l’extrait Kbis, les factures et les documents légaux. Elle détermine la compétence du tribunal de commerce, l’arrondissement fiscal et l’image de marque perçue. À Paris en 2026, le siège est un véritable outil marketing — au-delà de la simple exigence légale.
Quatre options s’offrent au créateur de SASU : son domicile personnel, un local commercial loué, une société de domiciliation agréée préfectorale ou un espace de coworking. Chaque solution comporte des implications juridiques, fiscales et opérationnelles. Le conseil expert consiste à choisir non pas la moins chère, mais celle qui sert le mieux le projet à 24 mois.
| Critère | Domicile | Société de domiciliation | Local commercial |
|---|---|---|---|
| Adresse prestigieuse Paris | Variable | Oui (9e, 8e, 2e) | Variable |
| Coût mensuel indicatif | 0 € | À partir de 15 €/mois HT | Élevé (bail commercial) |
| Protection vie privée | Non | Oui | Oui |
| Réception courrier | Domicile | Gestion professionnelle | Sur place |
| Conformité bail / règlement | À vérifier | Toujours OK | Bail dédié |
| Agrément préfectoral requis | Non | Oui (art. R. 123-167) | Non |
Pourquoi choisir une domiciliation parisienne
Une domiciliation au 33 rue de la Chaussée d’Antin, 75009 Paris, conjugue prestige du 9e arrondissement, proximité immédiate du quartier d’affaires et conformité totale à l’agrément préfectoral exigé par l’article R. 123-167 du Code de commerce. Pour une SASU à vocation commerciale, cette adresse renforce la crédibilité auprès des prospects parisiens et des partenaires bancaires — un atout particulièrement précieux pour les activités B2B.
Bon à savoir : Domicilier sa SASU à son domicile reste possible, mais seulement si le bail ou le règlement de copropriété ne l’interdit pas, et pour cinq ans maximum dans les zones où une autre solution est imposée. Vérifier ce point avant immatriculation évite un transfert de siège coûteux ultérieur.
SASU vs EURL : focus expert
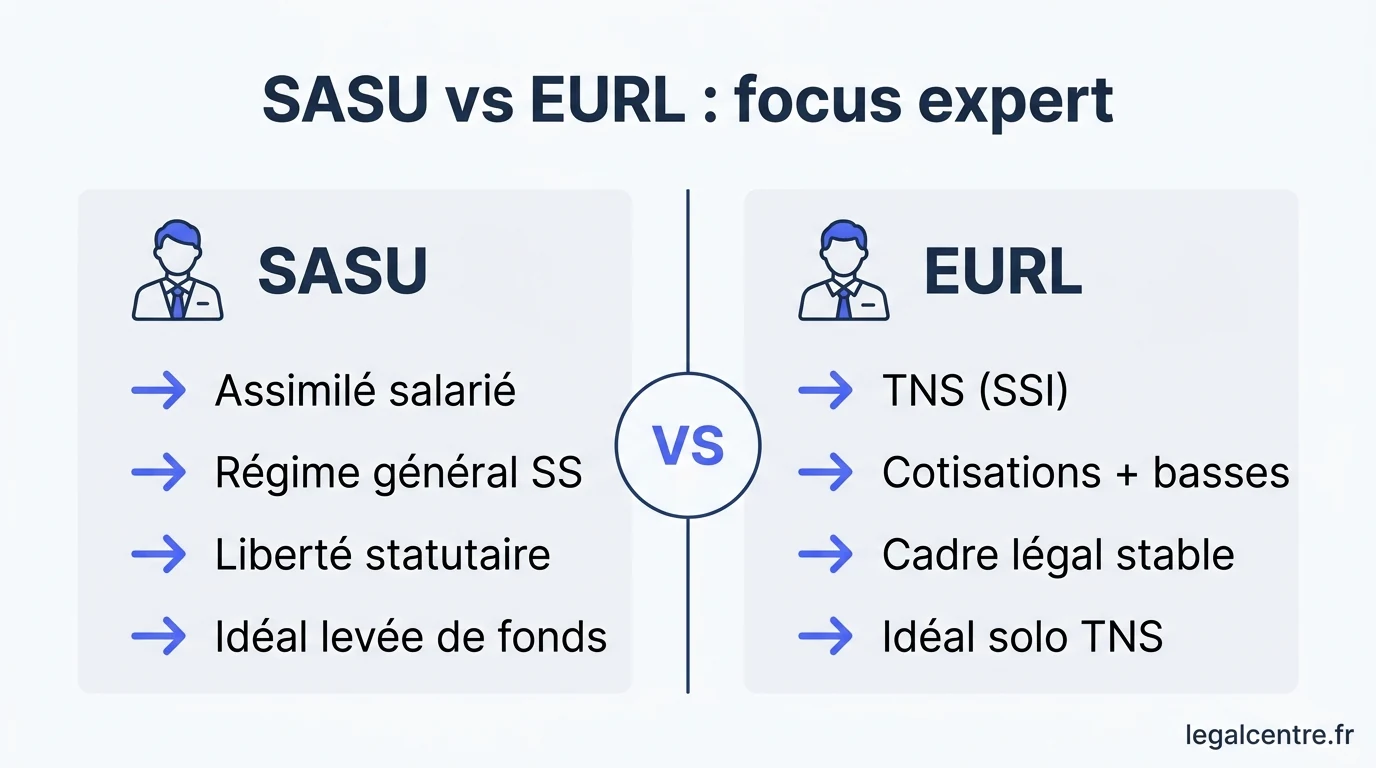
Le choix entre SASU et EURL revient quasiment dans chaque création unipersonnelle à Paris. Les deux structures offrent une responsabilité limitée aux apports et un associé unique. La distinction s’opère sur trois axes décisifs : le régime social du dirigeant, la fiscalité par défaut et la flexibilité statutaire. Nos juristes accompagnent quotidiennement cet arbitrage avec une méthode éprouvée.
SASU
- Président assimilé salarié (régime général Sécurité sociale)
- Cotisations ~75-82 % du salaire net (à titre indicatif)
- IS par défaut, option IR 5 exercices max
- Dividendes hors cotisations sociales (PFU 30 %)
- Liberté statutaire quasi totale (art. L. 227-1)
- Évolution facile vers SAS pluripersonnelle
- Pas de droit au chômage automatique
EURL
- Gérant TNS (Travailleur Non Salarié)
- Cotisations ~40-45 % du revenu (à titre indicatif)
- IR par défaut, option IS possible
- Dividendes > 10 % capital soumis aux cotisations TNS
- Statuts plus encadrés par la loi
- Évolution vers SARL pluripersonnelle
- Pas de droit au chômage automatique
Quand choisir la SASU plutôt que l’EURL
La SASU s’impose lorsque le fondateur privilégie la protection sociale du régime général (retraite cadre, prévoyance complète), prévoit d’ouvrir le capital à des investisseurs ou souhaite optimiser la répartition rémunération / dividendes. Les profils consultant haut de gamme, dirigeant de startup et fondateur de SaaS B2B basculent généralement vers la SASU pour ces raisons. La SAS pluripersonnelle reste accessible en quelques formalités si l’activité se développe.
Quand l’EURL reste pertinente
L’EURL conserve un avantage net pour les profils privilégiant un revenu maîtrisé avec cotisations sociales allégées (artisans, commerçants, professions libérales hors ordre). Le gérant TNS cotise sur une base réduite et bénéficie d’un régime social plus économique, au prix d’une couverture moins protectrice. La distribution de dividendes y est en revanche moins favorable qu’en SASU au-delà de 10 % du capital social.
Cas pratiques par profil d’entrepreneur
Pour illustrer ces cinq conseils, voici trois cas pratiques observés régulièrement par nos juristes parisiens. Chaque profil illustre une combinaison cohérente des cinq décisions stratégiques, sans formule magique : ce sont des points de départ à adapter avec un expert-comptable et un juriste.
Profil 1 — Consultant indépendant B2B
Margaux, ex-consultante en cabinet, lance une SASU à Paris pour facturer ses missions de conseil à des grands comptes. Ses critères : crédibilité, protection sociale, simplicité comptable.
- Statuts : modèle expert avec clause d’agrément et droit de préférence
- Capital : 1 500 € libérés à 100 % (cohérent avec activité de services)
- Fiscalité : IS par défaut, pas d’option IR
- Social : rémunération mensuelle modulable + dividendes annuels au PFU
- Siège : domiciliation parisienne 9e pour crédibilité B2B
Profil 2 — Fondateur d’e-commerce
Karim crée une SASU pour vendre des accessoires de cuisine en ligne. Ses critères : stock, marketing, BFR de démarrage, ouverture future à un associé technique.
- Statuts : clauses d’agrément, sortie conjointe, valorisation pour future entrée d’associé
- Capital : 5 000 € (financement stock + marketing initial)
- Fiscalité : IS, option taux réduit 15 % jusqu’à 42 500 €
- Social : pas de rémunération année 1, ARE Pôle emploi en parallèle
- Siège : domiciliation Paris 9e (image de marque + logistique partenaire)
Profil 3 — Startup tech avec levée de fonds visée
Léa et son cofondateur préparent une levée de fonds dans les 18 mois. La SASU sert d’antichambre avant transformation en SAS pluripersonnelle dès l’entrée des investisseurs.
- Statuts : structure d’actions différenciée (ordinaires + préférentielles), pacte d’associé préparé
- Capital : 10 000 € avec valorisation cible cohérente
- Fiscalité : IS (pertes reportables au lieu de l’option IR)
- Social : rémunération minimale pour valider la couverture sociale
- Siège : adresse parisienne premium 9e pour pitch investisseurs
Avantage LegalCentre : Notre équipe de juristes adapte chacune des cinq décisions à votre profil réel. La formule Gratuit (0 €) couvre la création standard ; les formules Standard (95 €) et FullPack 24H Chrono (195 €) ajoutent personnalisation statutaire et traitement accéléré — tous tarifs HT, frais de greffe et annonce légale en sus.
Questions fréquentes sur la création de SASU à Paris
Combien coûte la création d’une SASU à Paris en 2026 ?
Côté LegalCentre, la création d’une SASU est proposée à partir de 0 € HT (formule Gratuit), 95 € HT (formule Standard) ou 195 € HT (formule FullPack 24H Chrono), hors frais administratifs. Les frais administratifs en sus comprennent notamment le greffe (environ 37 à 58 € selon les sources infogreffe.fr 2026, à titre indicatif), l’annonce légale (environ 138 € HT à Paris, à titre indicatif) et le dépôt BODACC. Ces frais ne dépendent pas de la plateforme choisie.
Quel capital social minimum pour créer une SASU ?
Le capital minimum légal d’une SASU est de 1 €. En pratique, nos juristes recommandent un capital cohérent avec l’activité : 1 000 à 3 000 € pour du conseil, 5 000 à 10 000 € pour de l’e-commerce, jusqu’à 20 000 € pour un projet de levée de fonds. Au moins 50 % du capital en numéraire doit être libéré à la création, le solde dans les cinq ans suivants.
SASU ou EURL : laquelle choisir en 2026 ?
La SASU convient aux profils privilégiant le régime général de la Sécurité sociale (président assimilé salarié), une grande liberté statutaire et la possibilité d’ouvrir le capital à des investisseurs. L’EURL est plus économique en charges sociales (gérant TNS, cotisations réduites) mais offre une couverture sociale moins complète et une distribution de dividendes moins favorable. L’arbitrage dépend du projet, de la rémunération cible et des perspectives d’évolution.
Le président de SASU bénéficie-t-il du chômage ?
Non, le président de SASU n’ouvre pas automatiquement droit à l’assurance chômage, même s’il est assimilé salarié. Il peut souscrire une assurance chômage privée dédiée aux dirigeants (GSC, APPI, par exemple). En cas de cumul avec une allocation ARE Pôle emploi en cours, la rémunération du président est partiellement déductible selon les règles applicables, à valider avec Pôle emploi.
Combien de temps pour immatriculer une SASU à Paris ?
Le délai dépend de la complétude du dossier. Côté LegalCentre, le traitement plateforme s’effectue en environ 48 heures avec la formule Standard et en 24 heures en formule FullPack 24H Chrono — hors délai de délivrance du Kbis par le greffe de Paris. Le délai total, du dépôt à la réception du Kbis, oscille généralement entre 5 et 15 jours ouvrés via le Guichet Unique INPI.
Peut-on domicilier sa SASU chez soi à Paris ?
Oui, la domiciliation à domicile est autorisée si le bail ou le règlement de copropriété ne s’y oppose pas. À Paris, elle est limitée à cinq ans pour certaines situations. Une domiciliation auprès d’une société agréée préfectorale (article R. 123-167 du Code de commerce) protège la vie privée du dirigeant et offre une adresse commerciale plus crédible. LegalCentre propose une adresse au 33 rue de la Chaussée d’Antin, 75009 Paris.
Option IR ou IS pour une SASU en démarrage ?
L’option pour l’IR (article 239 bis AB CGI) est intéressante si la SASU prévoit des déficits sur les premiers exercices, les pertes étant alors imputables sur les revenus personnels de l’associé. L’IS reste préférable en cas de profitabilité dès l’origine, pour bénéficier du taux réduit de 15 % jusqu’à 42 500 € de bénéfice. Nos juristes recommandent une simulation comparative avec un expert-comptable avant tout choix.
Faut-il un expert-comptable obligatoirement pour une SASU ?
L’expert-comptable n’est pas légalement obligatoire pour une SASU, contrairement à certaines situations spécifiques. En pratique, il est vivement conseillé pour la tenue de la comptabilité d’engagement, l’établissement des comptes annuels, la liasse fiscale 2065-SD et l’optimisation rémunération / dividendes. Le coût indicatif d’un cabinet à Paris se situe entre 1 200 et 3 600 € HT par an selon le volume d’opérations.
Conclusion : passer du bon dossier au dossier expert
Créer une SASU à Paris en 2026 ne se réduit pas à une formalité administrative. Les cinq décisions stratégiques — statuts personnalisés, capital optimisé, régime fiscal, protection sociale, siège stratégique — déterminent la solidité juridique, fiscale et commerciale de la société pour les années à venir. C’est précisément l’écart entre une création réussie en 48 heures et une création « rapide » qui devra être corrigée à coup de modifications statutaires coûteuses.
Avec 21 ans d’expérience, plus de 10 000 entreprises créées et une note de 5/5 sur Google, LegalCentre accompagne ces cinq arbitrages avec rigueur. Notre formule Gratuit (0 €) couvre la création standard, notre formule Standard (95 € HT) ajoute la personnalisation, et notre formule FullPack 24H Chrono (195 € HT) propose un traitement accéléré — tous tarifs hors frais administratifs (greffe, annonce légale, BODACC).
Nos tarifs LegalCentre
Voici nos tarifs officiels pour la création d’entreprise. La création des sociétés (SAS, SASU, SARL, EURL, SCI) est offerte chez LegalCentre.
| Forme juridique | Gratuit | Standard | FullPack 24H Chrono |
|---|---|---|---|
| SAS / SASU / SARL / EURL / SCI | 0 € | 95 € | 195 € |
| Auto-entreprise | — | 55 € | 95 € |
| Création d’association | — | 75 € | 155 € |
Tous les prix sont indiqués HT. Les frais administratifs (greffe, annonce légale, BODACC, etc.) sont en sus selon le service. « 24H Chrono » correspond au délai de traitement du dossier par l’équipe LegalCentre, non compris le délai de délivrance du Kbis par le greffe.
Pour aller plus loin
Découvrez d’autres guides utiles sur le même sujet :
Avertissement : LegalCentre est une plateforme de services juridiques. Conformément à la loi n° 71-1130 du 31 décembre 1971, notre activité ne se substitue pas à la consultation d’un avocat, d’un expert-comptable ou d’un notaire pour les actes nécessitant leur intervention exclusive. Les informations communiquées dans cet article sont fournies à titre informatif et général, sous réserve de modifications législatives et réglementaires postérieures à la publication. Les tarifs, délais et seuils chiffrés mentionnés sont indiqués à titre indicatif et peuvent varier selon les sources (infogreffe.fr, service-public.fr, legifrance.gouv.fr, urssaf.fr). Pour toute situation particulière, nous vous invitons à consulter un professionnel qualifié.