
Fiscalité et domiciliation à Paris : tout comprendre pour piloter sereinement vos obligations en 2026
CFE, IS, IR, TVA, contrôles, échéances : le guide fiscalité domiciliation Paris pensé pour les dirigeants exigeants.
Sommaire
- Qu’est-ce qu’une adresse fiscale ?
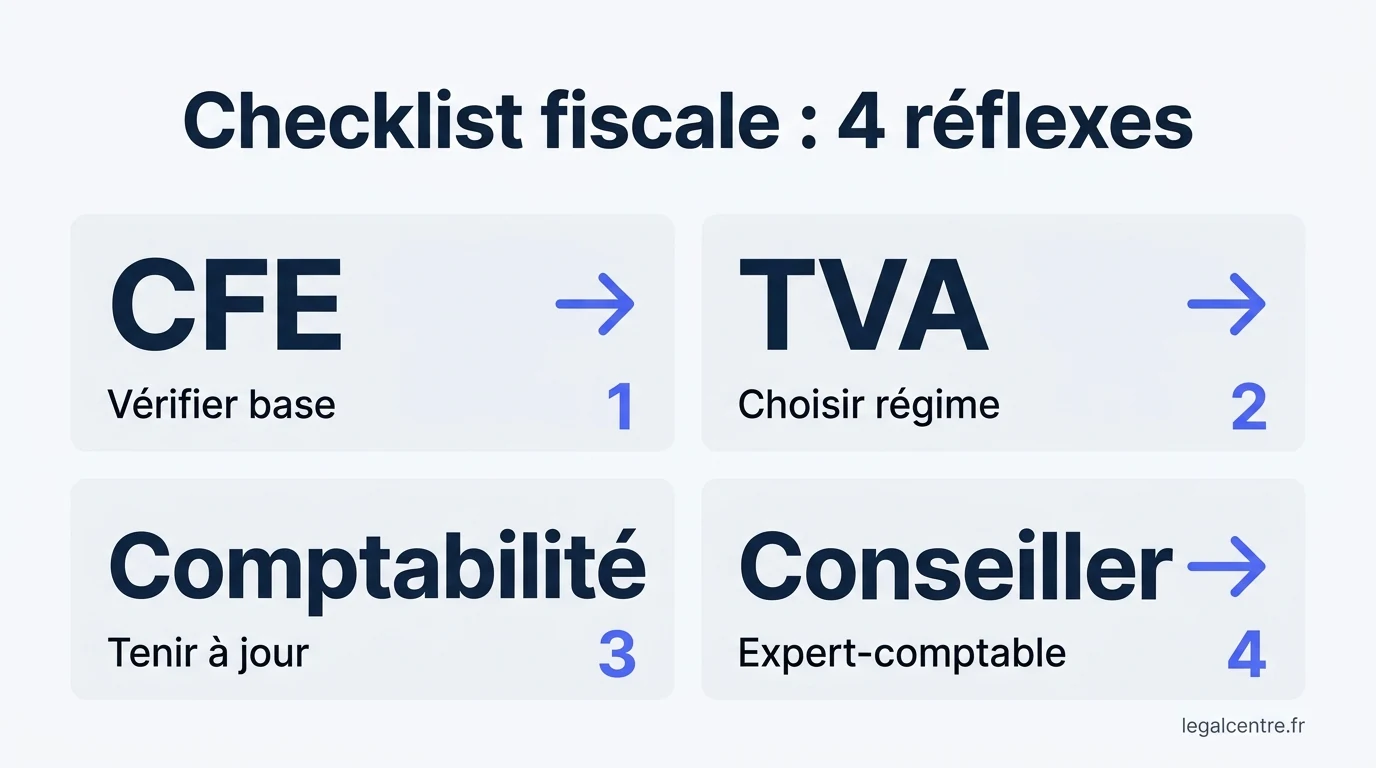
- Comment fonctionne la CFE à Paris ?
- Quels régimes d’imposition existent (IR/IS) ?
- TVA : quel régime choisir ?
- Comment se déroule un contrôle fiscal ?
- Quelles obligations déclaratives respecter ?
- Quelles erreurs fiscales éviter ?
- Comment LegalCentre vous accompagne ?
- Questions fréquentes
Choisir une adresse de domiciliation à Paris n’est pas qu’une décision d’image : c’est un acte fiscal aux conséquences très concrètes. L’adresse que vous déclarez auprès du greffe et de l’administration détermine la commune de rattachement pour la Cotisation Foncière des Entreprises (CFE), le Service des Impôts des Entreprises (SIE) qui suivra votre dossier, et l’ensemble des correspondances officielles que vous recevrez. Ce guide fiscalité domiciliation Paris a pour objectif de vous donner une vision claire et opérationnelle de toutes les composantes fiscales liées à votre siège social parisien.
De la CFE due chaque 15 décembre à l’option entre Impôt sur le Revenu (IR) et Impôt sur les Sociétés (IS), en passant par les régimes de TVA, la TVS pour les véhicules professionnels et la conduite d’un éventuel contrôle fiscal, chaque dimension mérite une attention rigoureuse. Une adresse instable, mal renseignée ou incohérente expose à des courriers égarés, des relances, des majorations et, dans les cas les plus graves, à des redressements évitables.
Ce guide ne promet aucune « réduction d’impôt » miraculeuse — ce serait trompeur. Il vise au contraire à vous aider à structurer vos obligations avec lucidité, à respecter les échéances et à fluidifier vos échanges avec l’administration grâce à une adresse de siège conforme. À Paris, dans le 9e arrondissement, LegalCentre met à votre disposition une adresse unique, immédiate et 100 % digitalisée pour ancrer votre activité.
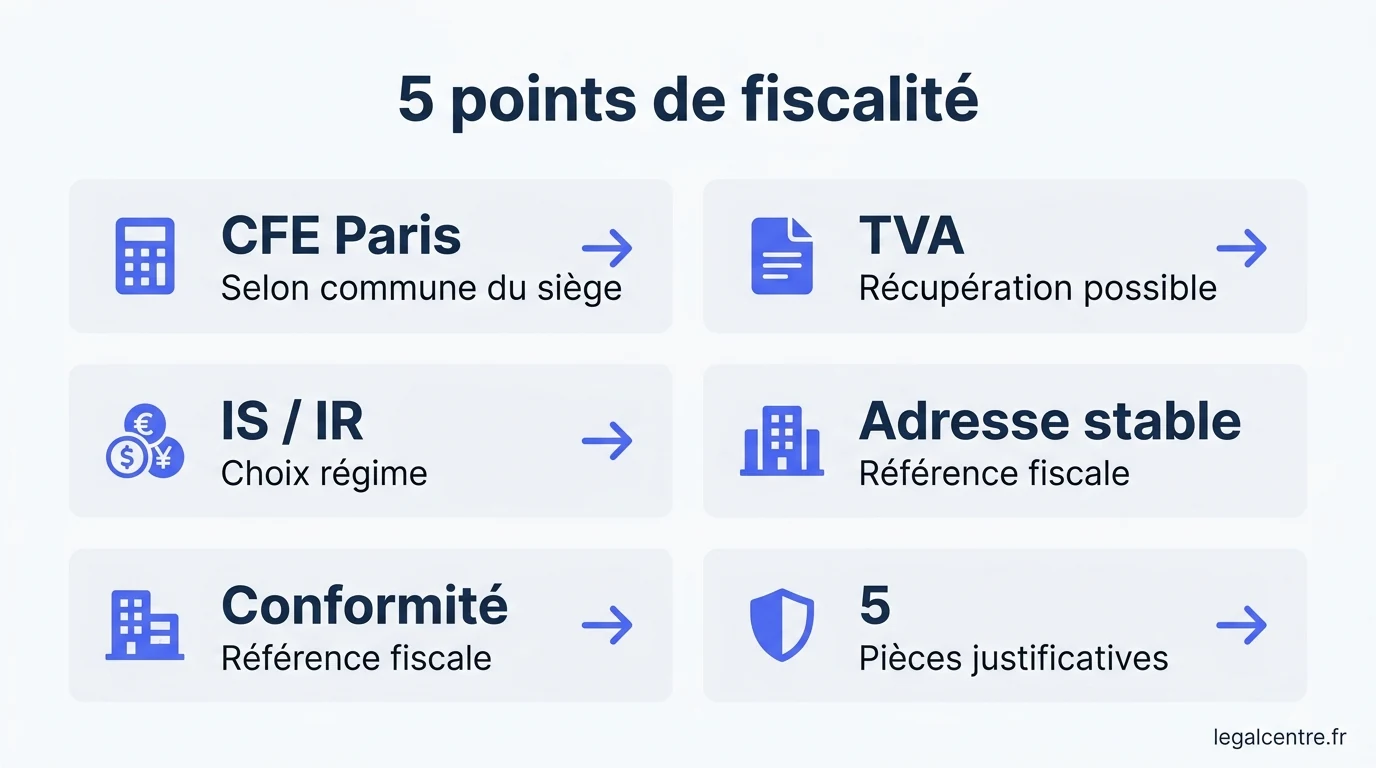
À retenir : La domiciliation à Paris influence votre fiscalité à plusieurs niveaux : la CFE est due dans la commune où se trouve votre siège (à Paris, la base minimale dépend du chiffre d’affaires), votre adresse de siège figure sur toutes vos déclarations (IS, IR, TVA, TVS) et facilite les échanges avec votre Service des Impôts des Entreprises (SIE). Une adresse stable et conforme garantit la bonne tenue de vos obligations fiscales.
Comprendre ma fiscalité Paris →
Qu’est-ce qu’une adresse fiscale ?
L’adresse fiscale d’une entreprise est l’adresse officielle déclarée à l’administration et figurant sur l’extrait Kbis. Elle détermine le Service des Impôts des Entreprises (SIE) compétent, le greffe de rattachement et la commune retenue pour le calcul de la CFE. En droit, elle coïncide généralement avec le siège social, conformément à l’article L. 123-11 du Code de commerce.
Concrètement, cette adresse apparaît sur l’ensemble de vos déclarations fiscales : déclaration de résultat (formulaire 2065 pour l’IS, 2031 pour l’IR-BIC), déclarations de TVA (CA3 ou CA12), déclaration de CFE (1447-M) et déclaration de la TVS si vous utilisez des véhicules professionnels. Toute incohérence entre l’adresse de siège, l’adresse fiscale et l’adresse réelle d’exploitation peut générer des courriers perdus, des relances et, à terme, des pénalités.
Pourquoi l’adresse fiscale est-elle si structurante ?
Elle conditionne d’abord votre rattachement administratif. Un siège social à Paris vous rattache au SIE du 9e, du 8e ou du 2e arrondissement selon votre adresse exacte, à un greffe parisien et à la base minimale CFE de la Ville de Paris. Elle structure ensuite votre image vis-à-vis de vos partenaires : banques, clients, investisseurs et fournisseurs accordent un poids réel à une adresse parisienne reconnue.
Enfin, elle conditionne la qualité de vos échanges avec l’administration. Un courrier fiscal qui n’arrive pas à bon port reste réputé notifié. Vous perdez ainsi des délais de recours sans même le savoir. Une adresse de domiciliation professionnelle, avec numérisation immédiate du courrier, élimine ce risque opérationnel majeur.
Comment fonctionne la CFE à Paris ?
La Cotisation Foncière des Entreprises (CFE) est l’une des deux composantes de la Contribution Économique Territoriale (CET). Régie par les articles 1447 et suivants du Code Général des Impôts, elle est due par toute entreprise exerçant une activité professionnelle non salariée au 1er janvier de l’année d’imposition. Sa base de calcul repose sur la valeur locative des biens immobiliers utilisés pour l’activité, dans la commune du siège.
À Paris, la CFE comporte une base minimale lorsque la valeur locative est faible — ce qui est souvent le cas des entreprises domiciliées chez un prestataire de domiciliation commerciale. Cette base minimale varie selon le chiffre d’affaires hors taxes réalisé sur l’année N-2. Le taux applicable est ensuite voté chaque année par la Ville de Paris.
Le barème indicatif de la base minimale CFE
| Tranche de chiffre d’affaires N-2 | Base minimale CFE (fourchette indicative) |
|---|---|
| Jusqu’à 10 000 € | 237 € à 565 € |
| De 10 001 € à 32 600 € | 237 € à 1 130 € |
| De 32 601 € à 100 000 € | 237 € à 2 374 € |
| De 100 001 € à 250 000 € | 237 € à 3 957 € |
| De 250 001 € à 500 000 € | 237 € à 5 652 € |
| Au-delà de 500 000 € | 237 € à 7 349 € |
Source : impots.gouv.fr — à titre indicatif, montants 2024-2025 servant de référence, sous réserve de la délibération annuelle de la Ville de Paris et de modifications législatives.
Échéance et paiement
La CFE est payable au 15 décembre de chaque année, sous forme d’acompte si le montant de l’année précédente dépasse un certain seuil. Le règlement s’effectue exclusivement en ligne, depuis votre espace professionnel sur impots.gouv.fr. Une exonération est prévue pour la première année d’activité, ainsi que pour certaines activités spécifiques (artistes-auteurs, certains exploitants agricoles, etc.).
Attention : Toute entreprise inscrite au RCS est redevable de la CFE, y compris les micro-entrepreneurs au-delà d’un certain seuil de chiffre d’affaires. L’absence de paiement entraîne une majoration de 10 % et des intérêts de retard.
Quels régimes d’imposition existent (IR/IS) ?
Le régime fiscal de votre entreprise dépend de sa forme juridique et, dans certains cas, d’une option exercée volontairement. Deux grands régimes coexistent : l’Impôt sur le Revenu (IR), où les bénéfices sont imposés au nom du dirigeant ou des associés, et l’Impôt sur les Sociétés (IS), où la société est imposée comme une personne morale distincte. Comprendre la différence est essentiel pour piloter vos revenus, vos arbitrages et votre trésorerie.
L’Impôt sur les Sociétés (IS) — barème 2026
L’IS s’applique de plein droit à la SAS, à la SASU, à la SARL (sauf option), à la SA et à la SCA. Il peut aussi être choisi sur option par l’EURL ou la SCI. Le barème reste structuré autour de deux taux :
| Tranche de bénéfice imposable | Taux d’IS applicable |
|---|---|
| Jusqu’à 42 500 € | 15 % (taux réduit PME) |
| Au-delà de 42 500 € | 25 % (taux normal) |
Source : bofip.impots.gouv.fr — taux 2026, à titre indicatif et sous réserve de modifications législatives. Le taux réduit de 15 % suppose que le chiffre d’affaires HT ne dépasse pas 10 M€ et que le capital social soit entièrement libéré et détenu à 75 % au moins par des personnes physiques.
L’Impôt sur le Revenu (IR)
L’IR concerne par défaut l’entreprise individuelle (EI), le micro-entrepreneur, l’EURL avec associé unique personne physique et la SCI à l’IR. Les bénéfices sont alors directement intégrés à la déclaration personnelle du dirigeant, dans la catégorie correspondante : BIC (Bénéfices Industriels et Commerciaux), BNC (Bénéfices Non Commerciaux) ou bénéfices fonciers pour la SCI.
Imposition au régime IR
- Bénéfices imposés au nom du dirigeant
- Tranches du barème progressif (0 % à 45 %)
- Pas d’imposition séparée de la société
- Pertes imputables sur le revenu global (sous conditions)
- Comptabilité souvent simplifiée
- Adapté aux faibles bénéfices ou aux activités secondaires
Imposition au régime IS
- Société imposée séparément (15 % puis 25 %)
- Dividendes taxés ensuite via flat tax 30 %
- Possibilité de pilotage des rémunérations
- Report des déficits sans limite de durée
- Comptabilité complète et bilan obligatoire
- Adapté aux entreprises en croissance ou à fort réinvestissement
TVA : quel régime choisir ?
La Taxe sur la Valeur Ajoutée (TVA), régie par les articles 256 à 260 du Code Général des Impôts, est un impôt indirect collecté par l’entreprise auprès de ses clients et reversé à l’État. Le choix du régime de TVA conditionne la périodicité de vos déclarations, votre trésorerie et la complexité de votre comptabilité. Quatre régimes coexistent en 2026.
| Régime de TVA | Seuils 2026 (indicatifs) | Déclaration | Profil cible |
|---|---|---|---|
| Franchise en base | ≤ 36 800 € (services) / 91 900 € (vente) | Aucune | Micro-entrepreneur, début d’activité |
| Réel simplifié | Jusqu’à 254 000 € (services) / 840 000 € (vente) | Annuelle (CA12) + 2 acomptes | PME en croissance modérée |
| Réel normal | Au-delà des seuils du simplifié | Mensuelle (CA3) | Sociétés à forte rotation |
| Mini-réel | Option (CA < seuils simplifié) | Mensuelle ou trimestrielle | Récupération rapide de TVA |
Source : service-public.fr — seuils à titre indicatif, à confirmer en cours d’année et sous réserve de modifications législatives.
Bon à savoir : En franchise en base, vous facturez sans TVA et apposez la mention « TVA non applicable, article 293 B du CGI ». Vous ne récupérez pas la TVA sur vos achats — un arbitrage stratégique selon votre activité et votre clientèle.
La TVS pour les véhicules professionnels
Depuis 2022, la Taxe sur les Véhicules de Société (TVS) a été remplacée par deux taxes annuelles distinctes : la taxe sur les émissions de CO2 et la taxe sur l’ancienneté du véhicule. Ces taxes concernent les sociétés détenant ou utilisant des véhicules de tourisme, quels que soient leur forme juridique et leur régime fiscal. La déclaration s’effectue chaque année via l’annexe 3310 A-SD pour les redevables au régime normal de TVA.
Comment se déroule un contrôle fiscal ?
Un contrôle fiscal est une procédure encadrée par le Livre des Procédures Fiscales (LPF). Il vise à vérifier la sincérité et la conformité de vos déclarations. Contrairement à une idée reçue, il ne signale pas nécessairement une fraude : il peut être déclenché par un simple tirage aléatoire, par un signalement, par une incohérence détectée dans les recoupements informatiques, ou encore par une variation marquée de votre activité.
Les étapes d’un contrôle fiscal
Avis de vérification
L’administration adresse un avis de vérification de comptabilité ou un avis d’examen contradictoire, par courrier recommandé à l’adresse de votre siège social. Vous disposez d’au moins 15 jours pour préparer les documents et choisir un conseil.
Première intervention
Pour une vérification de comptabilité, le contrôleur se rend dans les locaux ou demande un envoi dématérialisé du Fichier des Écritures Comptables (FEC). Pour un examen contradictoire, les échanges se font par correspondance.
Débat oral et contradictoire
Vous échangez avec le vérificateur sur les écritures, justificatifs et choix de gestion. Vous pouvez vous faire assister d’un avocat, d’un expert-comptable ou d’un notaire à ce stade. Conservez précieusement la trace de chaque échange.
Proposition de rectification
Si des anomalies sont relevées, l’administration notifie une proposition de rectification (imprimé 2120). Vous disposez de 30 jours (prolongeables à 60 jours sur demande) pour formuler des observations argumentées.
Réponse et recours
L’administration répond à vos observations puis émet un avis de mise en recouvrement. À ce stade, vous pouvez encore contester via une réclamation contentieuse, puis devant le tribunal administratif si besoin.
Attention : Toute correspondance liée au contrôle fiscal est envoyée à l’adresse de siège déclarée. Une adresse de domiciliation conforme, avec numérisation immédiate du courrier, vous garantit de ne jamais manquer un avis et de préserver vos délais de recours.
Anticiper un contrôle fiscal →
Quelles obligations déclaratives respecter ?
Vos obligations déclaratives dépendent de votre forme juridique et de votre régime fiscal. Le respect rigoureux du calendrier est essentiel : tout retard expose à une majoration de 10 % minimum, voire de 40 % en cas de manquement délibéré (article 1728 du CGI). Voici les principales échéances à intégrer à votre tableau de bord.
Mai — déclaration de résultat
Dépôt du formulaire 2065 (IS) ou 2031 (IR-BIC) et de la liasse fiscale. Délai standard : 2e jour ouvré suivant le 1er mai, prolongé de 15 jours pour les télédéclarations.
Mensuellement ou trimestriellement — TVA
Déclaration CA3 (réel normal) ou acompte semestriel CA12 (réel simplifié). À effectuer depuis l’espace professionnel impots.gouv.fr.
Mai — CFE (déclaration 1447-M)
À déposer en cas de modification de la situation : changement d’adresse, modification de surface, création ou cession d’établissement.
15 décembre — paiement de la CFE
Paiement de la CFE en une fois ou solde après acompte du 15 juin (si CFE N-1 > 3 000 €).
15 décembre — IFER et IS
Solde de l’Impôt sur les Sociétés (formulaire 2572) et paiement éventuel de l’IFER selon votre secteur.
Janvier — TVS / taxes véhicules
Déclaration et paiement des taxes annuelles sur les véhicules de société, pour l’année civile précédente.
Quelles erreurs fiscales éviter ?
L’expérience accumulée sur plus de 21 ans d’accompagnement d’entrepreneurs nous a permis d’identifier les erreurs récurrentes qui exposent les dirigeants à des relances, des majorations ou des redressements. La plupart sont évitables avec une bonne hygiène administrative et une adresse de siège fiable.
Bonnes pratiques à adopter
- Tenir un calendrier fiscal partagé avec votre comptable
- Conserver une adresse de siège stable et conforme
- Numériser et archiver chaque courrier fiscal reçu
- Anticiper la CFE en provisionnant chaque mois
- Vérifier l’option IR / IS dès la création
- Mettre à jour le Kbis en cas de changement d’adresse
- Conserver les justificatifs pendant au moins 10 ans
Points de vigilance fréquents
- Adresse de siège abandonnée ou non conforme
- Confusion entre adresse fiscale et adresse de correspondance
- Oubli de la CFE la 2e année (exonération de la 1ère)
- Non-déclaration des dividendes versés
- TVA sur acquisitions intracommunautaires omise
- Choix de régime TVA inadapté à la rotation
- Documents comptables conservés en désordre
Obligation légale : Toute modification d’adresse doit être déclarée au greffe via le guichet unique INPI (formalites.entreprises.gouv.fr) et signalée à votre SIE. Le défaut de mise à jour expose à des sanctions et à la perte de courriers fiscaux essentiels.
Comment LegalCentre vous accompagne ?
LegalCentre est une plateforme de services juridiques spécialisée dans la domiciliation d’entreprises à Paris. Notre adresse unique, située au 33 rue de la Chaussée d’Antin, 75009 Paris, accueille déjà plus de 10 000 entreprises. Notre service est 100 % automatisé, immédiat et digital : votre contrat est validé en quelques minutes, et votre adresse est utilisable sans délai sur vos statuts, votre Kbis et toutes vos déclarations fiscales.
Une adresse stable au service de votre fiscalité
Une domiciliation chez LegalCentre vous garantit une adresse fiscale conforme, stable et reconnue. Tous les courriers reçus à votre nom sont numérisés sous 24 h et mis à disposition dans votre espace client sécurisé. Vous ne ratez aucun avis de la DGFiP, aucune relance, aucune notification de contrôle. Cette traçabilité est précieuse pour la défense de vos intérêts et pour le respect de vos délais de recours.
10 000+
entreprises domiciliées
Immédiat
activation du contrat
21 ans
d’expérience juridique
5/5
avis Google
Une grille tarifaire claire et sans surprise
Pour fluidifier votre prise de décision, voici nos formules de domiciliation. Tous les prix sont indiqués HT ; aucun frais caché, aucune mise en service facturée. Vous bénéficiez de la même adresse parisienne unique quelle que soit votre formule.
| Profil | Mensuel sans engagement | Annuel (3 mois offerts) | 2 ans (7 mois offerts) |
|---|---|---|---|
| Auto-entrepreneur | 9 € / mois | 81 € / an | 153 € sur 2 ans |
| Toute entreprise | 15 € / mois | 135 € / an | 255 € sur 2 ans |
Tarifs HT en vigueur en 2026, sous réserve d’évolution. Pour toute question, contactez-nous au +33 1 89 48 10 06 du lundi au vendredi, de 9h à 18h.
Un accompagnement personnalisé
Au-delà de la domiciliation, nos équipes vous orientent vers les bons interlocuteurs pour la création, la modification et la fermeture d’entreprise. Pour vos questions strictement fiscales, nous vous renvoyons vers un avocat fiscaliste, un expert-comptable ou votre Service des Impôts des Entreprises. C’est l’esprit de notre démarche : être votre partenaire administratif et juridique de proximité, sans empiéter sur les compétences réservées aux professions réglementées.
Échanger avec un expert fiscal →
Questions fréquentes
La domiciliation à Paris permet-elle de réduire mes impôts ?
Non : la domiciliation n’a pas vocation à réduire vos impôts. Elle structure votre adresse de siège, votre rattachement administratif et la conformité de vos déclarations. Toute « optimisation fiscale » dépend de votre forme juridique, de votre régime d’imposition et des choix opérés avec votre expert-comptable, indépendamment de votre lieu de domiciliation.
Suis-je redevable de la CFE dès la première année ?
Non : les entreprises bénéficient d’une exonération de CFE l’année de leur création. La cotisation devient due à compter de la deuxième année civile d’activité. Pensez à provisionner dès le premier exercice afin d’éviter une surprise budgétaire au 15 décembre de l’année suivante.
Puis-je opter pour l’IS si ma SCI est par défaut à l’IR ?
Oui : l’option pour l’IS est ouverte à la SCI sur décision unanime des associés. Cette option doit être notifiée à l’administration fiscale dans les délais légaux. Elle est en principe irrévocable, ce qui justifie une réflexion approfondie avec un avocat fiscaliste ou un expert-comptable avant tout arbitrage.
Que se passe-t-il si je rate une déclaration de TVA ?
Une déclaration tardive ou manquante entraîne une majoration de 10 % (40 % en cas de manquement délibéré, 80 % pour manœuvres frauduleuses) et des intérêts de retard à 0,20 % par mois. Régularisez immédiatement votre situation via votre espace professionnel sur impots.gouv.fr et conservez une trace écrite des démarches engagées.
Comment l’adresse de mon siège influence-t-elle mon SIE ?
Le Service des Impôts des Entreprises compétent est déterminé par la commune et l’arrondissement de votre siège social. Une adresse à Paris 9e vous rattache au SIE compétent pour ce territoire. Toute modification d’adresse implique un transfert administratif, qu’il convient d’anticiper avec un dossier de modification rigoureux.
Une domiciliation commerciale est-elle reconnue par l’administration fiscale ?
Oui : la domiciliation commerciale auprès d’une société agréée est pleinement reconnue par l’article L. 123-11 du Code de commerce. Elle constitue une adresse fiscale valable pour toutes vos déclarations, dès lors que le prestataire dispose d’un agrément préfectoral en cours de validité, ce qui est le cas de LegalCentre.
Dois-je déclarer le changement d’adresse à mon SIE ?
Le changement d’adresse est déclaré via le guichet unique INPI (formalites.entreprises.gouv.fr). L’information est ensuite transmise automatiquement au greffe et à l’administration fiscale, qui met à jour votre rattachement SIE. Pensez néanmoins à informer vos correspondants habituels (banque, fournisseurs, clients) pour éviter toute rupture de communication.
Combien de temps dois-je conserver mes documents fiscaux ?
La règle de prudence recommande une conservation pendant au moins 10 ans pour les pièces comptables (article L. 123-22 du Code de commerce) et 6 ans pour les déclarations fiscales (article L. 102 B du Livre des Procédures Fiscales). Une archive numérique structurée, accessible depuis votre espace client de domiciliation, simplifie considérablement la gestion.
Nos tarifs LegalCentre
Voici nos tarifs officiels de domiciliation à Paris (33 rue de la Chaussée d’Antin, 75009). Trois durées d’engagement au choix pour optimiser votre budget.
| Profil | Mensuel sans engagement |
Annuel 3 mois offerts |
2 ans 7 mois offerts |
|---|---|---|---|
| Auto-entreprise | 9,00 € / mois | 81,00 € / an | 153,00 € sur 2 ans |
| Toute entreprise | 15,00 € / mois | 135,00 € / an | 255,00 € sur 2 ans |
Tous les prix sont indiqués HT. Les frais administratifs (greffe, annonce légale, BODACC, etc.) sont en sus selon le service. « 24H Chrono » correspond au délai de traitement du dossier par l’équipe LegalCentre, non compris le délai de délivrance du Kbis par le greffe.
Pour aller plus loin
Découvrez d’autres guides utiles sur le même sujet :
Avertissement : Les informations contenues dans cet article sont fournies à titre indicatif et informatif. Elles ne constituent en aucun cas un avis juridique personnalisé au sens de la loi n° 71-1130 du 31 décembre 1971. LegalCentre est une plateforme de services juridiques et non un cabinet d’avocats. Pour toute situation spécifique, nous vous recommandons de consulter un avocat, un expert-comptable ou un notaire qualifié. Données à jour en 2026 — sous réserve de modifications législatives.